Завтра (уже сегодня) я дам вам два наглядных примера по поводу того, что значит вот этот параграф Баффета:
"Помимо требований, которые на нас налагают регуляторы и ликвидность, мы будем покупать долговые инструменты только в том случае, если они предоставляют возможность необыкновенных прибылей. Либо если конкретный долг оценен неверно, как может оказаться в ходе периодических стихийных бедствий мусорных облигаций, либо если ставки вырастают до уровня, предоставляющего возможность получения солидных прибылей на капитал по высококачественным облигациям, когда ставки упадут. Хотя мы использовали обе возможности в прошлом - и можем поступать так в будущем - сейчас мы развернулись на 180 градусов от таких перспектив."
Как вы помните, и как следует из этого параграфа, Баффет не настроен оптимистично по поводу этого класса активов - облигациям - на текущих уровнях цен и доходностей. Тем не менее, он говорит, что инвестировал в них в прошлом, и будет опять так делать, когда наступят правильные обстоятельства и облигации будут привлекательными.
На двух примерах я расскажу, как были сделаны немаленькие деньги на грузинских (!!!) облигациях, в моём фонде, в 2005 - 2006 годах, и как были сделаны сумасшедшие деньги на так называемых "мусорных" ипотечных облигациях в 2007 году в другом фонде. Если в случае грузинских облигаций было заработано +55% за один год, то в другом случае было заработано +700%, в то время, когда рынок этих облигаций буквально разрушился, и цены на них полетели вниз. Как можно сделать деньги на падении цен? Не только можно, но и нужно! Так сделал Джон Полсон в своём фонде, который называется Полсон энд Ко., и заработал несколько миллиардов долларов (!!!), повторив и даже переплюнув масштабы заработка Джорджа Сороса много лет назад, когда Сорос заработал миллиард на падении британского фунта.
Как это делается? Я расскажу.
И это будет именно в пределах того, о чём Баффет написал вот так (повторяю): "...мы будем покупать долговые инструменты только в том случае, если они предоставляют возможность необыкновенных прибылей. Либо если конкретный долг оценен неверно, как может оказаться в ходе периодических стихийных бедствий мусорных облигаций, либо если ставки вырастают до уровня, предоставляющего возможность получения солидных прибылей на капитал по высококачественным облигациям, когда ставки упадут".
Если кому-то не очень понятны (ещё пока) концепты облигаций, то я поясню, что это такое за инструмент, как определяется цена и доходность, и вы поймёте, что цена и доходность, если изменяются, всегда двигаются в разные стороны. Эти движения и эксплуатируются для извлечения прибыли. Это всё - завтра.
А закруглимся на сегодня традиционной музыкальной паузой!
I work all night, I work all day,
to pay the bills I have to pay
Ain't it sad
And still there never seems to be a single penny left for me
That's too bad
In my dreams I have a plan
If it got me a wealthy man
I wouldn't have to work at all,
I'd fool around and have a ball...
Money, money, money must be funny
In the rich man's world
Money, money, money always sunny in the rich man's world
Aha-ahaaa all the things I could do
If I had a little money, it's a rich man's world
A man like that is hard to find
But I can't get him off my mind
Ain't it sad
And if he happens to be free
I bet he wouldn't fancy me
That's too bad
So I must leave, I'll have to go to Las Vegas or Monaco
And win a fortune in a game, my life will never be the same...
Money, money, money must be funny
In the rich man's world
Money, money, money always sunny in the rich man's world
Aha-ahaaa all the things I could do
If I had a little money, it's a rich man's world [2x]
Работал ночь, работал день,
Чтоб оплатить счета.
Но денег нет. Совсем беда.
Где искать?
Вот в чем тоска!
Я разработал план.
Неплох он сам,
И приведет к деньгам.
И можно будет дурака валять и тут, и там.
Вот деньги. С ними веселей
Остаться в мире богачей.
И снова деньги! Ах!
Как много мог бы сделать я,
Будь куча денег у меня.
Прожить с деньгами хорошо.
Но где бы их достать?
Быть может, в Вегас добывать
Поеду их опять.
Еще в Монако загляну.
Но деньги все равно найду.
И жизнь изменится моя.
В игре найду удачу я.
Вот деньги. С ними веселей
Остаться в мире богачей.
И снова деньги! Ах!
Как много мог бы сделать я,
Будь куча денег у меня [2x]
Кстати, этот русский перевод - очень вольный... художественный... Там опущены пассажи оригинала о том, что она всё же хочет богатого мужика найти, но понимает, что не может, потому что богатый на неё не посмотрит. Поэтому она в Вегас решает ехать бабло добывать. Это вот так в английском оригинале.
имею мнение что огромная армия офисного планктона которая ничего не делает ни руками ни по большому счету головой по сути паразиты которые в итоге тратят конечные ресурсы на броуновское движение 🙂 причем их игры отдаются как раз на тех людях кто этот планктон кормит и обеспечивает цацками. пример был недавно как раз.
давайте обсудим эту точку зрения 🙂))
Предлагаю это сделать отдельной темой на этой части форума, под моей колонкой, чтобы продолжить обсуждение в другой ветке, так как вопрос хороший.
Самое хорошее лекарство от офисного планктона - сделать все компании частными, чтобы у них были частные, а не государственные акционеры. В частных компаниях офисного планктона меньше или вообще нет. В больших бюрократических но частных компаниях этот класс сотрудников, конечно, существовать может, особенно в России, но всё же в государственных компаниях - куда намного больше! И идиотское российское трудовое законодательство делает эту проблему ещё большей.
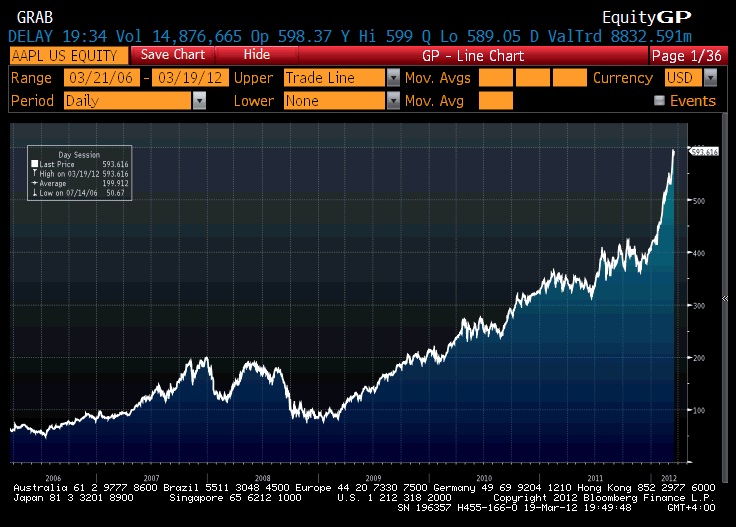
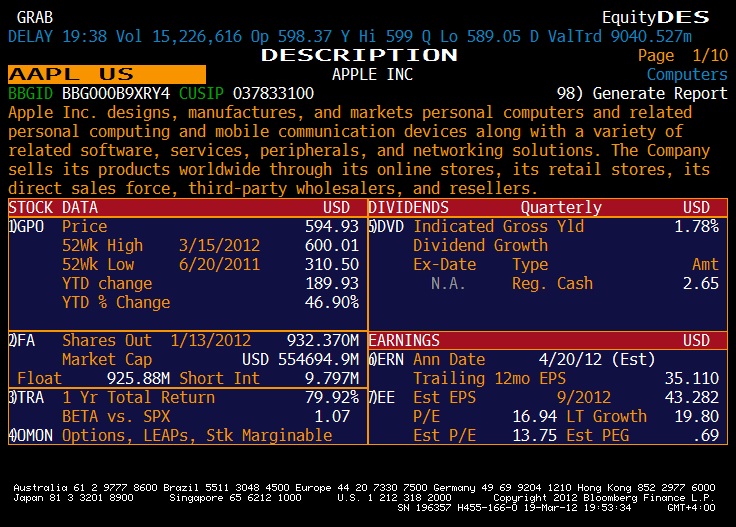
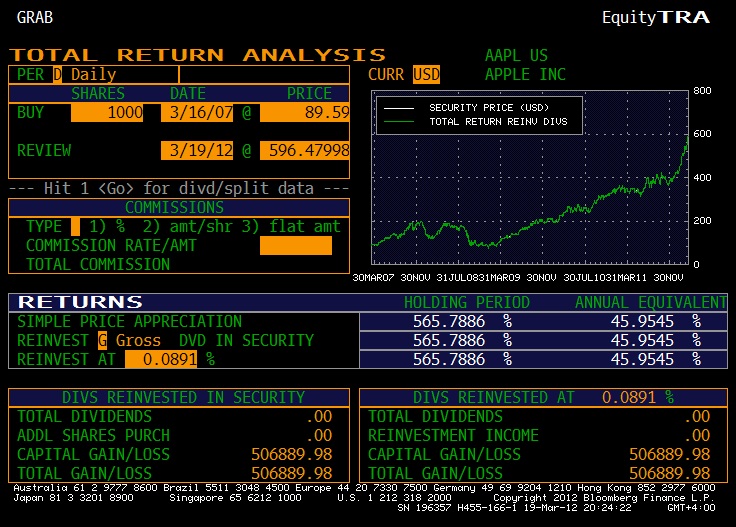
На примере ссылок вверху и компании Apple, я надеюсь, ни у кого нет сомнения, что в компании Apple нет офисного планктона? В ней также нет государственного участия в акционерном капитале.
Уважаемый kot333 - Вы можете создать новую ветку с этим вопросом в этом разделе форума, для дальнейшего обсуждения?
Хочу обратить внимание, что на счетах Apple скопилось 97,6 миллиардов долларов (!!!) денежных средств (часть из которых - ваши бывшие деньги), и Apple принял решение потратить часть из этой суммы - 45 миллиардов долларов в следующие 3 года - для выплаты дивидендов акционерам, а также обратного выкупа своих акций на 10 миллиардов долларов. Выплата дивидендов будет первой за последние 17 лет. Это сможет расширить акционерную базу компании, потому что теперь акции Apple смогут покупать и те фонды, инвестиционная политика которых ограничена только акциями, которые выплачивают дивиденды. Такое расширение акционерной базы создаст ещё больший спрос на акции Apple, а увеличение спроса поднимет котировки ещё выше.
Apple объявила о buy back стоимостью 10 млрд долларов
-- Американская корпорация Apple решила провести обратный выкуп акций на сумму 10 млрд долл. Buy back стартует 30 сентября, следует из заявления компании со ссылкой на ее гендиректора Тима Кука.
«Мы использовали часть наших денежных средств для инвестиций в наш бизнес, наращивая вложения в исследования и новые разработки, приобретения, открытие новых магазинов, стратегические досрочные платежи, капрасходы в сети поставок, строительство инфраструктуры. Вы увидите это и в будущем», — отметил Тим Кук. Он добавил, что у Apple остаются большие объемы денежных средств для выплаты дивидендов и проведения buy back, сообщает РИА Новости.
Так, buy-back начнется в 2013 финансовом году (с 30 сентября 2012 года). Программа обратного выкупа акций рассчитана на три года, а ее цель — снизить негативное влияние от предоставления акционерного капитала будущим работникам и выкупа сотрудниками ценных бумаг.
Кроме того, часть накопившейся ликвидности — порядка 97,6 млрд долл. — корпорация направит на выплату дивидендов за четвертый квартал 2012 финансового года (начнется 1 июля 2012 года). Корпорация также определила дивиденды за этот период в размере 2,65 долл. на акцию, говорится в сообщении Apple.
Apple на данный момент удерживает звание самой дорогой компании мира: ее рыночная капитализация составляет почти 546 млрд долл. На прошлой неделе ее акции достигли очередного исторического для компании максимума 600 долл. Также у Apple лучшая репутация среди американских компаний. В этом году она заняла первое место в рейтинге брендов Harris Interactive, набрав рекордные 85,62 балла из 100 и потеснив прошлогоднего лидера Google. Сама Apple в 2011 году заняла в этом рейтинге пятое место, писала РБК daily ранее.
"Американские рабочие тоже могут быть акционерами".
- Эрл Браудер, Генеральный Секретарь Коммунистической Партии США, 30-е годы.
"Снимите этого ревизиониста с этого поста".
- Иосиф Виссарионович Сталин, на это заявление.
Мой друг Алексей У., один из ведущих инженеров Apple - мультимиллионер, через опционы на акции Apple, которые он получает в качестве части своего бонуса. Выпускник Ленинградского Электротехнического Института Связи им. проф. М.А. Бонч-Бруевича, так же как и я, и так же, как и некоторые из наших питерских Рэмоводов.
Браудер был прав, хоть и коммунистом был... американским.
Да это всё понятно 🙂
Я просто к тому, что как инвестирование это всё довольно сложно использовать. Кто бы мог предсказать в 2001 году, что с Apple что-то будет путное?
Да это всё понятно 🙂
Я просто к тому, что как инвестирование это всё довольно сложно использовать. Кто бы мог предсказать в 2001 году, что с Apple что-то будет путное?
Возьми терминал Блумберг (распечатки с которого вверху), и посмотри, на странице Apple, кто находится в списке самых больших акционеров Apple - скажем, список из топ-300. Потом посмотри, сколько времени эти инвесторы держат акции Apple, и есть ли среди них те, которые держат с 2001 года. Или хотя бы с 2007. С 2007 года ты найдёшь много имён.
Интересно, а zero67, 555, Dmitr и другие, из той другой политическо-экономическо-финансовой фракции - они читают этот раздел? Что-то не слышно никого из них...
Apple потратит $45 млрд на выкуп своих акций и дивиденды
-- Apple выделила $10 млрд на программу по выкупу собственных акций, говорится в официальном сообщении Apple. Такое решение одобрил сегодня совет директоров компании. Программа стартует 30 сентября 2012 г., когда у компании начинается 2013 финансовый год. Выкуп акций будет проводиться в течение трех лет.
Кроме того, Apple впервые за последние 17 лет начинает платить дивиденды своим акционерам. По словам генерального директора Apple Тима Кука, раньше компания направляла свободные средства преимущественно на развитие бизнеса, разработки, покупки других компаний, инвестиции в развитие розничной сети. Но даже продолжая делать эти инвестиции, компания сейчас имеет достаточно средств, чтобы вести бизнес и одновременно платить дивиденды и запустить программу выкупа акций.
Apple планирует выплатить первые дивиденды по итогам IV квартала 2012 финансового года (этот квартал начинается 1 июля 2012 г.). Размер дивидендов составит $2,65 на акцию.
Apple — самая дорогая компания в мире, чья капитализация по итогам последних торгов на Nasdaq составила $545,97 млрд. На счетах у компании скопилось $97,1 млрд свободных средств. В ближайшие три года Apple планирует потратить на дивиденды и выкуп собственных акций $45 млрд из этих средств, говорится в сообщении Apple.
Завтра (уже сегодня) я дам вам два наглядных примера по поводу того, что значит вот этот параграф Баффета:
"Помимо требований, которые на нас налагают регуляторы и ликвидность, мы будем покупать долговые инструменты только в том случае, если они предоставляют возможность необыкновенных прибылей. Либо если конкретный долг оценен неверно, как может оказаться в ходе периодических стихийных бедствий мусорных облигаций, либо если ставки вырастают до уровня, предоставляющего возможность получения солидных прибылей на капитал по высококачественным облигациям, когда ставки упадут. Хотя мы использовали обе возможности в прошлом - и можем поступать так в будущем - сейчас мы развернулись на 180 градусов от таких перспектив."
Как вы помните, и как следует из этого параграфа, Баффет не настроен оптимистично по поводу этого класса активов - облигациям - на текущих уровнях цен и доходностей. Тем не менее, он говорит, что инвестировал в них в прошлом, и будет опять так делать, когда наступят правильные обстоятельства и облигации будут привлекательными.
На двух примерах я расскажу, как были сделаны немаленькие деньги на грузинских (!!!) облигациях, в моём фонде, в 2005 - 2006 годах, и как были сделаны сумасшедшие деньги на так называемых "мусорных" ипотечных облигациях в 2007 году в другом фонде. Если в случае грузинских облигаций было заработано +55% за один год, то в другом случае было заработано +700%, в то время, когда рынок этих облигаций буквально разрушился, и цены на них полетели вниз. Как можно сделать деньги на падении цен? Не только можно, но и нужно! Так сделал Джон Полсон в своём фонде, который называется Полсон энд Ко., и заработал несколько миллиардов долларов (!!!), повторив и даже переплюнув масштабы заработка Джорджа Сороса много лет назад, когда Сорос заработал миллиард на падении британского фунта.
Как это делается? Я расскажу.
И это будет именно в пределах того, о чём Баффет написал вот так (повторяю): "...мы будем покупать долговые инструменты только в том случае, если они предоставляют возможность необыкновенных прибылей. Либо если конкретный долг оценен неверно, как может оказаться в ходе периодических стихийных бедствий мусорных облигаций, либо если ставки вырастают до уровня, предоставляющего возможность получения солидных прибылей на капитал по высококачественным облигациям, когда ставки упадут".
Если кому-то не очень понятны (ещё пока) концепты облигаций, то я поясню, что это такое за инструмент, как определяется цена и доходность, и вы поймёте, что цена и доходность, если изменяются, всегда двигаются в разные стороны. Эти движения и эксплуатируются для извлечения прибыли. Это всё - завтра.
А закруглимся на сегодня традиционной музыкальной паузой!
Сегодня выбились из намеченного расписания - обещания вверху не выполнены... Я был очень занят по работе, плюс хотел продемонстрировать наглядный пример с Apple.
Таким образом, наверное, практически все уже понимают, что такое акции, как класс активов и как потенциальный объект инвестиций. А согласно обещанию вверху, мы ещё поговорим об облигациях, что это вообще такое, и как на них можно делать деньги, в тех случаях, когда можно...
Напомню: мы обсуждали акции довольно подробно, но не очень подробно говорили про облигации. В любом случае, что такое облигации, объясняя простым языком, но немного более продвинутым, чем просто “долговая расписка”?
Давайте возьмём такой пример. Вы хотите купить новую квартиру, побольше, но у Вас есть только 30% необходимой суммы. Тем не менее, у Вас есть стабильная работа, Вы – хороший профессионал, Вы уверены в своей востребованности, Вы думаете, что в следующие 30 лет у Вас есть хорошие шансы быть полностью кредитоспособным; если бы Вы взяли в банке кредит на квартиру – Вы бы смогли его выплачивать. Но, скажем, Ваш сосед по Вашей старой квартире сейчас, так не думает. Он думает, что банк принимает неоправданно высокие риски, выдавая Вам кредит, и он думает, что Вы – офисный планктон, который уволят максимум через месяц. Ваш сосед, конечно, заблуждается, но это неважно, для целей этого примера – он просто так думает. Но вот что думаете о нём Вы, так это тоже самое, т.е. с точностью до наоборот: вы не являетесь офисным планктоном, а – с Вашей точки зрения – он является. И Вы подозреваете, что его уволят с работы в течение двух месяцев. Но он тоже пошёл в этот же банк за кредитом, только за кредитом на новую машину.
Банк смотрит на Вас, и не знает, можно ли Вам верить... но у Вас нормальная кредитная история, плюс стабильная работа, плюс все документы на получение кредита в порядке. А так же банк смотрит на Вашего соседа, и видит тоже самое. Тем не менее, есть вероятность, что кредиты не отдадите ни Вы, ни Ваш сосед, потому что, во-первых, могут наступить какие-либо “другие” обстоятельства как с Вами, так и с Вашим соседом, ну и... вообще, а может у соседа случится кризис среднего возраста через три месяца и он на всё забьёт... Как банку знать?
Выдавая кредит, Вам на квартиру и Вашему соседу на машину, банк берёт на себя риск дефолта, т.е. риск того, что заёмщик (Вы и/или Ваш сосед) не отдаст эти деньги по кредиту, и – даже – перестанет делать процентные выплаты. Какова вероятность наступления такого сценария? Её можно как-то вычислить, на основании какой-то статистической выборки таких, как Вы и Ваш сосед, с историями таких кредитов. Процентные ставки, по которым Вам будут выданы эти кредиты, будут зависеть от процентных ставок, которые сейчас есть у этого банка, в зависимости от рынка процентных ставок, плюс-минус сколько-то ещё, иногда очень существенно вверх, в зависимости от представления банка о Вашей кредитоспособности.
Кто знает, как понизить процентную ставку, не путём приказа, а рыночным путём?
На этом заканчиваю, 4 утра, сейчас ночная музыкальная пауза, а днём продолжим.
Напоминаю, что в этой ветке есть то письмо Уоррена Баффета, на которое ссылаются в других ветках моей колонки. Оно – 2-й пост с начала этой темы.
Так... никто не ответил на мой вопрос “Кто знает, как понизить процентную ставку, не путём приказа, а рыночным путём?” в контексте той ситуации, описанной выше. Почему? Ну ладно...
Тогда отвечаю я.
Секьюрити. Только не в смысле безопасности или ещё чего-то, а в смысле второго значения этого слова – в смысле “финансовый инструмент”.
Вернёмся к тому примеру. Есть один банк, т.е. кредитная организация. Есть два клиетна-заёмщика – Вы и Ваш сосед, причём вы оба друг о друге не самого лестного мнения. А банк – не самого лестного мнения о вас обоих. Вернее, банк вообще никакого мнения о вас двоих не имеет – ни плохого, ни хорошего. Банк не знает. Он будет изучать вас обоих – ваши кредитные истории, если есть, ваши документы с работы, подтверждающие ваше финансовое состояние и кредитоспособность или её отсутствие... причину обращения в банк, что вы хотите приобрести, и что у вас уже есть, т.е. банк будет стараться оценивать риски того, что вы долг, грубо говоря, не отдадите – целиком не отдадите, или частично. И банку стрёмно выдавать вам обоим кредит, потому что банк оценивает ваши риски – вас обоих – как достаточно высокие, для себя. А вы, т.е. Вы и Ваш сосед – не имеете большого количества банков под рукой. Вы можете пойти во второй и в третий, но вот список у вас скоро закончится, да и нет у вас времени пороги “ихние” обивать, да и понятно вам обоим, что если этот, первый банк, нос воротит, то шансы высоки, что и все остальные банки будут делать примерно тоже самое. Как же быть?
Если у того, первого банка, есть много таких клиентов, которые хотят взять кредит на квартиру и кредит на машину, и если в том банке работают не одни офисные планктонщики, а ещё и сообразительные банкиры, то они могут сделать пул таких клиентов, т.е. собрать, кроме Вас и Вашего соседа, ещё один миллион таких же соискателей возможности получить кредит. Этот пул разделится на – условно говоря – три части. Первая часть будет для самых кредитоспособных потенциальных заёмщиков, у которых и зарплата высокая, и бонусы есть, и работа стабильная, и человек с образованием и профессионал, и вообще не первый раз кредит берёт. Вторая часть будет для чуть менее кредитоспособных заёмщиков, у которых зарплата пониже, и бонуса нет или почти нет, и работа так себе... и т.д. Третья часть будет ещё менее кредитоспособной, в оценке этого банка.
Всем же понятно, что банк, если бы деньги дал, то нёс бы разные риски, по отношению к этим трём частям, правильно? Значит, беря больший риск, банк должен быть вознаграждён за этот больший риск более высоким процентом по кредиту, правильно? Если будут невозвраты от какой-то части этой группы, то эти невозвраты придётся покрывать из дополнительного дохода, полученного путём более высоких процентов, которые позволили заработать этот дополнительный доход.
С другой стороны, заёмщики вознаграждаются или наказываются, более низким или более высоким процентом, за свою кредитоспособность – у кого выше, у кого ниже.
Но это ещё не всё. Банк не хочет брать риск одного конкретного заёмщика в каждом отдельном такой случае на всю конкретную сумму кредита. Банк хочет взять меньшие риски. Тогда включается математика, с теорией вероятностей и т.н. “нормальным распределением”.
Все заёмщики объединяются в один большой пул, на всю сумму кредитов, и делятся сначала на три (для простоты) суб-пула, по степени риска каждой группы, который определяется уровнем кредитоспособности каждого заёмщика из пула, и этот уровень банк старается оценить. Потом все три суб-пула делятся не на количество заёмщиков, а на маленькие суммы денег, и каждая такая маленькая сумма денег оборачивается в обёртку, которая называется облигацией. Затем банк продаёт эти облигации на рынке, и эти облигации покупают те инвесторы, которые инвестируют в облигации. Инвесторы покупают их по ценам, которые соотвествуют их представлению о рискованности этого инструмента, этой “секьюрити”, т.е. о риске того, что заёмщики кредит не отдадут и долг не погасят, а значит облигация попадёт в дефолт. Но дело в том, что весь пул разделён на очень много таких кусочков, таких облигаций, и, если даже один какой-нибудь заёмщик не отдаст денег, его неотдача денег будет распределена на весь изначальный пул. Причём помните, этот пул разделён на три суб-пула, т.е. каждый суб-пул разделён на кусочки, на облигации, и каждая такая облигация имеет свой рейтинг, в зависимости от кредитоспособности заёмщиков в каждом суб-пуле – где кредитоспособность у заёмщиков выше, где риски меньше, там и рейтинг выше. Выше рейтинг – выше цена облигации и ниже её доходность для инвестора, т.е. он её покупает за бОльшие деньги, нежели другие облигации, с бОльшей степенью риска.
Таким образом, весь пул имеет меньшую степень риска, для хозяина денег, потом что риски каждого заёмщика в равной степени распределены среди всех облигаций каждого суб-пула. Если весь пул имеет меньшую степень риска, то хозяин денег будет требовать меньшее вознаграждение, чем при большей степени риска, т.е. процентная ставка будет ниже. Заёмщик (в данном случае клиент банка, потребитель товаров и услуг банка) выиграл, потом что ставки по кредитам уменьшились таким образом.
Итак, ставки по кредитам ниже, если кредитных рисков меньше, и они выше, если кредитных рисков больше.
Дополнительно, в обоих случаях, ставки по кредитам стали ниже, потому что риски были распределены, от каждого заёмщика, в небольших частях по огромному количеству ценных бумаг, называемыми облигациями.
Произошла секьюритизация, благодаря которой Вы и Ваш сосед получили возможность взять деньги в кредит по более низким процентным ставкам, потому что Ваш банк распылил именно ваши кредитные риски среди огромного количества ценных бумаг, которые затем купили инвесторы в такие ценные бумаги.