Русский Dodge Ram Клуб Архив форума
Форум / Офтопик и флуд / Всё про финансы, инвестирование и экономику - в России и за её пределами

Всё про финансы, инвестирование и экономику - в России и за её пределами

Раздел «Офтопик и флуд». Тема открыта 17 марта 2012 года, в ней 670 сообщений.

Дядя Шломо#326
Конструктивненько... Госдеп, Госдеп... Госдеееееп!!!

Ну назови мне, Сергей, список из хотя бы десяти (10) товаров и услуг, не имеющих отношения к природным ресурсам, которые производит Россия, и которые бы хотел купить весь остальной мир. Те, которые имеют реальную добавочную стоимость после их производства, и которые конкурентноспособны в мире.
SergA#327
Дядя Шломо пишет:
Конструктивненько... Госдеп, Госдеп... Госдеееееп!!!

Ну назови мне, Сергей, список из хотя бы десяти (10) товаров и услуг, не имеющих отношения к природным ресурсам, которые производит Россия, и которые бы хотел купить весь остальной мир. Те, которые имеют реальную добавочную стоимость после их производства, и которые конкурентноспособны в мире.

Я думаю нет ни одной страны, которая производить товар или оказывает услугу, которые бы хотел купить весь остальной мир.
Если я не прав, Слава, дай хоть один пример.
555 (Сергей)#328
Бабы
Водка
Балалайка
Валенки
Икра
Буденовки
Ваз 2107
Пшеница
Белые грибы
Образованные эммигранты
Балет
Русская литература
Мат
....
У меня такси приехало, пока. Продолжите без меня.
Дядя Шломо#329
SergA пишет:
Дядя Шломо пишет:
Конструктивненько... Госдеп, Госдеп... Госдеееееп!!!

Ну назови мне, Сергей, список из хотя бы десяти (10) товаров и услуг, не имеющих отношения к природным ресурсам, которые производит Россия, и которые бы хотел купить весь остальной мир. Те, которые имеют реальную добавочную стоимость после их производства, и которые конкурентноспособны в мире.

Я думаю нет ни одной страны, которая производить товар или оказывает услугу, которые бы хотел купить весь остальной мир.
Если я не прав, Слава, дай хоть один пример.


Apple iPhone iPod iPad MacBookPro
Microsoft Windows
Ford
Coca Cola
Pepsi Cola
Disney
Universal
Twentieth Century Fox
Pixar
Nike
Adidas
Nokia
Samsung
Research in Motion (BlackBerry)
CNN
CNBC
Bloomberg
MTV
VH1
BBC

Можно продолжить.
Дядя Шломо#330
555 (Сергей) пишет:
Бабы
Водка
Балалайка
Валенки
Икра
Буденовки
Ваз 2107
Пшеница
Белые грибы
Образованные эммигранты
Балет
Русская литература
Мат
....
У меня такси приехало, пока. Продолжите без меня.


Нечем продолжать.

Бабы - не товар. Постыдился бы! Кстати, есть неплохие бабы и в других местах.
Водка - ОК, но как-то неубедительно. Много очень хорошей производится заграницей, конкуренции стало много...
Балалайка - ну это круто, я очень люблю Терем-квартет.
Валенки - сам покупал две пары в Березниках, в 200 км от Перми, в 1997 году; одну себе оставил, другую папе подарил в Нью-Йорке.
Икра - всё, кончилась. И потом, я же сказал - не природные ресурсы.
Буденовки - использую в качестве банной принадлежности.
Ваз 2107 - если только экспортный вариант, сделанный в 1987 году.
Пшеница - это тоже природный ресурс.
Белые грибы - Porcini mushrooms, их полно в Италии и - благодаря Италии - по всему миру.
Образованные эммигранты - это тоже, можно сказать, природный ресурс...
Балет - да, но не уникален, если говорить о Лондоне, Париже и Нью-Йорке.
Русская литература - есть такое дело, но всё, в основном, в прошлом.
Мат - есть чем гордиться, я тебя понимаю!

Госдеп слёзы льёт.
SergA#331
Apple iPhone iPod iPad MacBookPro
Microsoft Windows
Ford
Coca Cola
Pepsi Cola
Disney
Universal
Twentieth Century Fox
Pixar
Nike
Adidas
Nokia
Samsung


Одному другому противоречит.
Колу и Пепси кстати у нас тоже делают.
Почти всё что ты перечислил делают в Китае.
Не стыковочки.
Дядя Шломо#332
SergA пишет:
Apple iPhone iPod iPad MacBookPro
Microsoft Windows
Ford
Coca Cola
Pepsi Cola
Disney
Universal
Twentieth Century Fox
Pixar
Nike
Adidas
Nokia
Samsung


Одному другому противоречит.
Колу и Пепси кстати у нас тоже делают.
Почти всё что ты перечислил делают в Китае.
Не стыковочки.


Формулу Кока Колы и Пепси Колы придумал какой-нибудь российский Кулибин и внедрил в производство? Когда кола делается в России и продаётся в России прибыль идёт в чисто российскую компанию?

То же самое про Китай.

Компании стали глобальными, но остаются американскими, европейскими, южно-корейскими... и прибыль течёт туда же, из их российских дочек, китайских дочек... и т.д. Потому что не Россия и не Китай придумывали всё это.
SergA#333
Формулу Кока Колы и Пепси Колы придумал какой-нибудь российский Кулибин и внедрил в производство? Когда кола делается в России и продаётся в России прибыль идёт в чисто российскую компанию?

То же самое про Китай.

Компании стали глобальными, но остаются американскими, европейскими, южно-корейскими... и прибыль течёт туда же, из их российских дочек, китайских дочек... и т.д. Потому что не Россия и не Китай придумывали всё это.


Не хочу с тобой спорить на форуме, лень писать, ты хоть и экономист-финансист, но всё смешал в одну кучу и вывалил, это уже просто болтовня.
Дядя Шломо#334
http://www.vedomosti.ru/opinion/news/3587731/beschelovechnyj_rost

От редакции: Бесчеловечный рост

Vedomosti.ru
05.09.2012, 00:37

Минэкономразвития внесло в правительство уточненный прогноз социально-экономического развития России на 2013-2015 гг. Если верить агентству «Финмаркет», изучившему документ, в нем, в частности, дана новая, позитивная оценка роли демографического кризиса в стране.

Логика такая. В России крайне низкие показатели безработицы. Продолжающееся сокращение трудоспособного населения (за предстоящие три года — на 1 млн человек) приведет к дефициту работников, работодателям придется либо увеличивать им зарплаты, либо инвестировать в модернизацию производств и повышение производительности труда (либо делать и то и другое). Таким образом, экономику будет двигать не только потребительский спрос, как раньше, но еще и инвестиции. Рост внутреннего спроса в 2013-2015 гг. составит 5,1-5,7%, рост производительности — 14,5%. Рост ВВП ускорится с 3,5-3,7% в 2012-2013 гг. до 4,3-4,5% в 2014-2015 гг.

Эту логику нельзя назвать безупречной. Статистика безработицы в России имеет ряд подводных камней, включая политическую мотивацию и жесткий Трудовой кодекс. Занятость в последнее время растет за счет теневого сектора: сейчас почти 22 млн человек (около 30% занятых) трудятся в тени (см. статью «Труженики тыла», «Ведомости» от 26.07.2012). Напротив, число работников крупных и средних предприятий, наблюдаемых Росстатом, за полгода сократилось на 112 000. Сокращение трудоспособного населения приводит и к росту давления на экономику со стороны пенсионеров.

Руководители предприятий давно кричат о нехватке квалифицированных рабочих рук, но это не стимулирует их к модернизации производства — главной стратегией сокращения издержек остается увольнение работников или перевод на неполный рабочий день. Тормозом становится пресловутый инвестиционный климат — планировать бизнес надолго в России невозможно.

На самом деле главная надежда Минэкономразвития — на рост инвестиций внутри страны и приток ПИИ (с 2014 г. прогнозируется чистый приток капитала). За революционные демографические выкладки министерство рискует получить массу обвинений в цинизме, но, возможно, это аргументация «от противного» — правительство должно понять, что именно политика ничегонеделания и получения личных выгод от плохого инвестклимата приводит ко все более циничным последствиям.
Дядя Шломо#335
SergA пишет:
Формулу Кока Колы и Пепси Колы придумал какой-нибудь российский Кулибин и внедрил в производство? Когда кола делается в России и продаётся в России прибыль идёт в чисто российскую компанию?

То же самое про Китай.

Компании стали глобальными, но остаются американскими, европейскими, южно-корейскими... и прибыль течёт туда же, из их российских дочек, китайских дочек... и т.д. Потому что не Россия и не Китай придумывали всё это.


Не хочу с тобой спорить на форуме, лень писать, ты хоть и экономист-финансист, но всё смешал в одну кучу и вывалил, это уже просто болтовня.


Например... если такая же хрень будет сделана в России, этой компанией, лет так через 5, то это будет значить что, что Россия это сделала, что российская компания получает прибыль, что в России добавилось ВВП от российской компании?

Invitation to Cocktail Reception and Presentation

Hosts

Henry Mauriss - Connectivision Digital Networks
Alan Stone - Alan Stone & Co.
Steve Pollack - Alan Stone & Co.

When

Wednesday, September 12th at 6:00pm

Where

The Friars Club at 57 East 55th Street
George Burns Room Third Floor
New York City


click to:
RSVP

or call:
Alan Stone (310) 444 -3940
Steve Pollack (212) 949-1476
Barbara Blake (415) 419-4239

About Connectivision:

The Company operates “away-from-home” television networks, delivering high definition programming and advertising to captive audiences in hospital and doctor office waiting rooms and in airport gate-hold lounges. The healthcare networks is installed in over 600 affiliate hospitals and medical practices across the country reaching over three million unique monthly visitors. The Company has a pipeline to install screens in an additional 700 healthcare affiliates and, through a joint venture with Clear Channel Outdoor (NYSE: CCO), is in the early stages of rolling out the network to over 10 high traffic airports.

The Company uniquely offers its affiliates the ability to engage audiences with its multi-hour broadcasts consisting of both proprietary programming and a wide variety of content from most of the major award-winning networks such as NBC, ABC, CBS, Fox, the Weather Channel, the NFL Network and the History Channel. Typical broadcasts consist of short segments from widely recognized television shows and movies as well as sports, news and weather programming. No other away-from-home broadcaster offers such a robust collection of high quality entertainment with national, regional and local content. The Company’s broadcasts have received high rankings and enthusiastic responses from consumers who are seeking engaging entertainment as a diversion to pass the waiting time.
zero67#336
i_chyo_649377-2010.01.10-10.02.33-icho_2012-08-09_06.29.03.jpg
Дядя Шломо#337
http://www.vedomosti.ru/finance/news/3683201/napechatat_vvp

Европейский центробанк будет защищать евро с помощью печатного станка

ЕЦБ будет гасить кризис и защищать евро с помощью печатного станка: он решил скупать облигации проблемных стран столько, сколько понадобится. Понадобиться может 1,6 трлн евро

Екатерина Кравченко
Ольга Петрова
Vedomosti.ru
07.09.2012, 02:37


Европейский центробанк (ЕЦБ) оправдал ожидания рынков и начал исполнять данное его председателем Марио Драги месяц назад обещание сделать для спасения евро все возможное. ЕЦБ принял решение о выкупе гособлигаций проблемных стран в неограниченном объеме, объявил вчера Драги. «У нас появится эффективный заслон от разрушительных сценариев, которые представляют угрозу для стабильности цен в зоне евро», — заявил он по итогам заседания совета директоров ЕЦБ. ЕЦБ потерял контроль над стоимостью займов, выкуп облигаций — единственный способ вернуть рычаги управления в руки регулятора и спасти валютный союз, признал он.

ЕЦБ будет действовать строго в рамках мандата, выкуп коснется облигаций со сроком погашения 1-3 года, проводиться интервенции будут на вторичном рынке, уточнил Драги: «Вмешательство в облигационный рынок требуется для того, чтобы вернуть контроль над процентными ставками по суверенным займам и ликвидировать искажения рынка».

Масштабная программа может стать спасательным кругом для финансов еврозоны и ее активов, cчитает Энтони О'Брайен из Morgan Stanley. В рамках предыдущей программы выкупа облигаций (SMP) регулятор с мая 2010 г. выкупил бумаг примерно на 200 млрд евро.

Сейчас ЕЦБ дает более мощный залп. В обращении находятся облигации европейских стран со сроком погашения 1-3 года на 1,6 трлн евро (данные Bloomberg). Из них больше половины — 867 млрд евро — долги стран PIIGS, которые инвесторы считают проблемными: Греции, Испании, Италии, Португалии и Ирландии. Впрочем, спокойных уголков в Европе почти не осталось. Германия и Франция уже вошли в зону огня, считает Жан-Мишель Сикс из S&P. Под угрозой практически все суверенные рейтинги стран валютного блока, включая Германию, пишет Moody's.

Опасения за судьбу еврозоны полностью беспочвенны, заверил Драги. Курс евро в ответ пошел вниз, спикировав с $1,2644 до $1,2561, но затем паника улеглась, и евро отыграл потерянное: за день он вырос на 0,1% до $1,2636.

Те, кто делал ставку на кончину евро, должны понять: этот сценарий может не реализоваться, а ЕЦБ может быть столь же могущественным, как и ФРС, предупреждает стратег «Тройки диалог» Крис Уифер. «Инвесторы знают: играть с ФРС не имеет смысла», — говорит Хольгер Шмидинг из Berenberg Bank.

На фондовых рынках шло ралли. Индекс Stoxx Europe 600 прибавил 2,3%, американский S&P 500 — 1,9%, РТС и ММВБ — 3,3 и 2,4%, баррель Brent — 0,6% до $114,8. Доходность 10-летних облигаций Италии снизилась на 0,253 п. п. до 5,26% годовых, Испании — на 0,379 п. п. до 6,03%, Португалии — на 0,402 п. п. до 8,705%.

А вот облигации главного донора еврозоны — Германии подешевели: их доходность выросла на 0,08 п. п. до 1,559% годовых. Бундесбанк выступил с резкой критикой решения ЕЦБ: покупка облигаций подстегнет рост цен. Его председатель Йенс Вайдман был единственным, кто голосовал против принятых ЕЦБ мер. «Это равносильно финансированию государств за счет печатного станка, — приводятся его слова в заявлении Бундесбанка. — Кредитно-денежная политика [в Европе] рискует быть подчиненной финансово-бюджетной».

Словно в подтверждение его слов канцлер ФРГ Ангела Меркель заявила, что принятая ЕЦБ программа не нарушает его мандат. Поддержала Драги и президент МВФ Кристин Лагард.

Покупки будут полностью стерилизованы, попытался успокоить скептиков Драги: «Риски инфляции сбалансированы, она составит 2,4-2,6% в 2012 г. и 1,3-2,5% в 2013 г.».

Решение об интервенциях ЕЦБ намерен принимать самостоятельно, заверил Драги, подчеркнув, что, если правительство страны не выполняет обязательства по наведению порядка в государственных финансах, выкуп облигаций будет прекращаться.

Многие сомневались, что Драги пойдет до конца, чтобы сохранить евро, но он похоронил все сомнения, пишут аналитики ING. Все давно ждали от ЕЦБ более решительных действий, уверен главный экономист ING Марк Клифф. Пессимизм до этого был на максимуме, считают аналитики Morgan Stanley.

Но, поставив на кон все, Драги требует того же от правительств.

Драги бросил перчатку... читать целиком →

Читайте далее: http://www.vedomosti.ru/finance/news/3683201/napechatat_vvp#ixzz25m6cYdxn
Дядя Шломо#338
http://www.vedomosti.ru/opinion/news/3682751/zadvizhka_na_vostoke

От редакции: Задвижка на востоке

Vedomosti.ru
07.09.2012, 01:12


Сегодня во Владивостоке открывается Деловой саммит форума Азиатско-Тихоокеанского экономического сотрудничества (АТЭС) — мероприятие, на подготовку к которому Россия потратила рекордные в регионе деньги (больше $20 млрд). Можно было бы предположить, что эта сумма отражает беспрецедентное внимание России к внешней политике на Дальнем Востоке; в этом регионе России необходима не просто мирная торговля, но использование международного сотрудничества для модернизации своих восточных территорий.

В каком-то смысле саммит уже использован для модернизации. Российское руководство, верное практике больших проектов, инвестировало не просто в организацию саммита, но в строительство инфраструктуры Владивостока: кампусы нового университета на острове Русский и новые мосты достанутся местным жителям. Но перспективы «восточных ворот» гораздо шире.

Экономика региона считается самой быстро развивающейся, на 21 страну АТЭС приходится больше 57% мирового ВВП и 48% объема мировой торговли. Россия благодаря геополитическому положению, размеру территории и внешнеполитической инерции все еще воспринимается здесь как важный политический игрок, но не экономический — на нашу долю приходятся единицы процентов товарооборота и продаем мы по привычке природное сырье. Использование политических преимуществ для модернизации экономики во многом отсталого Дальнего Востока должно стать главной целью для руководства страны — в один голос говорят эксперты. Скажем, директор Московского центра Карнеги Дмитрий Тренин неоднократно писал (см., например, статью «Россия-2020»: Эгоизм устарел«, «Ведомости» от 18.05.2011) о том, что развивать восточную Россию надо по модели «двойной интеграции» — внутрироссийской и азиатско-тихоокеанской. Страна, способная стать противовесом доминирующему в регионе Китаю, привлечет инвестиции и на деле покажет, что Сибирь и Дальний Восток — важная часть России.

Председатель президиума Совета по внешней и оборонной политике Сергей Караганов (см. статью «Консервативная модернизация: России снова везет», «Ведомости» от 22.02.2012) также уверен, что России «необходима коренная экономическая переориентация на рынки Китая и поднимающейся Азии, прежде всего через новое освоение Сибири и Дальнего Востока».

В целом российскую внешнюю политику на Дальнем Востоке можно назвать адекватной, считает эксперт Центра анализа стратегий и технологий Василий Кашин. Адекватность тут в том числе в осознании своего нынешнего положения поставщика ресурсов. Россия хочет дружить со всеми и продвигать свои экономические интересы. Но интересы пока понимаются главным образом как энергетические. Построив трубопровод Восточная Сибирь — Тихий океан, мы улучшили инфраструктуру для торговли нефтью, сейчас «Газпром» ведет сложные переговоры с Китаем по будущей цене газа, который мы хотим туда продавать.

Китай, безусловно, главный покупатель ресурсов в регионе, и Россия уже сейчас не может ответить на все его потребности — например, по поставкам угля по железной дороге.

При этом для России важно не зависеть от одного Китая. Существует проект газопровода в Южную Корею, могут начаться переговоры с Японией, которая после аварии на АЭС «Фукусима» стала перспективным газовым рынком.

Но корейский газопровод рискован из-за КНДР, а в отношениях с Японией Россия никак не может выйти на прагматичный уровень, без демонстративно-патриотических поездок Дмитрия Медведева на Курильские острова.

Вчера к саммиту во Владивостоке открылось СП Mazda и Sollers по отверточной сборке автомобилей. Но в целом «нынешнее» экономическое будущее России в регионе по-прежнему связано с диверсифицированным экспортом сырья (нефть, уголь, газ, металл, лес), причем инфраструктура для такого экспорта пока недостаточна. Построит ли ее российское государство или появятся какие-то концессионные проекты и на каких условиях — вот какие вопросы приходится сейчас решать.

Глобальные проекты технологической модернизации региона — дело очень далекого будущего по очень простой причине: неконкурентоспособности российского инвестклимата.
Дядя Шломо#339
СССР распался по ряду причин, их было много.

Про то, как Евсей Григорьевич Либерман НЕ смог помочь спасти Советский Союз от развала.

http://www.forbes.ru/sobytiya-column/vlast/117912-sssr-rossiya-polveka-borby-za-pribyl?from=email

Андрей Колесников
обозреватель «Новой газеты» для Форбса


Советский флирт с профитом: история вопроса


50 лет назад вышла статья Евсея Либермана, с которой началась продолжающаяся до сих пор дискуссия об экономической реформе


Портрет этого уже немолодого харьковского экономиста, увлеченного проблемами машиностроения и женатого на сестре пианиста Владимира Горовица Регине, появился в журнале Time с аншлагом «Советы заигрывают с прибылью». Так бы мы перевели на советский русский. Но более игриво и, в сущности, справедливо звучало бы: «Советский флирт с профитом». Потому что одно дело прибыль как категория из «Капитала» Маркса, другое – как скучный показатель в советском народном хозяйстве и совершенно иное – прибыль как двигатель экономической заинтересованности. В которой есть что-то глубоко несоциалистическое, даже не соответствующее моральному кодексу строителя коммунизма, который и был принят незадолго до того, как 9 сентября 1962 года в газете «Правда» появилась статья Либермана «План. Прибыль. Премия».

Статья в «Правде» - это не просто статья. Это почти всегда – установка. Это гораздо круче, чем материал в New York Times. Высший пилотаж – это текст человека с ярко выраженными еврейскими именем и фамилией. Значит, было покровительство. Значит, наверху кто-то считал, что «так надо». Значит, экономическая реформа к тому времени перезрела, а общественная атмосфера вполне способствовала переменам. 1962-й – это за год до «Я шагаю по Москве», за два – до «Заставы Ильича». А в то же время – буквально через месяц после статьи состоялся Карибский кризис.

Существует легенда, что статью о принципиальной необходимости раскрепощения инициативы предприятий, а значит, сужении применения планирования, священной коровы социализма, поддержал академик Алексей Румянцев. Он и впрямь слыл либералом. Но в 1962-м возглавлял журнал «Проблемы мира и социализма», который издавался в Праге. Редактором же «Правды» был Павел Сатюков. Реальные публикаторы сидели, понятное дело, в ЦК.

Экономическими стимулами Евсей Либерман занимался чуть ли не в течение всей своей научной карьеры. Брошюра «Хозяйственный расчет машиностроительного завода» - это даже не хрущевское время, это 1950 год. А в эпоху Хрущева у Евсея Григорьевича были недетски серьезные публикации: например, статья «О планировании промышленного производства и материальных стимулах его развития» в 1956 году в «Коммунисте». Да и статья в «Правде» была лишь частью, хотя и самой главной, серьезной артподготовки дискуссии о реформе. В августовской (1962 года) книжке «Вопросов экономики» вышла статья Либермана «Планирование производства и нормативы длительного действия». А в 20-х числах сентября 1962-го состоялось неслучайное заседание Научного совета по хозяйственному расчету и материальному стимулированию при Академии наук СССР. И пошла-поехала дискуссия о реформе хозяйственного механизма, которая спустя ровно три года вылилась в знаменитый доклад премьера Алексея Косыгина на Пленуме ЦК сентября 1965 года, с которого отсчитывают начало попытки реформы.

Собственно постановление Пленума 1965 года итожило то, что было сказано в статьях Либермана и других советских экономистов, например, инициатора создания ЦЭМИ академика Василия Немчинова, и заложило основы того, что остряки назовут «либерманизацией» (горбачевскую реформу называли «абалканизацией» по фамилии Леонида Абалкина, ушедшего из науки в зампреды Совмина Союза делать реформу, которая захлебнулась еще быстрее косыгинской). В этом документе было сказано: «устранить излишнюю регламентацию деятельности предприятий, сократить число плановых показателей, утверждаемых предприятиям сверху,… улучшить использование таких важнейших экономических рычагов, как прибыль, цена, премия, кредит». У Евсея Либермана в статье «План. Прибыль. Премия»: «…расширение прав предприятий в расходовании фондов на нужды коллективного и личного поощрения… вскрывать внутренние резервы, которые лучше всего знает и может вскрыть только само предприятие… Пусть сами предприятия… покажут, на что они способны в соревновании за лучшие результаты».

В мае 1968-го, набрасывая тезисы своего выступления на экономическом совещании, Алексей Косыгин записал: «Впервые, пожалуй, вопросы экономических исследований стали занимать важное народнохозяйственное значение… мы можем сказать, что только теперь у нас появились настоящие экономисты».

И конечно же, превращению экономики из «централизованной теологии» (определение Ярослава Кузьминова) в науку способствовали математические методы. Все тогда бросились в теорию оптимального функционирования экономики – был большой соблазн выстроить идеальную работающую модель социализма. Евгений Григорьевич Ясин рассказывал мне, как, изучив работы Леонида Канторовича, посвященные теориям оптимального планирования и оптимального распределения ресурсов, которые должны были подтолкнуть к выводу о преимуществах социализма, наоборот, привели его к разочарованию в плановом хозяйстве. «Работы Канторовича были столь красивы, красивы в эстетическом смысле, что не могли быть неправильными, - говорил Ясин, - Но я понял, что в рамках плановой системы, без рынка, экономика работать не будет». Коллега Евгения Григорьевича по ЦЭМИ – Виктор Волконский доказывал, что теория оптимального планирования есть всего лишь частный случай теории общего равновесия (давно разработанной в западной экономической науке). «Тут уж до меня окончательно дошло – оптимальный план невозможно составить просто по информационным ограничениям. С академической точки зрения разработкой этих моделей можно было заниматься до потери пульса. Но построить функцию всеобщего благосостояния без рынка нельзя». Яков Уринсон вспоминал: «Академик Глушков, когда представлял свой проект оптимального планирования председателю Госплана Байбакову, говорил: «Вот вы, Николай Константинович, будете по громкой связи объявлять, что в стране не хватает сегодня столько-то литров молока. Тут же будут оптимальным образом пересчитываться все отраслевые планы, и к вечеру все будет в порядке». То есть в этой схеме Байбаков, прикованный к громкой связи, должен был выполнять роль невидимой руки рынка…

Собственно, в этом и состоит объяснение того, почему провалился эксперимент по реформе советской экономики – внедрение капитализма в социализм не сработало без рынка. А рынок не мог появиться по политическим ограничениям. Не говоря уже о том, что в 1967-м началось подмораживание, вылившееся в 1968-м в ледниковый период – танки в Праге.

Симптоматична такая история. В ЦЭМИ работал и один из основоположников математической школы в экономической науке Борис Михалевский, который погиб при странных обстоятельствах в возрасте 43 лет. Он был знаменит тем, что, как Гарун аль-Рашид, осуществлял «полевые» исследования – ходил по магазинам, записывал цены, анализировал вес товаров в стандартных упаковках, сравнивал сорта и т.д. В 1967 году, то есть в то время, когда косыгинская реформа уже начала сильно пробуксовывать и надвигалмсь заморозки, группа Михалевского подготовила прогноз на ближайшие 20 лет, в котором предсказывался экономический спад и кризис хозяйства. Самое интересное, что итоговый документ был подписан не только Михалевским, но и директором ЦЭМИ Николаем Федоренко и его молодым замом Станиславом Шаталиным, который потом стал одним из главных реформаторов горбачевской эры. Исследование было представлено председателю Госплана СССР Николаю Байбакову. Федоренко и президент Академии наук Мстислав Келдыш побывали в кабинете бывшего сталинского наркома. Спустя некоторое время стало известно, о чем они говорили за тяжелыми дверями здания на проспекте Маркса. Якобы было дано указание не просто положить под сукно доклад Михалевского, а… физически уничтожить его. Легенда гласит, что документ был сожжен (!) во дворе президиума Академии наук на Ленинском проспекте. Возможно, что-то действительно жгли, но Яков Уринсон говорил мне, что записка Михалевского имеется как минимум в архиве Минэкономразвития. Институт тогда едва спасли от разгрома, Шаталина хотели снимать с замов, а Федоренко получил выговор.

Сам же Евсей Григорьевич Либерман, внешне похожий на Милтона Фридмена, дорабатывал профессором кафедры статистики и учета Харьковского университета имени Горького. История, которую он «замутил», учит тому, что с реформами нельзя опаздывать, что реформы требуют ошеломляющей решительности и готовности отказываться от принципов и «основ», которые лишь кажутся незыблемыми. Дискуссии же об интересе и свободе в экономике ведутся до сих пор. И руководители страны до сих пор пытаются опровергнуть доводы профессора Либермана, причем на практике.

Евсей Григорьевич скончался в 1981 году, как раз тогда, когда экономика СССР семимильными шагами шла к полному развалу.
zero67#340
Слава прости за ОФФТОП! Не удержался! Сразу две темы твоих объединяет! 😈


20121109091748.jpg
Дядя Шломо#341
http://top.rbc.ru/economics/11/09/2012/668844.shtml

Эксперты: iPhone 5 может добавить к ВВП США до 0,5%

Новый смартфон корпорации Apple iPhone 5, презентация которого намечена на 12 сентября, может положительно сказаться на динамике ВВП США. Эксперты прогнозируют, что продажи смартфона могут обеспечить дополнительный прирост валового внутреннего продукта в размере от 0,25 до 0,5%. Такого мнения, в частности, придерживается ведущий экономист J.P.Morgan Майкл Фероли, передает Reuters.

"Вычисления, в ходе которых я использовал так называемый метод контроля розничных продаж, говорят о том, что новая версия iPhone может вызвать прирост ВВП на 12,8 млрд долл. в годовом исчислении. В свою очередь это сможет компенсировать риски понижения ВВП США в IV квартале 2012г. относительно текущего прогноза роста в 2%", - отмечает М.Фероли.

Эксперт исходил в своих расчетах из предположения, что в IV квартале Apple реализует не менее 8 млн устройств при средней цене 600 долл. за смартфон. "Ожидаемый эффект будет очень значительным", - заключил М.Фероли.

Продажи нового смартфона должны начаться 21 сентября 2012г. По оценкам российских аналитиков, в Россию будет ввезено 35-40 тыс. "серых" устройств, причем первоначальная цена составит около 100 тыс. руб. Всего рынок может освоить примерно 300-400 тыс. устройств в год, полагают российские эксперты.
Дядя Шломо#342
Ну наконец-то! Блумберг ТВ в России на русском!

В статье допущена ошибка. Там написано, что "В России первые терминалы Bloomberg появились в 1998 г.". Это не так. Начав работать в фонде Эрмитаж в 1996 году, я уже тогда установил к нам в офис терминалы Блумберг, хотя это было очень непросто, включая канал связи по технологиям того времени.


http://www.vedomosti.ru/companies/news/3932231/russkij_bloomberg

Телевизионный Bloomberg собирается выйти в Россию через РБК

Запуск нового делового канала намечен на сентябрь 2013 г.

Ксения Болецкая
Анна Щербакова
Vedomosti.ru
14.09.2012


В сентябре 2013 г. РБК запустит еще один деловой канал — русский Bloomberg, рассказал вчера на конференции Baltic PR Weekend генеральный директор РБК-ТВ Александр Любимов. РБК-ТВ, по его словам, сейчас переориентируется на более массовую аудиторию — запустил в этом сезоне новые программы, привлек новых ньюсмейкеров и ведущих. А новый деловой канал будет более серьезным, с глубокими разговорами о макроэкономике, пообещал Любимов.

РБК заинтересован запустить второй канал с финансовой и другой экономической информацией для трейдеров, сотрудников инвестбанков и т. д., говорит гендиректор холдинга РБК Сергей Лаврухин. РБК ведет переговоры с Bloomberg и CNBС, но никаких конкретных договоренностей пока не достигнуто. CNBC не ответила на запрос «Ведомостей». Bloomberg поставляет РБК-ТВ свой видеоконтент, других договоренностей с этим холдингом на данный момент нет, сообщил представитель американской компании.

Вчера РБК сообщил об открытии новой телестудии в «Москва-сити». По словам Лаврухина, технические возможности студии позволяют создавать и транслировать даже не два, а три канала одновременно.

Компания Bloomberg была создана в 1981 г. Майклом Блумбергом, в 1992 г. у компании появилась собственная телестудия. По собственным данным, сейчас телеканал Bloomberg доступен в 310 млн домов по всему миру. Выручка Bloomberg в 2011 г., по данным Forbes, составила $7,3 млрд.

Компания сама производит три версии телеканала — для США, Европы и Азии. Кроме того, в Турции она делает канал вместе с местным медиахолдингом Ciner Media, в Монголии — с одним из крупнейших банков страны — Trade & Development Bank of Mongolia. В декабре этого года выйдет в эфир деловой канал на арабском языке Alarab, пять часов в день канал будет транслировать контент Bloomberg.

В России первые терминалы Bloomberg появились в 1998 г., в 2010 г. помимо англоязычной редакции компания создала в Москве русскоязычную информационную службу. Bloomberg не раскрывает, какую часть доходов ему приносят продажи в России. А в прошлом году, как рассказывал «Ведомостям» руководитель одной из медиакомпаний, Bloomberg начал искать в России партнера для создания своего местного телеканала.

РБК запустил собственный телеканал в 2003 г., он распространяется через кабельные сети и спутниковых операторов. Прошлым летом РБК договорился с Bloomberg о поставке видео — российский канал использует его ролики с интервью и комментариями зарубежных экспертов и бизнесменов. По словам Любимова, сейчас месячная аудитория РБК-ТВ составляет 23 млн человек. За первые шесть месяцев года выручка РБК-ТВ выросла по сравнению с тем же периодом 2011 г. на 42% до 363 млн руб.

Бывший гендиректор ИД «Коммерсантъ» Демьян Кудрявцев, запустивший в прошлом году телеканал «Коммерсантъ» (недавно закрыт новым руководством холдинга), говорит, что аудитория и рекламодатели для запуска бизнес-канала в нашей стране есть и бренд Bloomberg здесь знают: «Проект реален, насколько это получится у РБК, я не знаю». Объем инвестиций, по его словам, сильно зависит от степени участия Bloomberg: «Если допустить, что партнер предоставит готовые технологии, доступ к контенту, то канал будет обходиться в $10-20 млн в год».
Дядя Шломо#343
Эдмунд Фелпс говорит, что России, собственно, не место в странах БРИК... наверное, он прав... интересное интервью.

Социализм, капитализм, корпоратизм. Россия - корпоратизм...


Feb. 3 (Bloomberg) -- Edmund Phelps, a Nobel laureate and professor of economics at Columbia University, talks with Bloomberg's Ryan Chilcote about the Russian economy. Speaking at the Troika Dialog Russia Forum in Moscow, Phelps also discusses U.S. innovation.
Дядя Шломо#344
http://www.vedomosti.ru/politics/news/4998901/strana_kapitalnogo_ottoka?full#cut

Почему капитал бежит из России и как это влияет на экономику

Мир изменился, и в отсутствие кардинальных системных преобразований непривлекательность России для внешних и внутренних инвесторов начнет подрывать ее экономику

Ольга Кувшинова
Vedomosti.ru
15.10.2012


За три квартала 2012 г. из России выведено почти $58 млрд, на четверть больше, чем за такой же период прошлого года. В 2011 г. из страны ушло более $80 млрд, в этом году, как ожидают правительство и ЦБ, отток сократится до $65 млрд.

С начала кризиса в середине 2008 г. чистый отток капитала из страны составил почти $380 млрд (на 1 октября 2012 г.) и не прекращался за исключением трех кварталов (II, IV в 2009 г. и II в 2010 г.). Приток двух с половиной предкризисных лет, $191 млрд, перекрыт вдвое.

Осенью 2010 г., отвечая на вопрос депутатов о причине возобновившего оттока — тогда с марта по август Россия начала снова получать небольшой, в среднем по $1,1 млрд в месяц, чистый приток, что казалось возвращением к прежней ситуации, — председатель ЦБ Сергей Игнатьев признался, что не владеет полной информацией. Позже, много раз отвечая на тот же вопрос, глава ЦБ приводил разные доводы — сезонность, ожидание ослабления рубля, проблемы еврозоны. Наконец, в середине 2011 г. перешедший в хроническую стадию отток Игнатьев объяснил плохим инвестиционным климатом и негативными ожиданиями инвесторов. Этот аргумент называют и многие эксперты. «Как будто у нас до кризиса был другой инвестиционный климат», — заметил недавно замминистра экономического развития Андрей Клепач.

Состояние институциональной среды, условий ведения бизнеса последние 10 лет, согласно индикаторам замеряющих их Всемирного экономического форума и Всемирного банка, только ухудшалось. Но чистый отток, если посмотреть чуть дальше в прошлое, на самом деле и не прекращался по крайней мере последние 18 лет (данные ЦБ доступны с 1994 г.) за исключением двух предкризисных лет и первой половины 2008 г. Можно сказать, что для России ситуация оттока характерна и обычна.

Но сейчас сохранение подобного положения беспокоит политиков и экспертов, и тому есть простая причина: мир изменился. В мире до кризиса источником благосостояния экономики служили возраставшие год от года экспортные доходы, в мире после кризиса таким источником становится конкуренция за капитал.

Первая часть оттока: расплата по долгам
Потоки капитала действительно зависят от множества факторов: это и бегство капитала состоятельных россиян, попавших в немилость Кремля, и перемещение бизнес-активов, динамика прямых и портфельных инвестиций и прочих трансфертов, перечисляет главный экономист «Открытия» Владимир Тихомиров. И даже сезонность — в I квартале обычно бывает максимальный отток (в том числе в связи с традиционным «навесом» госрасходов в конце года, замечают эксперты ЦМИ Сбербанка). Но в целом значительная часть оттока связана с обслуживанием внешних долгов, считает Тихомиров: так, в 2011 г. нетто-отток ($80,5 млрд) составил 56% валовых платежей резидентов по внешнему долгу.

В первой половине 2000-х гг. отток капитала формировался за счет долгов правительства: госдолг с 51% ВВП в 2000 г. сократился до менее 5% к 2006 г., а в последние годы составляет лишь около 3%. В то же время практически не имевший долгов частный сектор начал, наоборот, активно заимствовать: внешний долг компаний и банков с менее 3% ВВП в 2000 г. к началу кризиса в середине 2008 г. вырос более чем до 30% ВВП.

Период 2005-2007 гг. — это время формирования основного объема внешнего корпоративного долга, возросшего пятикратно до почти $500 млрд к середине 2008 г. Как правило, это были краткосрочные (до 180 дней) займы, для пролонгации которых проводилось рефинансирование: отток капитала просто с лихвой перекрывался притоком новых займов.

Если за 1994-2004 гг. усредненный ежеквартальный нетто-отток составлял $3,7 млрд, то с 2006 г. по середину 2008 г. Россия стала получать в среднем по $14 млрд нетто-притока в квартал. Российских заемщиков привлекала избыточная, существенно более дешевая, чем внутри страны, ликвидность на мировых рынках, закачанная туда Федеральной резервной системой США после того, как лопнул пузырь в секторе высоких технологий, напоминает Тихомиров. В долг им давали охотно: благодаря стремительному росту цен на сырье заемщикам из страны-нефтеэкспортера расплачиваться по обязательствам становилось проще, к тому же стоимость долгов в валюте снижалась из-за укрепления рубля. Помимо этого политика ЦБ по поддержке стабильного валютного курса служила гарантией инвестиций в рубли, что привлекало также и спекулятивный капитал. По итогам 2005 г. баланс оттока и притока капитала почти сравнялся, в 2006 г. Россия впервые получила существенный чистый приток капитала, в 2007 г. этот показатель почти удвоился. А потом наступил час расплаты.

Выплаты по долгам за 2008-2011 гг. составили $730 млрд против $82 млрд за 2005-2007 гг., посчитал Тихомиров. Возможности же привлечения новых займов после финансового кризиса резко сократились, а у нерезидентов пропал интерес к рисковым развивающимся рынкам, к которым относится и российский. Валовой приток капитала, который перед кризисом, с начала 2005 г., не опускался ниже 10% ВВП, а в 2007-м — первой половине 2008 г. достиг 13-16% ВВП, последние три года находится на уровне 3% ВВП (2,9%, 3,8% и 3,5% за 2010, 2011 и три квартала 2012 г. соответственно), посчитал Михаил Хромов из Центра структурных исследований Института Гайдара. В номинальном значении годовые объемы принятия обязательств перед нерезидентами сократились с докризисных $200 млрд до $70 млрд в 2011-2012 гг.

Если не оттает мировой финансовый рынок, чистый отток продолжится все ближайшие годы, убежден Тихомиров. В IV квартале, по данным ЦБ, предстоит выплатить $41 млрд, что делает официальный прогноз оттока оптимистичным. Хотя именно в конце года отток может быть частично компенсирован нерезидентами, которые начнут заводить средства в преддверии открытия для них в 2013 г. рынка ОФЗ. Но кардинально это ситуацию не изменит, считает замминистра финансов Алексей Моисеев: «Я думаю, что отток прекратится, когда упадут цены на нефть».

Вторая часть оттока: некуда вкладывать
Экономика просто не воспринимает тот объем денег, который может переварить, продолжает Моисеев: не созданы условия для того, чтобы поступающие нефтедоллары эффективно инвестировались. Без системных структурных изменений приток капитала, скорее всего, приведет к формированию пузырей, говорит Моисеев: «Нужен не сам факт притока, а чтобы капитал приходил в экономически осмысленные проекты, в виде не спекуляций, а инвестиций в модернизацию экономики». Это возможно в результате изменения инвестиционного климата, добавляет он.

В этом плане ситуация, как указывал Клепач, действительно не изменилась по сравнении с докризисной. С макроэкономической точки зрения положительное сальдо счета текущих операций (в России оно формируется за счет превышения экспорта товаров над их импортом) балансируется оттоком по счету капитальных операций, напоминает Хромов. В годы предкризисного бума, когда Россия получала приток и по текущему счету, и по капитальному, ЦБ, сдерживая чрезмерное укрепление рубля от избытка валюты, выкупал с рынка ее излишек: можно сказать, что отток капитала в те годы происходил в форме накопления валютных резервов ЦБ.

Объявив же переход к таргетированию инфляции, ЦБ резко сократил свое присутствие на валютном рынке. Курс рубля формируется свободнее, а абсорбентами излишка валюты выступают сами компании и банки. В итоге величина чистого оттока капитала все больше определяется величиной положительного сальдо счета текущих операций, заключает Хромов. По расчетам Citi, в среднем за последние два года около 70% профицита текущего счета ушло обратно за рубеж (см.врез).

Счет текущих операций России в профиците с 1998 г., и более половины этого периода положительное сальдо обеспечивалось стремительным ростом мировых цен на сырьевые ресурсы. В ближайшие годы цена нефти расти почти не будет, экспорт будет стагнировать или снижаться, тогда как импорт продолжит увеличиваться, прогнозирует Минэкономразвития: в итоге в 2015 г. текущий счет уйдет в минус на 0,5% ВВП. Сальдо станет отрицательным в 2015 г. и по прогнозу ЦБ. Оба ведомства, соответственно, прогнозируют, что минус текущего счета будет компенсирован чистым притоком капитала.

Альтернативный способ выправить баланс — девальвация рубля: она приведет к сокращению импорта, и доходы от экспорта снова его превысят. Именно так и произойдет, считает Минфин. В условиях свободного формирования обменного курса экономика балансирует себя сама, говорит Моисеев: «Капитал будет приходить, когда будут созданы условия. В моем понимании обсуждение этих условий может вестись только в контексте улучшения инвестиционного климата».

В борьбе за капитал России предстоит конкуренция с другими развивающимися странами, оказавшимися в сходной ситуации сокращения спроса на товары своего экспорта со стороны главного потребителя — развитых стран. Кроме того, развивающиеся страны, считавшие преимуществом своей промышленности низкие затраты на труд, за десятилетие всерьез проиграли развитым, где приоритетом была высокая производительность труда, пишут аналитики Morgan Stanley: «После финансового кризиса мир, в котором мы живем, изменился, и модель роста развивающихся стран сломана в силу как внешних, так и внутренних причин».

В России из докризисных темпов роста в 8% три четверти обеспечивало потребление, увеличивавшееся за счет повышения зарплат, которое в 2-3 раза превосходило рост производительности, а разрыв покрывался ростом долговой нагрузки, указывал министр экономического развития Андрей Белоусов. Эту модель роста невозможно повторить. В посткризисных условиях она может обеспечить только 2% роста в инерционном варианте развития, но при таких темпах экономика не сможет генерировать доходы, достаточные для выполнения социальных и прочих обязательств бюджета. Перед правительством стоит задача обеспечить темпы роста ВВП как минимум на уровне 4%, сказал Белоусов, и источниками дополнительного роста должны стать улучшение инвестиционного климата, поддержка несырьевого экспорта и повышение производительности труда.

Однако макроэкономический прогноз министерства на ближайшую трехлетку показывает, что в этот период перехода к новой модели роста не произойдет, рассуждает Валерий Миронов из Центра развития ВШЭ: «Смирившись с тем, что госкомпании не желают много инвестировать — Минэкономразвития прямо указывает, что инвестиции в ТЭК будут расти лишь на 3% в год, — прогноз делает упор на более быстрый рост инвестиций в частном секторе экономики — до 7,9%. Но за счет чего это может произойти, непонятно. Остается только поверить в чутье правительственных экспертов».
Дядя Шломо#345
http://finparty.ru/section/news/17358/

Стивен Дженнингс расстается с «Ренессансом»
Дядя Шломо#346
http://www.vedomosti.ru/finance/news/6365801/russkij_diskont?full#cut

Почему российские компании оцениваются почти вдвое дешевле конкурентов из Китая, Турции и ЮАР

Огосударствление экономики и политические риски разочаровывают портфельных инвесторов. Из-за этого наш фондовый рынок не растет — в отличие от большинства других. Если ничего не менять, некоторые уже в 2013 г. начнут сокращать вложения в Россию

Маргарита Папченкова
Vedomosti.ru
22.11.2012

Премия за риск российских активов составляет 40-50% к компаниям, входящим в индекс развивающихся рынков MSCI EM, отмечает советник российского фонда BNP Paribas (на этот фонд с активами $1,35 млрд приходится половина чистого притока средств в российские фонды с начала года) Игорь Даниленко. То есть наши компании стоят почти вдвое дешевле конкурентов из Китая, Турции, Бразилии, ЮАР и других стран. «Половина дисконта — результат большой доли нефтяных компаний, которые обычно дешевы по показателю P/E (отношение цены к прибыли), но половина — дисконт за страновой риск», — уверен Даниленко.

Ставка на Россию не сыграла
«И уровень риска, и ценовые мультипликаторы там же, где были [год назад], — констатирует вице-президент Blackrock Дэвид Рейд. — Несмотря на колебания в настроениях инвесторов, мы не видим, что отношение к стране значительно поменялось».

А ведь этот год «должен был стать для России очень хорошим: прошедшие выборы, дорогая нефть и необыкновенно высокие темы роста в потребительском секторе — были все условия, но акции ее так и не выросли», сетует Маттиас Силлер, инвестиционный управляющий в Baring Russia Fund (инвестиции в Россию — около $2 млрд). В следующем году инвесторы могут пересмотреть структуру портфелей, уменьшив в них долю России, предупреждает он.

Россия действительно разочаровала инвесторов, согласна Елена Ловен, старший портфельный управляющий Swedbank Robur Rysslandsfond (1,5 млрд евро, четвертый по размеру активов фонд, ориентированный на Россию). До 2008 г. к стране был большой интерес, но за последние пять лет дисконт за российские активы удвоился до 50%, хотя экономика и прибыли компаний растут, удивляется Ловен и объясняет: «Получается, инвесторы закладывают высокие политические риски. В России нет революционных настроений, но это эффект разочарования: все 2000-е стабильность Путина была брендом, который активно продавали фонды, а неудачные выборы в Думу (снижение результата партии власти) поставили это под сомнение. Последовавшие протесты, демонстрации, реакция властей на оппозицию, дело Pussy Riot стали негативным фоном для рынка».

На фоне замедления остальных экономик Россия по-прежнему весьма привлекательна, обнадеживает глава российского офиса Rothschild Джеймс Фриел: «Глобальные фонды прямых инвестиций накопили миллиарды долларов и готовы вложить их в том числе в Россию», но тут же оговаривается: «Но пока не делают этого — боятся политических рисков и коррупции».

Опрошенные «Ведомостями» представители крупных иностранных фондов прямых инвестиций отказались от комментариев. «Это может иметь эффект на наш бизнес в России», — объяснил отказ один из них.

«Раньше российские индексы сильнее других реагировали [на внешние факторы], причем в обе стороны, как при подъеме, так и на росте, а в последнее время только падают сильнее других», — добавляет Ловен. То же происходит и с притоком средств в фонды, ориентированные на Россию. По данным EPFR, с момента объявления программы выкупа облигаций ФРС в сентябре начался приток средств в фонды BRIC, но в России он в отличие от остальных стран быстро сменился оттоком (на прошлой неделе -$50 млн против $589 млн притока во все развивающиеся рынки). В этом году крупные притоки фиксировались трижды: в марте после президентских выборов; в июле после падения рынков; в сентябре после решения ФРС, вспоминает Даниленко: «Инвесторы весь год держали палец на курке в ожидании подходящего момента для “выстрела”, но долгосрочного тренда в отношении России так и не было».

Дело не только в поведении котировок. Руководитель департамента по операциям с акциями российских эмитентов JPMorgan Владимир Бриль отмечает, что с начала года индекс ММВБ не изменился, а объемы торгов на бирже сократились на 40% — с $2 млрд до $1,2 млрд в день, причем падение шло весь год. Бриль объясняет это как внешними факторами, так и внутренними — «отсутствием реформ, желанием местных игроков выводить капитал из страны».

Государство мешает
Громкие споры (например, разбирательства в Лондонском суде), бюрократизм, слабое корпоративное управление и недостаточный рост акций — основной вклад в создание плохой репутации, суммирует Фриел. Но главная проблема — взаимоотношение интересов бизнеса и государства в России: «Иногда граница между ними весьма размыта».

Огосударствление экономики беспокоит инвесторов гораздо больше, согласна Ловен: «Иностранные инвесторы особенно недолюбливают российские госкомпании, именно их дешевизна по коэффициенту P/E тянет все индексы вниз». Вес госкомпаний в индексах — около 50%, но мог бы быть больше, если бы не ограничения на долю одного эмитента (см. таблицу), отмечает аналитик ИК «Солид» Артур Ахметов.

Инвесторы ищут спасение в частных компаниях, показывающих быстрый рост либо платящих высокие дивиденды — «Магнит», «М.видео», МТС, префы «Сургутнефтегаза», продолжает Ловен, но в последнее время «появились сомнения, что что-то в этой стране может оставаться частным»: «Так, сделка государственной “Роснефти” по приобретению ТНК-BP разочаровала скандинавских миноритариев (крупнейших инвесторов в Россию)». Прежде всего — слова президента госкомпании Игоря Сечина, что «вопрос по дивидендам даже не стоит, это все наши деньги».

Это общая проблема в России — неуважение к миноритариям, вторит Силлер: «Я представляю этот класс инвесторов, и я не могу, сказать, что Россия делает достаточно, чтобы вернуть их доверие».

Дмитрий Медведев с самого начала работы правительства поставил задачу улучшения инвестиционного климата, возражает пресс-секретарь премьера Наталья Тимакова: ее решением последовательно занимается финансово-экономический блок, но быстрого выхода из посткризисной ситуации никто не ожидал, в то же время Россия улучшила позиции в рейтинге Doing Business. Многие чиновники не считают портфельных инвесторов приоритетом для России (см.врез).

«Мы участвовали во множестве совещаний по реформам, но из обещанного планируется сделать лишь малую часть — 2012 год был переходным, но выборы уже позади, мы ждем конкретных шагов. Приватизация несколько раз приостанавливалась, но тут есть объективные факторы, плохая конъюнктура; по-прежнему нет ясности в налогообложении в нефтяной и газовой отраслях; для успешного привлечения инвестиций в энергетический сектор должна быть достигнута ясность в регулировании тарифов — но этот вопрос также обсуждается уже несколько лет», — перечисляет Фриел.

В последние месяцы темпы реформ явно замедлились, углубив разочарование многих инвесторов, надеявшихся на скорую модернизацию устаревших и неэффективных экономических и политических структур, пишет в отчете «Стабильность важнее роста» главный экономист ФК «Открытие» Владимир Тихомиров. «Среди тех, кто придерживался оптимистичного взгляда на поствыборные реформы, были и мы», — признает он. Прогнозы масштабной приватизации, либерализации тарифов, сокращения числа чиновников, глубоких реформ социальной сферы не оправдались, разочарован он: власти предпочитают придерживаться «стабильности», что часто ассоциируется с застоем и выражается в потерянных объемах инвестиций и темпах экономического роста. Благодаря реформам экономика в 2012-2014 гг. могла бы расти в среднем на 4,3% ежегодно, без них можно рассчитывать на 3,7% при условии комфортных цен на нефть ($105-106/барр.), полагает он.

В огосударствлении есть и позитивные моменты, признает Силлер: например, дешевое фондирование для госкомпаний. Но их перевешивают недостатки вроде несменяемости менеджмента, добавляет его коллега из другого крупного иностранного фонда: «Вот глава крупного банка после плохих показателей и торговых убытков в другой стране оставался бы в своем кресле? Чтобы вернуть уверенность инвесторов, надо поменять менеджмент [госкомпаний], но это нереально».

Еще одна российская специфика — низкие по сравнению с другими странами дивидендные выплаты, отмечает Ловен, надеясь, что распоряжение о выплате дивидендов госкомпаниями в размере не менее 25% от чистой прибыли может «тронуть лед».
Дядя Шломо#347
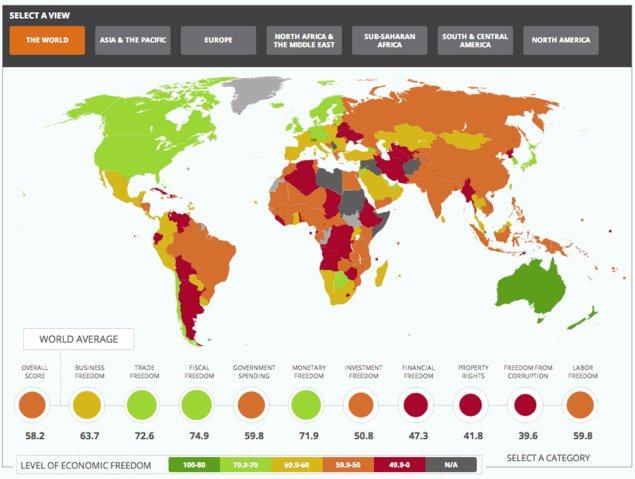
__2013-01-10.jpg
Мировая карта экономической свободы


http://www.vedomosti.ru/finance/news/7869711/heritage_foundation


Российская экономика свободна почти как гвинейская и вьетнамская

В рейтинге стран, составляемом Heritage Foundation совместно с WSJ, Россия по итогам 2012 г. поднялась со 144-го места на 139-е

Филипп Стеркин
Vedomosti.ru
10.01.2013


Индекс экономической свободы составляется Heritage Foundation на основе оценки 10 критериев: защита права собственности, коррупция, фискальная, финансовая и монетарная свобода, расходы государства, свобода ведения бизнеса, рынка труда, торговли, инвестиций. В итоге страны делятся на 4 категории: «свободные» (80 баллов, в списке 5 стран), «в основном свободные» (70-79,9 баллов, 30 стран), «относительно свободные» (60-69,9 баллов, 50 стран), «в основном несвободные» (менее 60 баллов, 59 стран), «закрытые» (50 баллов, 33 страны). 8 стран не рейтингованы.

Первые три места за собой сохранили Гонконг, Сингапур и Австралия, за ними следуют Новая Зеландия, Швейцария, Канада, Чили, Маврикий, Дания, США. Большинство стран Евросоюза в списке «умеренно свободных».

Российская экономика расположилась между Гвинеей-Биссау (138 место) и Вьетнамом (140), оставшись среди «в основном несвободных» стран.

Глобальная ситуация за год почти не изменилась — общий показатель вырос всего на 0,1 балл. Только 31 стране удалось улучшить свою оценку на 1 пункт или более в течение прошлого года, 35 стран потеряли столько же. Ситуацию исследователи характеризуют как стагнацию. Государства пытались остановить растущую безработицу, увеличивая минимальную зарплату или ужесточая контроль на рынке труда. Провал этой политики был очевидным, резюмируют исследователи.

В России ситуация улучшилась в 6 из 10 сфер: уровень расходов правительства (48,6 баллов, 117 место), бизнес-реформы (69,2 балла, 75 место), монетарная свобода (66,7 балла и 152 место), свобода торговли (77,4 балла и 83 место), борьба с коррупцией (24 балла и 140 место). Улучшилась также ситуация в сфере фискальной свободы (86,9 балла), по этому показателю благодаря низким налоговым ставкам Россия на наиболее высоком месте — 38-м. Не изменилась ситуация с сфере защиты права собственности (25 баллов, 135 место), свободы инвестиций (25 баллов, 148 место). Ухудшилась ситуация в области свободы на рынке труда (52,6 баллов, 123 место), финансовой свободы (30 баллов и 130 место).

В итоге Россия увеличила оценку на 0,6 баллов — до 51,1. Это ниже средней по миру оценки 59,6 и по Европе — 66,4 баллов.

Несмотря на относительно высокие темпы экономического роста, достигнутые в основном за счет продажи нефти и газа, фундамент для долгосрочного экономического развития остается хрупким без эффективной правовой базы, характеризуют исследователи ситуацию в России. Участие государства в экономике остается высоким, а в финансовом секторе — выросло. Увеличение инфляционного давления представляет собой серьезную проблему для макроэкономической стабильности, указывают исследователи на риски.
Дядя Шломо#348
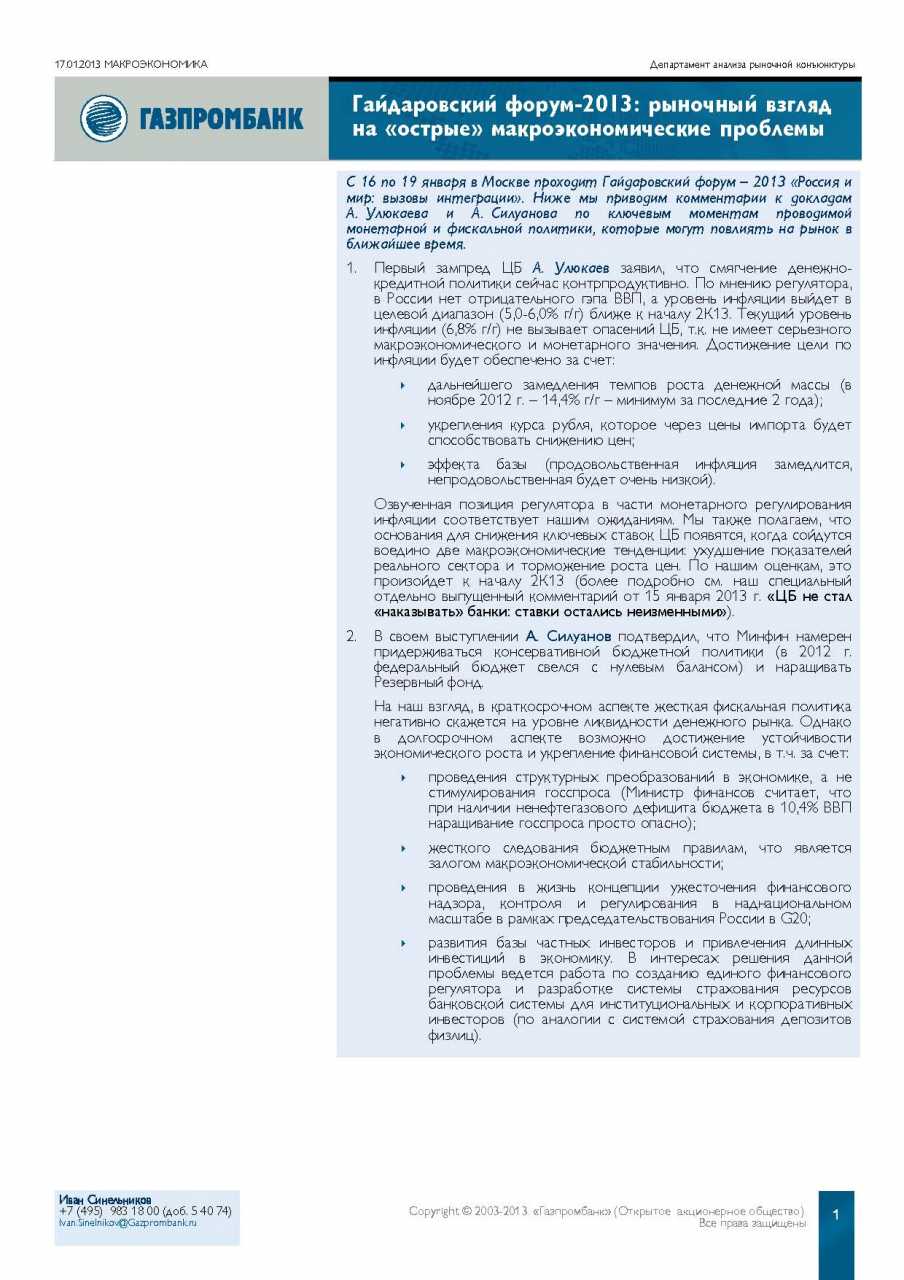
GPB_GaidarForum170113_Page_1.jpg


С 16 по 19 января в Москве проходит Гайдаровский форум – 2013 «Россия и мир: вызовы интеграции». Ниже мы приводим комментарии к докладам А. Улюкаева и А. Силуанова по ключевым моментам проводимой монетарной и фискальной политики, которые могут повлиять на рынок в ближайшее время.

1. Первый зампред ЦБ А. Улюкаев заявил, что смягчение денежно-кредитной политики сейчас контрпродуктивно. По мнению регулятора, в России нет отрицательного гэпа ВВП, а уровень инфляции выйдет в целевой диапазон (5,0-6,0% г/г) ближе к началу 2К13. Текущий уровень инфляции (6,8% г/г) не вызывает опасений ЦБ, т.к. не имеет серьезного макроэкономического и монетарного значения. Достижение цели по инфляции будет обеспечено за счет:

• дальнейшего замедления темпов роста денежной массы (в ноябре 2012 г. – 14,4% г/г – минимум за последние 2 года);

• укрепления курса рубля, которое через цены импорта будет способствовать снижению цен;

• эффекта базы (продовольственная инфляция замедлится, непродовольственная будет очень низкой).

Озвученная позиция регулятора в части монетарного регулирования инфляции соответствует нашим ожиданиям. Мы также полагаем, что основания для снижения ключевых ставок ЦБ появятся, когда сойдутся воедино две макроэкономические тенденции: ухудшение показателей реального сектора и торможение роста цен. По нашим оценкам, это произойдет к началу 2К13 (более подробно см. наш специальный отдельно выпущенный комментарий от 15 января 2013 г. «ЦБ не стал «наказывать» банки: ставки остались неизменными»).

2. В своем выступлении А. Силуанов подтвердил, что Минфин намерен придерживаться консервативной бюджетной политики (в 2012 г. федеральный бюджет свелся с нулевым балансом) и наращивать Резервный фонд.

На наш взгляд, в краткосрочном аспекте жесткая фискальная политика негативно скажется на уровне ликвидности денежного рынка. Однако в долгосрочном аспекте возможно достижение устойчивости экономического роста и укрепление финансовой системы, в т.ч. за счет:

• проведения структурных преобразований в экономике, а не стимулирования госспроса (Министр финансов считает, что при наличии ненефтегазового дефицита бюджета в 10,4% ВВП наращивание госспроса просто опасно);

• жесткого следования бюджетным правилам, что является залогом макроэкономической стабильности;

• проведения в жизнь концепции ужесточения финансового надзора, контроля и регулирования в наднациональном масштабе в рамках председательствования России в G20;

• развития базы частных инвесторов и привлечения длинных инвестиций в экономику. В интересах решения данной проблемы ведется работа по созданию единого финансового регулятора и разработке системы страхования ресурсов банковской системы для институциональных и корпоративных инвесторов (по аналогии с системой страхования депозитов физлиц).
asfdghkj#349
В ветке есть несколько незаконченных сюжетных линий. Ведущему ветку предлагаю их, всё-таки, при возможности, завершить. На это, вероятно, потребуются некоторое количество усилий и времени, но с другой стороны, часть этого уже использована на начало. Без окончания, следовательно, уже потраченные усилия вроде как почти пропадут. Если это так, то это было бы печально. Итак, несколько цитат и несколько сопутствующих им вопросов..

Шломо (Слава) пишет:

4. Что думал Джон Полсон о мусорных ипотечных облигациях в первой половине 2007 года, и даже ещё в 2006, и как он заработал +700% для своих инвесторов и для себя, что означало несколько миллиардов долларов (!!!) в прибыли в его хедж-фонде за 2007 год - обсудим.


Вместо этого была рассказана история молодого врача Майкла Бэрри (каковым он был в третьей части рассказа, в1996 г.) Поскольку в начале он уже менеджер хейдж-фонда то, вероятно, в тот момент он уже как-то связан с неоднократно ранее упоминавшимся Джоном Полсоном (если это одна и та же история). Поскольку он (Майкл Бэрри) придумал использовать для короткой позиции по "мусорным" ипотечным облигациям дефолтные свопы по кредиту и даже начал переговоры с Deutsche Bank и Goldman Sachs по созданию таких инструментов, то по логике повествования у него это в результате получилось (иначе о нем на этой ветке и в этой теме вообще бы не писалось). Хотелось бы узнать в этой связи как события развивались дальше?

Шломо (Слава) пишет:

5. Как та проблема, на которой Полсон заработал миллиарды, медленно катилась с запада на восток и докатилась до СНГ и России - обсудим.
6. Почему такие девелоперы, как ПИК и Миракс, разорились, или почти разорились, в 2008 и 2009 г. - обсудим.


Проблема катилась, действительно, довольно медленно. Я посмотрел сейчас графики: индекс Dow Jones Industrial Average стал "заваливаться" в ноябре 2007, а индекс ММВБ только в мае 2008 года - то есть с задержкой более чем в полгода. Вероятно, от более быстрого падения нас удерживал высокий уровень цен на нефть всё это время (цена на нефть стала уверено падать только в июле 2008 г.)

Почему разорились российские девелоперы - из-за наличия зарубежных кредитов, стоимость обслуживания которых в связи с кризисом стала непомерно дорогой или, быть может, в составе учредителей этих организаций были зарубежные партнеры, которым в этот момент стало не до российских активов?

Шломо (Слава) пишет:

7. Как можно было на этом заработать, если вы знаете, как играть на понижение, т.е. продавать "вкороткую" - обсудим.

Таким образом, для определения точки входа можно было использовать временной лаг между Dow Jones и российским рынком. Перед тем как шортить акцию неплохо было бы посмотреть её более раннюю историю - "Сильнее" акция или "слабее" рынка. По предыдущему поведению акции можно, наверно, заранее определить волатильность и, следовательно, потенциал падения (вот только сама история у ПИКа перед кризисом была, к сожалению, довольно короткая). Не помешало бы, наверно, перед шортом изучить акцию и с точки зрения финансовой отчетности - посмотреть кто владелец, какова прибыль, есть ли свободные средства, много ли у компании долгов. В процессе самой короткой позиции - следить за динамикой падения (ускоряется она или ослабляется), за ситуацией в мире и индексом Dow Jones (коль скоро именно оттуда ураган пришел), за наличием разворотных сигналов на графике котировок ПИКа. Где-то так, наверное. В любом случае, - тем более в короткой позиции - надо четко понимать, что следует делать и в какой последовательности. Пока понимания, к сожалению, не очень много. Даже задним числом. 🙁

Шломо (Слава) пишет:

На двух примерах я расскажу, как были сделаны немаленькие деньги на грузинских (!!!) облигациях, в моём фонде, в 2005 - 2006 годах, и как были сделаны сумасшедшие деньги на так называемых "мусорных" ипотечных облигациях в 2007 году в другом фонде. Если в случае грузинских облигаций было заработано +55% за один год, то в другом случае было заработано +700%, в то время, когда рынок этих облигаций буквально разрушился, и цены на них полетели вниз. Как можно сделать деньги на падении цен? Не только можно, но и нужно! Так сделал Джон Полсон в своём фонде, который называется Полсон энд Ко., и заработал несколько миллиардов долларов (!!!), повторив и даже переплюнув масштабы заработка Джорджа Сороса много лет назад, когда Сорос заработал миллиард на падении британского фунта.
Как это делается? Я расскажу.
И это будет именно в пределах того, о чём Баффет написал вот так (повторяю):
"...мы будем покупать долговые инструменты только в том случае, если они предоставляют возможность необыкновенных прибылей. Либо если конкретный долг оценен неверно, как может оказаться в ходе периодических стихийных бедствий
мусорных облигаций, либо если ставки вырастают до уровня, предоставляющего возможность получения солидных прибылей на капитал по высококачественным облигациям, когда ставки упадут".


А что там, кстати, была за история с грузинскими облигациями? Вероятно, в контексте темы они тоже оказались в рамках случаев, когда они предоставляют возможность необыкновенных прибылей. Либо если конкретный долг оценен неверно На основании каких критериев принималось решение об их покупке? Было бы любопытно - хотя бы вкратце и тезисно - услышать и эту историю тоже.

Конкретно и именно об облигациях не только для завершения сюжетных линий интересно услышать, но и потому что темы облигаций довольно часто всплывают в последнее время в поле зрения. Видимо неспроста.

Из недавнего прошлого можно вспомнить облигации проблемных стран - Греции, Испании, Португалии и отчасти Италии. Относительно недавно доходность по ним была до 7% и выше. Сейчас доходность этих бумаг на программах помощи этим странам резко упала. Наверно, кто-то на этих бумагах заработал и заработал быстро.

Недавно еще прочитал случайно про Хэтти Грей.

http://st.elitetrader.ru/blog/exclusive/29.html
http://www.mirinvestizij.ru/load/khetti_grin_samyj_strannyj_investor/6-1-0-417

Я и раньше про неё знал. Странное привлекает. Сейчас же прочитал осмысленно. В числе прочего там пишется:

"Она инвестировала в облигации Гражданской войны в то время, пока «опытные» инвесторы шарахались от них, как черт от ладана. Между тем война закончилась, дефолта не получилось, а ей удалось удвоить капиталы."

"Постоянно большая часть ее капитала была в деньгах, и как только тот или иной инструмент становился, по ее мнению, дешевым, она его покупала."

То есть речь опять таки идет об облигациях и о старом правиле "Покупай дешево, продавай дорого" (при равном или соизмеримом уровне риска).

Несмотря на уже сказанное немало в этой ветке - необходимое и важное для понимания такого инструмента как облигации - я думаю, что более подробное раскрытие конкретных ситуаций в любом случае не помешает как с точки зрения закрепления пройденного, так и с точки зрения проявления каких-либо нюансов, быть может, ранее упущенных (а ведь как известно, дьявол кроется в деталях). Тем более, что они (конкретные случаи) ранее были уже представлены и анонсированы. 🙂
Дядя Шломо#350
Уважаемый Игорь,

Спасибо за очень осмысленный пост с хорошими вопросами.

Дело в том, что, зарегистрировавшись только 4 дня назад и являясь новичком на нашем форуме (это так?) Вы не очень знаете предыстории создания моей "Финансовой и экономической колонки от Шломо" месяцев так 10 - 11 назад.

http://dodgeram.ru/index.php?option=com_kunena&func=showcat&catid=122&Itemid=226

Тогда только что прошли думские выборы, были выборы президентские, и я чётко высказывал своё мнение по политической ситуации в нашей стране, будучи человеком на форуме тогда... ну как бы не совсем новым, но новым в смысле форумной активности.

Не хочу показаться негативным и разбрызгивать этот негатив сейчас на форуме, но, вкратце, на меня набросилось такое количество упырей у вурдалаков, на страницах этого форума (большое количество из которых было потом забанено, т.е. лишено доступа к сайту), что мне не очень хотелось дальше здесь что-либо писать. Количество помоев, с жЫдом, предателем родины, мальчиком со скрыпочкой, интеллигентишкой, засланным казачком, и т.д. зашкалило. Начав активно писать, включая то, что подметили Вы (про Джона Полсона, Майкла Бэрри, и т.д.), я в какой-то момент переелся этого дерьма от агрессивного меньшинства, и ушёл с форума, просто не желая всё это видеть и читать.

На форум меня возвращал сам Председатель Клуба, Гет. Он обещал вести модерацию более эффективно и наказывать тех, кто нарушает правила форума. Надо сказать, что обещание он своё выполнил. Я вернулся на форум. Но неприятный привкус во рту остался, и я бросил окончательно незаконченные две истории, про Джона Полсона и Майкла Бэрри. Я до сих пор помню об этом, помню о том, что начал и бросил, и да, мне жаль... Вы ведь верно подметили, истории имеют начало, но не имеют продолжения и конца... и как бы тогда начало пропадает... да, ну вот такая цена была заплачена за то, что меня здесь, вобщем-то, тогда затроллили. Вы думаете, мне стОит вернуться к этим историям сейчас? Не знаю. Тогда у меня было время и желание это делать. Сейчас у меня меньше времени, чем тогда... и меньше желания тоже.

Что ещё характерно, так это то, что некоторые мои темы, которые раньше были начаты в разделе "Финансовая и экономическая колонка от Шломо", были снесены в неосновную часть форума "Оффтопик и Флуд", куда не все заходят. Невероятно, но эту тему, из той колонки, снесли сюда тоже, потому что кто-то в ней что-то там нафлудил, заоффтопил и троллил меня. Поэтому, вне зависимости от того, кто виноват, эту тему просто взяли, из моей колонки, и сюда и перенесли, где она успешно загнила. Тем более, что в моей колонке я модератором являюсь, а здесь, в этом разделе, я модератором не являюсь.

Так какие же у меня после всего этого должны быть такие желания особенные, эту тему развивать дальше и возрождать те незаконченные два рассказа?

По грузинским облигациям, могу быстро рассказать. Когда я запустил свой фонд (хедж-фонд), Саакашвили выгонял поганой метлой Шеварднадзе, и в Грузии была Революция Роз. Весь долг Грузии оценивался примерно в 250 миллионов долларов, но при этом грузинские суверенные облигации со сроком погашения в 12 месяцев торговались с доходностью в 55% (т.е. за 55 центов за доллар). Доходность и цены на облигации всегда противоположно-взаимосвязаны, т.е. если доходность растёт, то цена падает, или можно сказать, что, если цена падает, то доходность растёт. Так вот эти облигации, деноминированные в лари, упали в цене, а их доходность достигла 55%. Мы в моей компании подсчитали, что всего долга Грузии будет недостаточно, чтобы построить одну нормальную такую военно-воздушную базу для США, которые тогда собирались обосновываться в том регионе. Понимаете же, стратегическое положение Грузии, трубопроводы, геополитика... ну какой там дефолт по какой-то мелочи, типа 250 миллионам долларов США... мы посчитали, что Грузии не дадут сделать дефолт, что, в крайнем случае, США позаботятся об этом долге. Мы вложили 10% от инвестиционного портфеля нашего фонда в такие облигации. Правда, нужно было слетать в Тбилиси, открыть брокерские счета на наш фонд, в местной валюте, в лари, и дальше покупать облигации. Сформировав позицию, мы просто её оставили, "дозревать" до погашения. Через 12 месяцев облигации пришли к погашению, и Грузия выплатила 100 центов на один доллар, т.е. 100% от номинала. Вот и весь рассказ - удвоение денег на облигациях за один год. Но это было тогда, 2005 год.

А насчёт Полсона и Бэрри... не знаю... а зачем? Если Вам интересно, я лучше вне форума расскажу Вам, и таким, как Вы. Зачем тут раздражать всяких там алкоголиков и поцреотов, которые не хотят этого читать даже в Оффтопике и Флуде? Они же всё равно затроллят... как даже пытались затроллить в это воскресенье мою тему про коньки и каток (спасибо модераторам, удалили этот троллинг почти сразу).

Так что я не знаю, что делать. Упырей и вурдалаков стало значительно меньше, благодаря более эффективной модерации, но они всё равно остались.
1…1213141516…27