Русский Dodge Ram Клуб Архив форума
Форум / Финансовая и экономическая колонка от Шломо / Diamond Age Russia Fund - ежемесячные письма инвесторам - русская версия (только текст)

Diamond Age Russia Fund - ежемесячные письма инвесторам - русская версия (только текст)

Раздел «Финансовая и экономическая колонка от Шломо». Тема открыта 22 марта 2012 года, в ней 83 сообщения.

Дядя Шломо#51
http://dodgeram.ru/index.php?option=com_kunena&func=view&catid=127&id=173982&limit=15&limitstart=60&Itemid=226#174880

http://finance.fortune.cnn.com/2012/02/09/warren-buffett-berkshire-shareholder-letter/

Уоррен Баффет: Почему акции лучше золота и облигаций

Февраль 9, 2012

Журнал FORTUNE -- Инвестирование часто представляют как процесс откладывания денег сейчас в надежде получить большую сумму в будущем. В Berkshire Hathaway мы применяем более ответственный подход, определяя инвестирование как передачу другим нынешней покупательной способности денег, обоснованно ожидая получить их более высокую покупательную способность - после уплаты налогов на прибыль - в будущем. Более лаконично, инвестирование - это отказ от потребления сейчас, чтобы иметь возможность потребить больше позднее.

...и так далее.
Дядя Шломо#52
zero67 пишет:
Спасибо Слава! Вот вроде умный ты мужик! Или нас за идиотов считаешь? То чем занимается твой фонд к инвестициям отношение имеет как баран к ДОДЖ РАМ. И это написано у тебя! А не я придумал!


Нет, это неправильно.

Мой фонд занимается инвестициями.

Инвестиции пайщиков в этот фонд являются своего рода финансовой спекуляцией для них, потому что инвестиционный процесс фонда находится за пределами их контроля, и изначально несёт в себе риски, которые каждый инвестор/пайщик должен брать на себя на свой страх и риск. И ещё дисклеймер говорит, что инвестиция в этот фонд не может являться всеобъемлющей инвестиционной программой для инвестора, т.е. не надо вкладывать ВСЕ свободные средства в этот фонд.

То же самое касается и инвестиций в фонд Баффета.
Дядя Шломо#53
Diamond Age Russia Fund

Ежемесячное письмо инвесторам – январь 2013


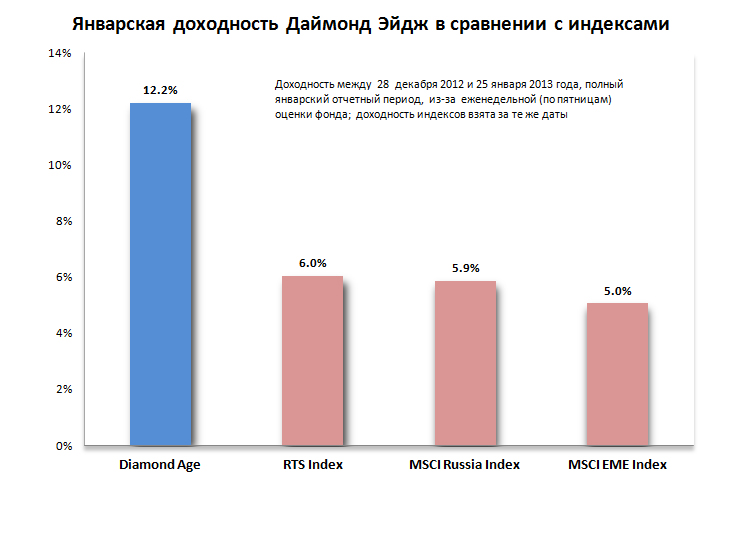
В январе Фонд вновь продемонстрировал впечатляющую доходность +12.19%, после декабрьских +9.38%, и выдал огромные +22.71% доходности за декабрь и январь вместе взятые. Конкретно в январе портфель фонда опередил более чем на 100% все основные индексы, такие как Индекс MSCI EME, который смог прибавить лишь 5.05%, Индекс MSCI России, выросший всего на 5.85%, и индекс РТС, результат которого – сравнительно скромные 6.02%. Превышение доходности в 600-700 базисных пунктов в месяц объясняется превосходным выбором ценных бумаг, тактическим увеличением с последующим уменьшением финансового плеча, и кратковременными короткими позициями по ходу месяца (ликвидированными к концу отчетного периода, поэтому не вошедшими в отчет в таблицах ниже). В действительности, одна из коротких позиций принесла 10%-ю прибыль всего лишь за 5 дней нахождения в активе (см. текст и иллюстрации ниже). Фонд закончил месяц с нулевым плечом, комфортным объемом наличности и лишь 88% экспозицией в «нетто-длинные» позиции.


DavsInd_Jan_Rus.jpg


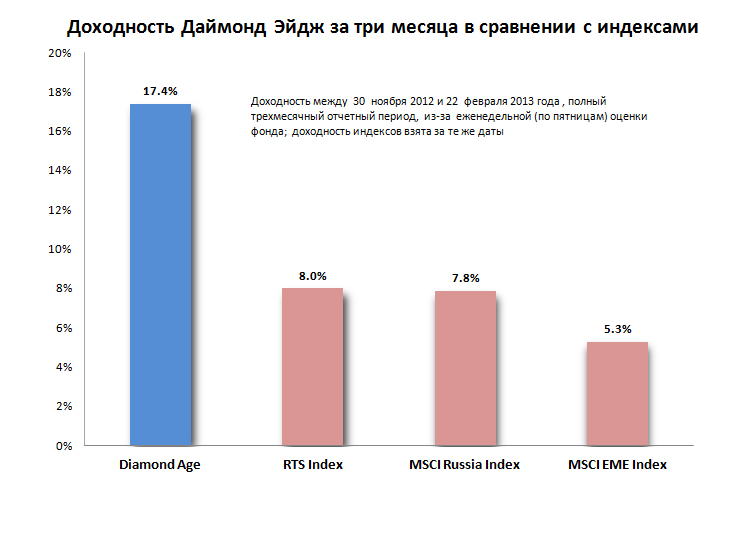
Более того, на момент написания письма, Фонд заработал впечатляющие +17.38% доходности за три полных месяца декабрь, январь и февраль вместе взятые, опередив указанные выше индексы на 941 базисный пункт, 954 базисных пункта и 1 212 базисных пунктов соответственно, за тот же период:


DavsInd_Dec_Jan_Feb_Rus.jpg


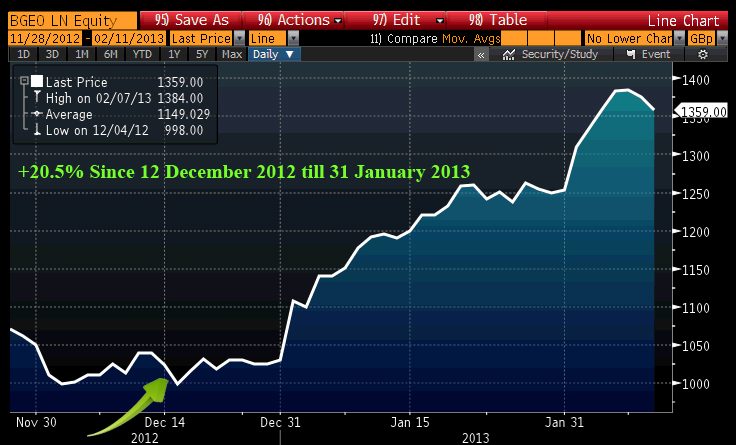
Одним из ключевых активов Фонда в банковском секторе является 5.5% позиция в акциях the Bank of Georgia (Bloomberg: BGEO LN). Она оказалась под давлением на протяжении двух месяцев после парламентских выборов в Грузии, в результате которых действующий президент Михаил Саакашвили и его партия Единое Национальное Движение оказались в оппозиции, а коалиция миллиардера Бидзины Иванишвили получила большинство голосов. Эти выборы создали атмосферу нервозности, однако Инвестиционный Консультант был не слишком обеспокоен перспективами инвестиций в этот банковский актив, вне зависимости от того, какая партия победит на выборах. Действуя спокойно и взвешенно, и руководствуясь рекомендациями Инвестиционного Консультанта, Фонд увеличил объем этого актива с 5.5% до 7% при более низкой цене в середине декабря, и получил более 20% буквально за несколько недель, часть из которых была преобразована в наличность на протяжении января (при этом доля актива все еще остается значительной, ориентированная на будущий рост, обуславливаемый положительными перспективами и уровнем дивидендов в 4.2% годовых при текущей цене). Напомним: правительство Грузии прогнозирует рост ВВП в 6% и инфляцию в 3% на 2013 год, при стабильном потоке ПИИ, в особенности в энергетический сектор.


BGEO_LN_UPD1.jpg


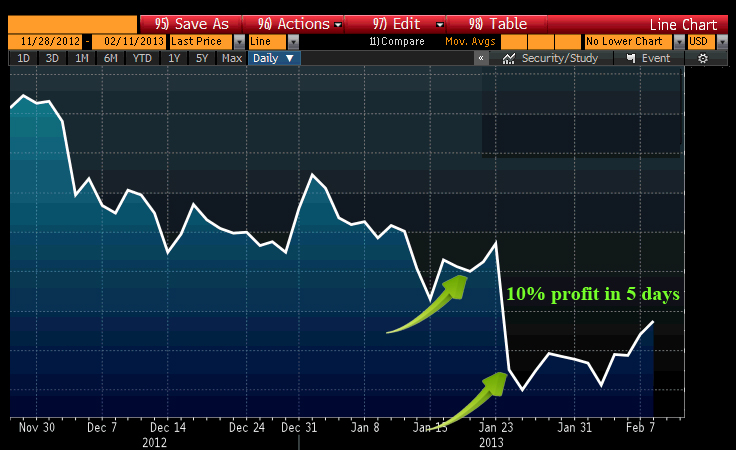
Кроме того, Фонд инициировал значительную короткую позицию в активе, базирующемся за пределами России, но со значительным объемом бизнеса связанным с Россией и странами бывшего Советского Союза. Это инвестиционное решение определялось конкретными ожидаемыми событиями, имело определенные временные рамки и было принято Фондом на основе мнения Инвестиционного Консультанта о слабых финансовых результатах за 4-й квартал, которые должны были быть вскоре опубликованы.
После публикации результатов, актив упал на 10%, и Фонд сумел зафиксировать эту доходность, благодаря короткой позиции, составлявшей 5% портфеля.


NONAME_1.jpg


Что касается текущей глобальной фундаментальной точки зрения, средне- и долгосрочное направления рынка акций должно быть бычьим, при двенадцатимесячном среднем доходе компаний индекса SPX на уровне 7.4%, по сравнению с доходностью десятилетних казначейских облигаций в 1.97%.

И в заключение Инвестиционный Консультант хотел бы поделиться интересной статьей, недавно опубликованной в The Nation (на английском), а также в других источниках (на русском). Статья может дать клиентам Фонда более полное понимание того, что происходит в России, и в мире, связанном с Россией:

http://www.thenation.com/article/172256/americas-new-cold-war-russia#

http://www.inosmi.ru/russia/20130121/204890659.html

Новая холодная война Америки с Россией

Стивен Коэн 16 января 2013 | Статья появилась 4 февраля 2013 в издании The Nation

Пользуясь полной поддержкой безответственной политической элиты и некритичным отношением руководства СМИ, Вашингтон сползает, а то и падает в пропасть новой холодной войны с Москвой. Двусторонние отношения, и без того ухудшившиеся из-за противоракетной обороны, Ближнего Востока и внутренней политики России, сегодня в еще большей степени отравляют два конфликта, напоминающие действия времен предыдущей холодной войны, которые осуществлялись по принципу «око за око, зуб за зуб».

В декабре Конгресс в припадке лицемерного законотворчества и безразличия к последствиям принял закон Магнитского. По сути дела, это черный список, составляемый без соблюдения норм правосудия. Согласно этому списку, наказанию будут подвергаться российские чиновники (а возможно, и члены их семей), которых назовут виновными в «злостных нарушениях прав человека» в России. Насколько бы одиозными ни были эти фигуры, российским политикам никак не могло понравиться очередное высокомерное вмешательство Америки в ее политические и правовые дела. Не менее капризный российский парламент отреагировал весьма оперативно, запретив американцам усыновлять сирот из России. Это очень болезненная тема, и запрет вступит в силу в 2014 году. Ни одна из палат парламента особых возражений против этого закона не высказала.

Однако было и существенное отличие. При «авторитарном режиме» Владимира Путина российские СМИ переполнились напряженными спорами и дискуссиями по вопросу запрета на усыновление. Были там и осуждения в адрес Путина, подписавшего этот закон. С другой стороны, в «демократических» СМИ основного направления в Америке звучат лишь аплодисменты закону Магнитского и решению Обамы подписать его. Ведущие американские газеты, теле- и радиостанции уже не в первый раз играют роль заводилы в новой холодной войне.

Хотя политико-медийный истэблишмент США обычно обвиняет во всем Путина, движение в направлении холодной войны и прочь от партнерства с постсоветской Россией началось почти за десять лет до его прихода в Кремль. Это было в 1990-е годы в Вашингтоне при администрации Клинтона. Именно Клинтон инициировал три основных составляющих политики Вашингтона в отношении России, проводимой с тех пор президентами Бушем и Обамой. Это расширение НАТО (включая сегодня установки ПРО) с распространением зоны альянса вплоть до границ России; это «избирательное сотрудничество», означающее уступки со стороны Москвы без значимых ответных действий со стороны США; и это вмешательство во внутреннюю политику России под лозунгом «продвижения демократии». На протяжении двадцати лет такой подход в манере холодной войны пользуется подавляющей поддержкой обеих партий, политической элиты США и ведущих средств массовой информации.

Задумайтесь над последним эпизодом – тем, что Обама в 2009 году назвал «перезагрузкой» отношений с Москвой. В предыдущей холодной войне это называли «разрядкой». Обаме нужны были от Кремля три уступки: содействие в снабжении войск НАТО в Афганистане, более жесткие санкции против Ирана и российское воздержание при голосовании в Совете Безопасности ООН по вопросу о введении бесполетной зоны в небе над Ливией. Белый дом получил все, что хотел. Взамен Москва хотела официального отказа НАТО от расширения и от включения в свой состав бывших советских республик; компромисса по европейской ПРО и прекращения прямого американского вмешательства в российскую политическую жизнь. Но вместо этого она получила эскалацию по всем трем направлениям оскорбительной политики США – опять же, при единодушном одобрении обеих партий и СМИ.

Так было далеко не всегда. С 1960-х до 1990-х годов в Америке шли острые дебаты между теми, кто предлагал новое похолодание в холодной войне и теми, кто выступал за разрядку. Обе стороны в те годы пользовались значительной поддержкой администрации и Конгресса, и обе регулярно выступали на страницах ведущих газет, а также на национальном телевидении и радио. Демократический процесс в те времена работал, давая отпор советской системе, где такие публичные дебаты были под запретом.

Но сейчас все иначе. Обама окружил себя советниками по России, которые привязались к появившемуся двадцать лет назад подходу, и в рядах которых находится нынешний госсекретарь США Хиллари Клинтон. А что до Конгресса, так он давно уже превратился в двухпартийный бастион холодной войны с его лоббистами, слушаниями, резолюциями и законопроектами. И лишь небольшая горстка людей из Палаты представителей (среди которых слишком мало либералов и прогрессивных демократов) протестует против такой бездумной глупости. Даже общественные низовые «движения за мир» и против ядерного оружия из предыдущей эпохи практически исчезли.

***

СМИ, учитывая их важную роль в дискуссиях на тему национальной безопасности, несут особую ответственность, поскольку они нарушают свои собственные профессиональные каноны, освещая вопросы, связанные с Россией. Редакционные статьи в газетах особым разнообразием не отличаются: они либо одобряют курс администрации на холодную войну, либо жалуются на то, что она ведет себя слишком «мягко» с Кремлем. Другие мнения очень редко, а то и вообще не появляются на страницах влиятельных газет, на национальном телевидении и радио. (Кабельные телеканалы, даже MSNBC, и «публичное» широковещание тоже ничем не отличаются.) Предвзятость редакций сказывается и на репортерах, сообщающих новости. В частности, неустанная демонизация Путина в средствах массовой информации, зачастую не основанная на фактах и лишенная логики, практически заменила собой серьезный многомерный анализ.


Внимание СМИ также носит избирательный характер. Освещение прошлогодних уличных демонстраций в Москве против Путина было исчерпывающим, однако американские корреспонденты проигнорировали незаурядный новый вид протеста в той же самой столице. С 18 по 27 декабря студенты и преподаватели Российского государственного торгово-экономического университета (РГТЭУ) бросили вызов министерскому решению о слиянии их вуза с другим университетом и об увольнении его ректора, видного политического деятеля Сергея Бабурина. Они заняли основной университетский корпус, находились там круглосуточно и временно прекратили свою акцию лишь на новогодние праздники, ожидая ответа на апелляцию в адрес Путина. Если их протесты найдут отклик в других вузах, Россия может столкнуться с первой крупномасштабной студенческой забастовкой за многие десятилетия, что будет иметь важные политические последствия.

Почему американские СМИ не сообщали об этих событиях? Может, потому что у студентов и преподавателей вузов, в отличие от лидеров уличных протестов, нет личных связей с американской прессой и с вашингтонскими руководителями? Или потому что они, в отличие от прошлогодних демонстрантов, не выступают открыто с прозападных позиций, а настроены националистически? А может, потому что бунт в вузе направлен не против Путина (его лозунг звучит так – «Путин – мы верим в тебя. Путин – спаси РГТЭУ»), а против правительства во главе с премьер-министром Дмитрием Медведевым, который когда-то был любимцем Белого дома? Или такие сложности просто слишком трудно вместить в сюжетно-тематическую картину о посткоммунистической России, которую рисуют ортодоксальные средства массовой информации?

Более разнообразное освещение советской России американскими СМИ тридцать лет тому назад помогло президенту Рональду Рейгану встретиться с лидером СССР Михаилом Горбачевым, чтобы совместными усилиями навсегда остановить холодную войну. (Они думали, что им это удалось.) Оба руководителя встретили мощнейшее сопротивление в своих партиях и в средствах массовой информации, хотя они также нашли значительную поддержку. Наверное, слишком многое изменилось – в качестве руководства, в рядах политической элиты в Вашингтоне и Москве, в практике работы американских СМИ – и снова такое произойти уже не может.


Предупреждение о невозможности претензий: Данный материал предназначен исключительно для информационных целей и не представляет собой предложения купить или продать паи фонда «Diamond Age Russia Fund» («Фонд») в какой-либо юрисдикции какому-либо лицу, которому незаконно предлагать такую покупку или продажу. Подписка на паи будет приниматься, и паи будут выпускаться только в соответствии с последней версией меморандума размещения паев Фонда, и потенциальные инвесторы должны внимательно изучить предупреждения о рисках, содержащихся в проспектусе. Инвесторы также должны учитывать любые другие факторы, которые могут играть существенную роль в каждом конкретном случае, включая налоговые соображения, прежде чем делать инвестицию. Инвестиция в Фонд является спекулятивной, и не предназначена быть целостной инвестиционной программой.

© 2013 Diamond Age Capital Advisors Limited. Все права защищены. Ни одна из частей этого материала не может быть скопирована или передана в какой-либо форме – электронной, механической, электро-оптической или какой-либо еще – без предварительного письменного разрешения, данного держателем авторского права. Для получения такого письменного разрешения необходим предварительный запрос о разрешении, направленный Diamond Age Capital Advisors Limited в письменной форме.
Дядя Шломо#54
Журнал SPEAR’S Russia попросил меня написать для них комментарии по Кипру, и дали мне ряд вопросов, как план для статьи. Я написал вчера и им отослал. Они опубликуют 15-го апреля. Я же опубликую раньше, в своём ежемесячном письме инвесторам. Чтобы у всех был доступ, публикую и здесь. Не знаю, будет ли это кому-то полезно из форумчан... не судите строго, если что... не стреляйте, и не баньте. Я же хочу как лучше...

🙁


Комментарий о Кипре


Слава Рабинович для журнала SPEAR’S Russia


Можно ли было предвидеть такой поворот событий?

Острейший финансовый кризис, разразившийся на Кипре именно в такой форме, в форме «нарушений всех табу», оказался полной неожиданностью для всего мира. Однако катастрофы такого рода в экономических системах не происходят внезапно. События, которые привели к плачевному состоянию дел в экономике островного государства, начали развиваться задолго до того, как переговоры с международными кредиторами о предоставлении финансовой помощи стали публичными.

Кипр присоединился к Европейскому Союзу в 2004 г., а через четыре года киприоты получили возможность расплачиваться в евро. Местные банки стали более привлекательными для размещения капитала нерезидентами. Несмотря на кризис в 2008-2009 гг., когда Кипр столкнулся с оттоком ликвидности, с 2010 г. крупнейшие банки страны возобновили практику активного привлечения вкладов от иностранцев, в числе которых было много обеспеченных россиян. Вкладчики в банках острова получали процент по депозитам выше среднеевропейского. Одновременно Кипр развивался как удобный и безопасный оффшорный центр, являясь точкой притяжения для международного капитала. По данным Businessweek, за последние 5 лет депозиты нерезидентов выросли более чем на 60%.

Кипрские банки, имея значительный приток ликвидности, ослабили требования по кредитованию. Второй крупнейший банк Laiki вел себя особенно агрессивно, пытаясь догнать своего ближайшего конкурента, самого крупного банка Кипра – Bank of Cyprus. Бывшие топ-менеджеры Laiki были обвинены в выделении необеспеченных кредитов структурам, аффилированным с материнским банком. С учетом принятого финансовыми властями в 2007 г. решения об ограничении кредитования на внутреннем рынке, во избежание «надувания пузыря» и усиления инфляции, кредитные учреждения Кипра увеличили долю внешних кредитов (по которым ограничений не было). Весомая часть их пришлась на Грецию. Банки Кипра охотно покупали греческие государственные облигации и другие ценные бумаги с повышенным риском. К началу острой фазы кризиса активы банковской системы Кипра превышали ВВП страны в 8 раз.

Начиная с осени 2011 г. Кипр начал испытывать трудности с привлечением финансовых ресурсов на международных рынках капитала, в первую очередь, из-за возросших процентных ставок. В октябре того же года реструктуризация греческого долга обернулась масштабными убытками для кипрских банков. По некоторым оценкам, на «стрижке» облигаций Греции банки острова потеряли до 4 млрд. евро. Страна вынуждена была обратиться за помощью к России, которая в январе 2012 г. выделила ей 2,5 млрд. евро сроком на 4,5 года. Наконец, в середине 2012 г. Кипр запросил поддержку у Европейского фонда финансовой стабильности и Европейского стабилизационного механизма, и на протяжении всей второй половины прошлого года Никосия вела переговоры с «Тройкой» (Еврокомиссия, Европейский центральный банк и Международный валютный фонд) об условиях предоставления финансовой помощи. 30 ноября 2012 г. эта информация стала достоянием общественности.

Утром в понедельник 25 марта министры финансов стран еврозоны (Еврогруппа) подтвердили намерение выделить Кипру стабилизационный кредит в размере 10 млрд. евро. Соглашение о финансовой помощи республике предполагает, в частности, что крупнейший банк страны, Bank of Cyprus, должен быть реструктурирован, а второй по размеру банк страны - Laiki - полностью закрыт. Депозиты меньше 100 тысяч евро будут выведены из него в Bank of Cyprus - на его базе будет создан «хороший» банк. Депозиты на сумму больше 100 тысяч евро в обоих банках будут заморожены. Их используют для решения долговых проблем Laiki и рекапитализации Bank of Cyprus. Около $4,2 млрд. плохих активов Laiki переведут в «плохой» банк — это означает, что они, скорее всего, уже потеряны для вкладчиков, как минимум на существенную часть. Ожидается, что крупные вкладчики Bank of Cyprus в качестве компенсации получат долю в его капитале.

О нарастающих проблемах в банковской системе Кипра можно судить по динамике котировок акций Bank of Cyprus и Cyprus Popular Bank (Laiki Вank). С мая 2011 г. по февраль 2013 г., т.е. до того, как стали известны условия спасения Кипра, включающие введение единоразового налога на депозиты, акции банка Laiki рухнули на 94%, а акции Bank of Cyprus – на 87%.

Таким образом, теоретически, специалист, внимательно мониторящий ситуацию с банками Кипра, должен был начать задавать вопросы относительно устойчивости финансовой системы и возросших рисков банкротства крупнейших финансовых институтов со всеми вытекающими последствиями. Но, с практической точки зрения, предсказать подобные кризисы чрезвычайно сложно, хотя бы потому, что, в большинстве случаев, затруднительно предугадать момент возникновения острых проблем с ликвидностью у банков.

Что такое «нарушение всех табу», о которых я написал в самом начале? Послание владельцам активов всех видов (не только банковских депозитов, но и держателям облигаций, и т.д.) – «Вас могут заставить помогать «выкупать» проблемные страны, и когда вы вкладываете деньги в такие юрисдикции, как Словения, Италия, Испания или Греция, то вы – на крючке.» Как будет материализовываться этот риск на рынках капитала? Когда какая-нибудь страна обращается за помощью, будут провоцироваться ещё большие «набеги» на банки со стороны вкладчиков, и будут провоцироваться ещё большие падения котировок облигаций. Добро пожаловать в новый мир, с новыми правилами. И кто-то из финансовых органов Евросоюза может говорить, что Кипр – это отдельный случай, но Греция тоже была таким «отдельным» случаем. Например, можно один миллион раз повторить мантру о том, что застрахованные банковские вклады, например, до 100 тысяч евро, являются непрекосновенными... но кто же им поверит, в этом новом мире «нарушения всех табу»?

Теперь не только на Кипре, но и в остальных странах Еврозоны, банки будут более осторожны, потребители более экономны, банковские вкладчики более напуганы, и, таким образом, экономический рост в Европе будет ещё медленнее, чем даже раньше.
Кипрская сага также может дать больше аммуниции различным популистским лидерам во всей южной Европе, которые говорят о том, что политические элиты, занимающиеся управлением кризиса, не заботятся о простых людях, подвергая экономики этих стран драконовским мерам и усугубляя рецессии.

Что делать частному инвестору, пострадавшему от событий на Кипре?

Вкладчику с остатками на счетах до 100 тысяч евро волноваться особенно не стоит – такие депозиты подпадают под действие страхования вкладов. С другой стороны, клиенты банков, имеющие на депозитах больше 100 тысяч евро, скорее всего, понесут серьезные потери. Убытки для отдельных групп вкладчиков могут составить 30% и более от суммы вклада.

Этим инвесторам , когда появится такая возможность, стоит серьезно подумать о полным выводе денежных средств из локальных банков и продаже кипрских финансовых обязательств, поскольку всегда в будущем будет существовать вероятность повторения кризиса на Кипре. Предпринимателям, ведущим бизнес на острове, также стоит рассмотреть альтернативные варианты обслуживания в других банках Европейского Союза.

Можно попытаться судиться с кипрскими банками. Как показывает судебная практика некоторых стран, важно быть в числе первых истцов.

Тем, кто собирается купить недвижимость на Кипре, сейчас не стоит торопиться. Через год-полтора квартиры и дома скорее всего могут быть приобретены с существенным дисконтом.

Какой урок из этого можно извлечь?

Решение по «стрижке» депозитов, превышающих 100 тысяч евро, беспрецедентно, но абсолютно логично для Евросоюза. По данным аналитического агентства BCA Research, гарантировать все депозиты «математически невозможно». Правительства Еврозоны собирают примерно $4,5 триллиона доходов в год против приблизительно $8 триллионов депозитов. Совершенно очевидно, что такая мера может быть использована в отношении банковских вкладчиков правительствами любых стран с проблемной финансовой системой. Особенно уязвимы владельцы крупных депозитов. Соответственно, при выборе страны, где будут размещаться денежные средства, следует тщательно анализировать состояние ее финансов и банковской системы.
Опыт Кипра и Исландии показывает, что даже самые крупные, системообразующие банки могут обанкротиться, когда у государства нет ресурсов для их поддержки, а внешняя помощь предоставляется в ограниченном режиме.

Характерная черта кризиса на Кипре – непредсказуемое наступление его острой фазы, сопровождающейся шоком и паникой у населения. В такой ситуации кредитные учреждения не могут нормально функционировать, вводятся ограничения на движение капитала и снятие наличных. Ответственность за происходящее должны нести только сами киприоты, а не Европа или международная «Тройка» кредиторов, выдвинувшая предложение о «конфискации» части депозитов. Поскольку именно Центральный банк Кипра и демократически избранное правительство отвечали за плохо управляемую банковскую систему, разросшуюся до гипертрофированных размеров. Чтобы предотвратить подобные кризисы в странах, где ключевую роль играет финансовый сектор, требуется усиление контроля со стороны как локальных регуляторов, так и общеевропейских.

Существуют ли еще юрисдикции, безопасные для частного инвестора?

Полностью безопасных юрисдикций не существует. Тем не менее, у частного инвестора есть большой выбор юрисдикций со стабильной политической и экономической системой, незыблемым правом собственности, сильным и независимым судом. К таким относятся, прежде всего, Швейцария, Нидерланды, Великобритания, Люксембург, Лихтенштейн, Сингапур, Гонконг, США.

По Вашему мнению, Кипр полностью себя дискредитировал как оффшор?

К сожалению, Кипр дискредитировал себя как офшорный финансовый центр. В считанные дни было потеряно доверие инвесторов, которое создавалось десятилетиями. Но проблемы Кипра на этом не закончились. По мнению Moody's, риск дефолта Кипра и выхода страны из состава Еврозоны будет сохраняться в течение длительного периода времени. По словам экспертов этого международного рейтингового агентства, Кипру грозят серьезные экономические последствия в связи с «непоправимым ущербом, нанесенным репутации финансового сектора страны». На сегодняшний день около 70 процентов ВВП Кипра обеспечивал сектор финансовых услуг. В свете последних решений, эта часть экономики сократится в несколько раз и приведет к глубокой рецессии.
«Более того» - считает партнер консультационной компании Direct Capital Solutions, Александр Кочергин – «в результате заявлений Европейских чиновников, растиражированных СМИ, Кипр сейчас еще более сильно ассоциируется в международных финансовых кругах с «грязными российскими деньгами». Значит российским бизнесменам следует ожидать возможных проблем с расчетами по счетам своих кипрских компаний в других странах ЕС и Северной Америки, «отчетов о подозрительных сделках» банков-контрагентов и других барьеров к ведению нормального бизнеса, которые быстро сведут на нет экономию от работы через кипрские офшоры». Уже сейчас ЕС требует, чтобы Кипр кардинальным образом усилил регулирование индустрии регистрации и администрации компаний и противодействие отмыванию денежных средств. Пока этого не будет сделано, кипрские компании останутся под подозрением.

Даже договор между Кипром и Россией об избежании двойного налогообложения может быть изменен. События последних недель показывают, что при необходимости политики ЕС готовы пренебречь интересами «периферийных» членов Евросоюза, а также третьих стран, таких как Россия.

Для многих российских компаний Кипр в течение последних лет был относительно недорогим «окном в Европу», и своего рода международным расчетным центром, через который они работали с Евросоюзом и другими странами. Теперь для этих целей, скорее всего, придется использовать другие юрисдикции, где издержки на структурирование холдингов и налогообложение будут выше, чем на Кипре.

В связи с последними событиями Дмитрий Медведев, премьер министр России, предложил создать собственный оффшор на территории Дальнего Востока. Он сделал предположение, что «часть наших денег, которая на Кипре, а также в других зонах, которые сейчас не упоминаются по понятным причинам, типа Британских Виргинских островов и других оффшорных зон, к нам вернется». В его предложении, действительно, есть рациональное зерно – снижение налогов в специальной юрисдикции будет способствовать повышению инвестиционной привлекательности Дальнего Востока для бизнеса. И все же, ввиду коррупции, отсутствия защиты прав собственности и плохого делового климата в России вряд ли внутренний оффшор сможет успешно конкурировать за капитал с Люксембургом или Голландией.

Какие наиболее вероятные сценарии развития событий вы можете назвать?

В рамках принятых правительством Кипра условий спасения «Тройкой» от неминуемого дефолта, Кипру необходимо будет полностью пересмотреть свою экономическую модель и сделать это придется в условиях глубочайшего экономического спада. В этой ситуации Кипру, скорее всего, еще не раз придется обращаться за финансовой помощью к «Тройке», как это произошло в Греции. Требования Тройки изменить структуру экономики Кипра явно не ограничатся повышением налогов на прибыль корпораций с 10% до 12,5% и введением налога на доходы от банковских вкладов.

Совершенно очевидно, что Кипр столкнется с масштабным оттоком капитала. Крупные вкладчики банков будут искать кредитные учреждения в других странах мира, отвечающие критериям безопасности и надежности. Власти островного государства это прекрасно понимают и уже ввели на законодательном уровне ограничение на вывоз капитала, которое может сохраняться годами. Это, по сути дела, создает параллельный «кипрский евро» с ограниченной конвертацией, который будет стоить меньше общеевропейского. В этих условиях можно предположить, что крупные вкладчики будут стремиться вывести с Кипра все средства, которые им удастся спасти, используя все доступные для этого методы.

Кроме того, безусловно, значительная часть предпринимателей будет реструктурировать холдинги, перенося бизнес в более надежные юрисдикции с точки зрения финансовой и политической стабильности.

«Что касается холдинговых компаний, мы рекомендуем клиентам выводить их в другие более стабильные юрисдикции, например Голландию или Люксембург;» - говорит Кочергин, – «будущее холдингов на Кипре сейчас сложно прогнозировать и никто не даст гарантии, что через какое-то время киприотам не придется ввести новые налоги в отношении таких компаний, особенно если им придется еще раз идти к Тройке за деньгами. С другой стороны, выводя бизнес с Кипра в другие юрисдикции, многим придется серьезно озаботиться логичностью и прозрачностью корпоративных структур, а также созданием настоящего бизнес-наполнения в новых юрисдикциях, т.е., по определению, финансовые затраты на содержание зарубежных холдинговых структур ощутимо возрастут».

Можно уверенно прогнозировать серьезный экономический спад в стране. Произойдет так называемая внутренняя девальвация, чтобы экономика смогла частично восстановить конкурентоспособность. В отличие от внешней девальвации, как это было с Исландией, Кипр не может девальвировать свою валюту (валюта Кипра – евро). Внутренняя девальвация выражается в стабилизации экономической системы посредством снижения издержек на трудовые ресурсы. Опыт Греции и Латвии показывает, что это происходит крайне болезненным для экономики путем: резко растет безработица и существенно сокращается ВВП.

Кипр стоит перед фактом создания новой экономической модели, и делать это придется если не с нуля, то, во всяком случае, с существенно более низкого уровня.


Предупреждение о невозможности претензий: Данный материал предназначен исключительно для информационных целей и не представляет собой предложения купить или продать паи фонда «Diamond Age Russia Fund» («Фонд») в какой-либо юрисдикции какому-либо лицу, которому незаконно предлагать такую покупку или продажу. Подписка на паи будет приниматься, и паи будут выпускаться только в соответствии с последней версией меморандума размещения паев Фонда, и потенциальные инвесторы должны внимательно изучить предупреждения о рисках, содержащихся в проспектусе. Инвесторы также должны учитывать любые другие факторы, которые могут играть существенную роль в каждом конкретном случае, включая налоговые соображения, прежде чем делать инвестицию. Инвестиция в Фонд является спекулятивной, и не предназначена быть целостной инвестиционной программой.

© 2013 Diamond Age Capital Advisors Limited. Все права защищены. Ни одна из частей этого материала не может быть скопирована или передана в какой-либо форме – электронной, механической, электро-оптической или какой-либо еще – без предварительного письменного разрешения, данного держателем авторского права. Для получения такого письменного разрешения необходим предварительный запрос о разрешении, направленный Diamond Age Capital Advisors Limited в письменной форме.
МИХА81#55
Слава Рабинович для журнала SPEAR’S Russia
Дядя Шломо все очень интересно, если проще кипрские банки банкроты?
Кто из европейских банков следующий, ваш прогноз?
Дядя Шломо#56
МИХА81 пишет:
Слава Рабинович для журнала SPEAR’S Russia
Дядя Шломо все очень интересно, если проще кипрские банки банкроты?
Кто из европейских банков следующий, ваш прогноз?


Миха,

Нет, не все банкроты. Просто Laiki Вank, 2-й по величине, не мог получить спасительный кислород от правительства Кипра, которое само по себе было на грани дефолта по государственным облигациям страны. Bank of Cyprus, 1-й по величине, тоже испытывал трудности. Вся финансовая система Кипра была не в состоянии поддержать все банки во время тяжёлого кризиса, в который Кипр загнал себя сам. Обложить налогом все банковские вклады во всех банках парламент Кипра отказался (это то, что ЕС предложил с самого начала). Было решено - по существу - банкротить только Laiki Вank полностью, и Bank of Cyprus банкротить частично. Все остальные банки, на данный момент, не затронуты, но неизвестно, чем всё это закончится к концу этой недели, когда банки откроются и будет совершён набег всеми вкладчиками на все банки одновременно. Кстати, один из крупнейших банков нашей страны - ВТБ - имеет на Кипре свою дочку, кипрский банк, которым ВТБ владеет. Пока что он не участвует в этом кошмаре банков Laiki Вank и Bank of Cyprus, но, совершенно точно, имеет большое количество клиентов, у которых зависли деньги в Laiki Вank и Bank of Cyprus.

http://online.wsj.com/article/SB10001424127887324789504578384711669136852.html

Итак,

LAIKI – 80% + потеря на EUR 3.2 млрд. незастрахованных вкладов
BOC – 40% + потеря на EUR 8.0 млрд. незастрахованных вкладов

Общая сумма EUR 11.2 млдр. номинал (без дисконтов).

Это очень много. И сейчас уже разворачивается торговля этими обязательствами на финансовом рынке, т.е. те, кто хочет срочно вынуть свою ликвидность из, скажем, Laiki Вank, готовы продавать права на свои депозиты на рынке. А есть те организации, которые готовы эти права покупать. Примерная стоимость этих прав на сегодняшний день - около 20% от номинала, т.е. 20 евроцентов на один евро.

Насчёт европейских банков и кто следующий... Я бы просто опасался любых банков во всех переферийных странах Европы. Они перечислены в моей статье.
МИХА81#57
Миха,

Нет, не все банкроты. Просто Laiki Вank, 2-й по величине, не мог получить спасительный кислород от правительства Кипра, которое само по себе было на грани дефолта по государственным облигациям страны. Bank of Cyprus, 1-й по величине, тоже испытывал трудности. Вся финансовая система Кипра была не в состоянии поддержать все банки во время тяжёлого кризиса, в который Кипр загнал себя сам. Обложить налогом все банковские вклады во всех банках парламент Кипра отказался (это то, что ЕС предложил с самого начала). Было решено - по существу - банкротить только Laiki Вank полностью, и Bank of Cyprus банкротить частично. Все остальные банки, на данный момент, не затронуты, но неизвестно, чем всё это закончится к концу этой недели, когда банки откроются и будет совершён набег всеми вкладчиками на все банки одновременно. Кстати, один из крупнейших банков нашей страны - ВТБ - имеет на Кипре свою дочку, кипрский банк, которым ВТБ владеет. Пока что он не участвует в этом кошмаре банков Laiki Вank и Bank of Cyprus, но, совершенно точно, имеет большое количество клиентов, у которых зависли деньги в Laiki Вank и Bank of Cyprus.

online.wsj.com/article/SB100014241278873...384711669136852.html

Итак,

LAIKI – 80% + потеря на EUR 3.2 млрд. незастрахованных вкладов
BOC – 40% + потеря на EUR 8.0 млрд. незастрахованных вкладов

Общая сумма EUR 11.2 млдр. номинал (без дисконтов).

Это очень много. И сейчас уже разворачивается торговля этими обязательствами на финансовом рынке, т.е. те, кто хочет срочно вынуть свою ликвидность из, скажем, Laiki Вank, готовы продавать права на свои депозиты на рынке. А есть те организации, которые готовы эти права покупать. Примерная стоимость этих прав на сегодняшний день - около 20% от номинала, т.е. 20 евроцентов на один евро.

Насчёт европейских банков и кто следующий... Я бы просто опасался любых банков во всех переферийных странах Европы. Они перечислены в моей статье.
Но ведь есть вероятность что и оставшиеся банки также могут обанкротится?
Да банки перефирийных стран скорей всего следующие, но вопрос не потянут ли они за собой и перечисленные банки стран с надежной банковской системой? Ведь в США уже видели как рухнули банки, которые были столпами и еще вопрос кто из нынешних гигантов следующий кандидат, хотя внешне кажется что они надежны.
Дядя Шломо#58
МИХА81 пишет:
Но ведь есть вероятность что и оставшиеся банки также могут обанкротится?
Да банки перефирийных стран скорей всего следующие, но вопрос не потянут ли они за собой и перечисленные банки стран с надежной банковской системой? Ведь в США уже видели как рухнули банки, которые были столпами и еще вопрос кто из нынешних гигантов следующий кандидат, хотя внешне кажется что они надежны.


Миха,

Вы хотите, чтобы я своими комментариями вызвал набег вкладчиков на какой-нибудь банк и его завалил?

😆

Управляющая компания и фонды, которые я консультирую, имеют свои банковские счета в следующих юрисдикциях: Россия, Латвия, Люксембург, Лихтенштейн, Монако, Швейцария, Каймановы острова и США.

Диверсификация.
МИХА81#59
Миха,

Вы хотите, чтобы я своими комментариями вызвал набег вкладчиков на какой-нибудь банк и его завалил?


Управляющая компания и фонды, которые я консультирую, имеют свои банковские счета в следующих юрисдикциях: Россия, Латвия, Люксембург, Лихтенштейн, Монако, Швейцария, Каймановы острова и США.

Диверсификация.
Спасибо, повесилили, врядли если скажем вы предскажете банкротство Сити-банку или Банк оф Америка, врядли побегут туда вкладчики, для это нужен минимум Бернанке, вы же можете только сделать прогноз и то не факт что ваш прогноз сбудется, может все произойти с точностью до наоборот
Дядя Шломо#60
Второй сегмент этого видео - про Кипр. Очень интересно!

http://tvrain.ru/articles/informatsionnyj_serial_parfenov_premernyj_vypusk_polnaja_versija-339495/25681/
Дядя Шломо#61
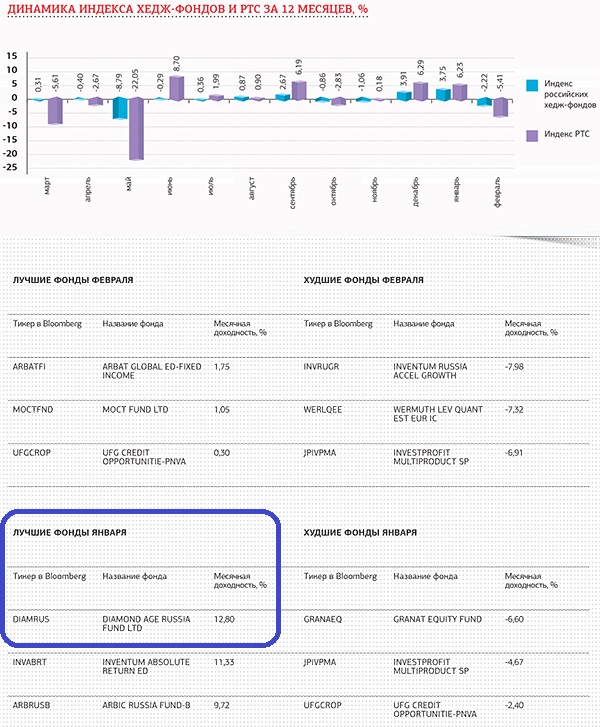
http://pbwm.ru/articles/spears-russia-hedge-fund-index--2


Best_Jan_2013.jpg
Дядя Шломо#62
Сегодня в газете Коммерсант...

http://www.kommersant.ru/doc/2169789?isSearch=True

Слава Рабинович, генеральный директор московского филиала Diamond Age Investment Advisors Ltd

— Diamond Age является инвестконсультантом хедж-фонда, зарегистрированного на Кайманах. Что мешает зарегистрировать хедж-фонд по российскому законодательству, ведь это можно сделать с 2008 года?

— Зарегистрировать хедж-фонд в России действительно можно. По данным Национальной лиги управляющих, на сегодняшний день здесь существует аж 26 таких фондов. Это, конечно, ничтожное количество по сравнению с более чем 12 тыс. во всем мире. Такие темпы связаны со многими причинами. И вопросы налогообложения здесь даже не на первом месте. Хотя хедж-фонды предпочитают "селиться" в юрисдикциях с нулевым налогом на прибыль (такими как, например, Каймановы острова), налоговые ставки в России не самые высокие в мире. Гораздо важнее при выборе юрисдикции, по крайней мере для нас как для инвестконсультантов, правильно выстроенная и четко работающая инвестиционная инфраструктура — начиная от банков и юридических консультантов и заканчивая регулирующими органами и правовым полем.

— Почему была выбрана именно эта юрисдикция, а не, например, Бермудские, или Сейшельские острова, или тот же Кипр, почему не Ирландия, где любят регистрировать ETF?

— Нам было легче в плане выбора, так как десять лет назад, когда создавался наш первый фонд, не существовало, в частности, законодательства UCITS, которое регулирует деятельность фондов в Ирландии и во всем Евросоюзе, и ни Кипр, ни Бермуды практически не существовали как юрисдикции для хедж-фондов. Сегодня у управляющих компаний гораздо больше выбора. И, например, можно сэкономить пару долларов, зарегистрировав фонд на BVI. Но несмотря на то, что Кайманы — одна из самых дорогих юрисдикций, многие выбирают как раз ее из-за качества сервис-провайдеров и меньшей зарегулированности этого островного государства.

— И как же регулируется ваша деятельность на Кайманах?

— Особенность регулирования — минимум бюрократии. Фонду необходимо только уплатить ежегодный фиксированный регистрационный взнос и предоставить отчетность, заверенную одной из компаний "большой четверки" аудиторов. Кстати говоря, чтобы дать представление о том, насколько недешевыми являются Кайманы, могу сказать, что полная стоимость ежегодного аудита фонда со сложной структурой и глобальным портфелем из многих классов активов может достигать $100 тыс. В вопросе отчетности регулирующий орган, Монетарная комиссия Каймановых островов, готов проявить либеральность и при необходимости продлить обычный срок сдачи аудиторской отчетности — 30 июня каждого года. Но в чем он абсолютно не готов проявлять либеральность, так это в отношении любых подозрений в отмывании денег и других незаконных операциях. В подобных случаях компании грозит блокирование операций по счетам и/или приостановление действия лицензии.

— Какие ограничения накладывают на деятельность управляющего фондом (инвестсоветника) рыночные контрагенты — банки-кастодианы и т. п., а также сами инвесторы?

— Ограничения, конечно же, существуют. Ведь когда организм взаимодействует с внешней средой, то всегда возникают какие-либо ограничения. К примеру, могут быть ситуации, при которых возникает риск контрагента. Достаточно привести простой пример непоставки купленных бумаг или задержки платежа при продаже. Также вероятен риск неисполнения заказа брокером вовремя, что может привести к существенным потерям. Если говорить о кастодианах, то несвоевременное информирование инвестсоветника о корпоративных действиях может также привести к потерям.

— Ваш клиент — кто он? И какова была его типичная реакция на последние кипрские события?

— Ранее инвестирование в хедж-фонды было в большой степени привилегией частных инвесторов с высоким доходом. За последнее десятилетие институциональный капитал, инвестированный в хедж-фонды, постоянно возрастал и тип инвесторов постепенно изменялся. Сейчас основными поставщиками капитала являются фонды фондов, пенсионные фонды, благотворительные фонды, университетские фонды и т. д.

Наш фонд преимущественно содержит капитал крупных частных инвесторов. Хотелось бы обратить внимание на то, что до кризиса 2008 года фонды фондов доминировали в аллокациях в хедж-фонды, но после кризиса индустрия претерпела серьезные изменения, и многие крупные фонды фондов были ликвидированы.

Конечно же, ситуация на Кипре не может быть воспринята положительно. Достаточно посмотреть на реакцию индекса РТС на это беспрецедентное событие. Инвесторам навязали новый мир с новыми правилами. И кто-то из финансовых органов Евросоюза может говорить, что Кипр — это отдельный случай, но Греция тоже была таким "отдельным" случаем. Можно миллион раз повторять мантру, что застрахованные банковские вклады до €100 тыс. являются неприкосновенными, но кто же теперь в это поверит?

Интервью взял Иван Кузнецов
Дядя Шломо#63
Для письма инвесторам перевёл статью... и сделал её в качестве приложения для майского письма инвесторам.

Сразу здесь ниже - мой перевод. Ещё ниже - оригинал по-английски.


http://www.themoscowtimes.com/blogs/476655/post/goldman-sachs-mission-impossible/476656.html

Голдман Сакс. «Миссия невыполнима»?
7 марта 2013
Йен Прайд

В третьем квартале 2012 года экономика записала себе в актив 55-й квартал роста подряд и приятно удивила аналитиков повышением на 7,1 процента. Экономика, похоже, только что стабилизировалась на уровне от 5 до 6 процентов годовых, но Министерство финансов считает, что темпы роста могут подняться до 7 - 8 процентов, в конечном счете. Хотя никаких новых налогов введено не было, их сбор вырос почти на 2 процента от ВВП, при этом Министерство ожидает роста собираемости еще на 2 - 3 процента. Экспорт смотрится довольно сильно, несмотря на глобальные проблемы, благодаря диверсифицированной модели экономики страны.

Настроение иностранных инвесторов вдруг стало очень бычьим, следовательно портфельные инвестиции льются рекой и зарубежные производители стремятся строить производственные мощности.

Это радостное состояние дел в экономике показывает, как легко решительный президент может изменить положение к лучшему.

Бенигно Акино, после вступления в должность президента Филиппин в мае 2010 года, интенсивно выступает за верховенство закона и борется с уклонением от уплаты налогов и коррупцией – даже бывшего президента Глорию Макапагал Арройо судят за фальсификацию выборов.

На этом фоне трехлетнее соглашение, объявленное в начале февраля, о том, что Министерство экономического развития Российской Федерации и Российский Фонд Прямых Инвестиций наняли инвестиционный банк Голдман Сакс, выглядит довольно странно.

Голдман призван помочь организовывать встречи и улучшать связи с инвесторами, доходчиво и четко разъяснять им правительственные решения, а также быть советником российскому правительству в контексте увеличения привлечения капитала и трансформации Москвы в международный финансовый центр.

Но Россия бесчисленное количество раз уже получала схожие советы по достижению этих целей в прошлом – в том числе с 2000 года. Ей просто надо сильно урезать коррупцию и бюрократию, а также поменять свою политику в сторону приветствия и защиты как внутренних, так и международных инвесторов.

В глубине души Россия знает все это сама. К примеру, еще в самом начале своего первого срока президент Владимир Путин говорил, что с этого момента будет диктатура закона, но в своем индексе восприятия коррупции за 2012 год, агенство Transparency International поставило Россию лишь на 133-е место из 176 стран и территорий.

Однако многие международные и отечественные наблюдатели утверждают, что, на самом деле, статус-кво устраивает Путина, так как окрепшая бюрократия держит под контролем деловых людей и общество в целом. Это соответствует мнению президента о необходимости стабильности после 90-х годов, которые он и многие россияне считают периодом хаоса, и, скорее всего, его точка зрения укрепилась после Арабской весны и прошлогодних протестов в самой России.

Но коррупция и бюрократия отпугивают инвесторов. Российская деловая пресса регулярно задает вопрос, почему – несмотря на низкие ставки корпоративных и подоходных налогов в России – иностранцы должны инвестировать в Россию, когда отток капитала невероятно высок, а российские компании предпочитают размещать свои ценные бумаги в Лондоне, Нью Йорке и Гонконге, но не в Москве?

Многие российские бизнесмены просто не доверяют государству в силу исторических причин – это наследие веков: произвол царей и Советского Союза и неопределенность, начиная с 1990-ых годов. Даже сейчас они говорят: «Мы не знаем, что будет завтра». Гораздо лучше положить деньги оффшор, чем оставлять их под рукой непредсказуемого государства.

Слишком часто Россия создает впечатление, что она делает инвесторам одолжение, позволяя им вообще приехать в страну, когда это должно быть абсолютно наоборот. Несмотря на это, в 2012 году Путин дал задание правительству улучшить место России в рейтинге Doing Business Всемирного Банка до 20-го места к 2018 году, и, хотя Россия поднялась на восемь позиций до 112 места к моменту последнего обзора банка в октябре 2012 года и обогнала Бразилию и Индию, это еще слишком удручающее место.

Официальная Россия, похоже, до сих пор не хочет изменить свою политику и считает, что проблема заключается в её хромающих «связях с общественностью», её образе и антироссийских предрассудках за рубежом. Ранее в этом году, заместитель министра экономического развития РФ Сергей Беляков заявил журналистам: «Мы не знаем, как общаться с инвесторами». Андрей Костин, председатель группы «ВТБ», второго по величине банка в России, заявил в прошлом году, что Россия была недооценена из-за ее коррупционного образа и отсутствия необходимости соблюдать закон.

Проблема, однако, заключается не в имидже и коммуникации, а в российской действительности. Запад испытывает огромное восхищение искусством, литературой, музыкой и спортивными достиженими России, но он критикует коррупцию и бюрократию в стране на протяжении веков. И все же, в целом Россия отказывается слушать конструктивную критику и часто реагирует в защитно-агрессивной манере на благонамеренные советы. Голдман, скорее всего, взялся за проект с названием «Миссия невыполнима».

В своей недавней книге «The Strongman: Vladimir Putin and the Struggle for Russia», которая также появилась в русском переводе под названием «Железный Путин: взгляд с Запада в 2012 году», бывший корреспондент Би-Би-Си Ангус Роксборо дает отчет о любительском подходе Кремля к PR – о том, о чем инсайдеры PR довольно хорошо знали в то время. В преддверии саммита G8 в Санкт-Петербурге в июле 2006 года, Кремль нанял американскую PR-компанию Ketchum, наряду с ее европейским партнером GPlus в Брюсселе и Берлине. Но в штате ни одной из этих компаний не было экспертов по России. Поэтому Gplus, в свою очередь, попросил Роксбурга быть их уполномоченным человеком по работе с Кремлем – хотя, как признает Роксбург, он не имел никакого опыта по PR вообще. Тем не менее, он принял предложение и разрывался между Европой и Москвой, вместо того, чтобы постоянно оставаться в столице России, и правильно делать работу.

Роксбург также описывает отрывочные результаты его усилий по оказанию помощи Кремлю и различным министерствам в области PR. Его правильные советы по внедрению новой, благоприятной для инвесторов политики и то, как Кремль мог бы построить доверительные отношения с иностранными журналистами, просто напросто игнорировались.

Москва, похоже, тоже считает, что такие вопросы, как посмертный суд над Сергеем Магнитским и запрет на усыновление американцами российских детей находятся в разных плоскостях с инвестиционным климатом страны, и указывает на то, что многие международные инвесторы и компании работают в России и делают хорошую прибыль.

Это совершенно верно, но для тех, кто не знает Россию изнутри, способность страны регулярно наполнять мировую прессу настораживающими заголовками, скорее всего, всегда будет заглушать любые улучшения своего инвестиционного климата.

Хочется надеяться, что все в этот раз будет иначе, и что Голдман будет иметь гораздо больше успеха, хотя в качестве инвестиционного банка ему не хватает настоящего опыта в области PR-а и он сам страдает от потери репутации в последние годы. Это, однако, зависит от России, а не от Голдмана.


http://www.themoscowtimes.com/blogs/476655/post/goldman-sachs-mission-impossible/476656.html

The Moscow Times
Goldman Sachs’ Mission Impossible
March 7th, 2013
By Ian Pryde

In the third quarter of 2012, the economy chalked up its 55th straight quarter of growth and surprised analysts on the upside by growing 7.1 percent. The economy has apparently stabilized at 5 to 6 percent per annum recently, but the Finance Ministry reckons that the growth rate could eventually rise to 7 to 8 percent. Although no new taxes have been introduced, the tax take is up by nearly 2 percent of GDP, with the ministry expecting to pull in another 2 to 3 percent. Exports are holding up well despite the global headwinds thanks to the country’s diversified economy.

Foreign investors are suddenly very bullish, so portfolio investment is flooding in and international manufacturers are looking to set up production plants.

This happy state of affairs shows how easily a determined president can turn things around.

Since taking office in May 2010, Benigno “Noynoy” Aquino of the Philippines has been vigorously pushing the rule of law and fighting tax evasion and corruption — even former President Gloria Macapagal Arroyo is on trial for electoral fraud.

Seen against this background, the three-year agreement announced in early February that Russia’s Economic Development Ministry and the Russian Direct Investment Fund had hired investment bank Goldman Sachs is rather odd.

Goldman is to help set up meetings with investors, better communicate government decisions and advise Russia on its bid to attract more capital and transform Moscow into an international financial center.

But Russia has been advised countless times in the past how to achieve these ends — including since 2000. It simply has to clean up its act by slashing corruption and bureaucracy and changing its policies to both welcome and protect domestic and international investors. Deep down, Russia knows this anyway. Early on in his first term, for example, President Vladimir Putin himself said that from now on there would be a dictatorship of the law, but Transparency International's 2012 corruption perception index ranked Russia 133 out of 176 countries and territories.

Many international and domestic observers, however, argue that the status quo actually suits Putin since the now overweening bureaucracy keeps both business and society at large in check. This chimes in with the president's view of the need for stability after what he and many Russians see as the chaotic 1990s, a view arguably strengthened after the Arab Spring and Russia's own protests last year.

But corruption and bureaucracy deter investors. The Russian business press regularly asks why — despite Russia's low corporate and income taxes — foreigners should invest in Russia when domestic capital flight is so high and Russian companies prefer to list their companies in London, New and Hong Kong rather than Moscow?

Many Russian businessmen simply do not trust the state for historical reasons — the legacy of centuries of arbitrary rule by the czars and the Soviets and the uncertainties since the 1990s. Even now, they say, “We don’t know what’ll happen tomorrow.” Far better to put the money offshore than leave it exposed to the reaches of an unpredictable state.

All too often Russia gives the impression that it is doing investors a favor by allowing them in at all, when it should be vice versa. Even so, in 2012, Putin told the government to increase Russia's ranking in the World Bank's Doing Business rating to 20th by 2018, but although Russia had climbed eight positions to 112 by the Bank's October 2012 review and was above Brazil and India, this is still far too low.

Official Russia still seems reluctant to change its policies and believes the problem lies with its communications, image and an anti-Russian bias abroad. Earlier this year, Deputy Economic Development Minister Sergei Belyakov told reporters, “We don't know how to communicate with investors.” Andrei Kostin, chairman of VTB Group, Russia’s second-largest bank, said last year that Russia was undervalued “because of its image of corruption and lack of necessity to comply with law.”

The problem, however, is not one of image and communication but of Russian reality. The West has tremendous admiration for Russia's art, literature, music and sporting achievements, but has been criticizing the country's corruption and bureaucracy for centuries. And yet, Russia generally refuses to listen to constructive criticism and often reacts in a defensive-aggressive manner to well-meant advice. Goldman may have taken on “Mission Impossible.”

In his recent book “The Strongman: Vladimir Putin and the Struggle for Russia,” which has also appeared in Russian translation, former BBC correspondent Angus Roxburgh gives an account of the Kremlin's amateur approach to PR — something PR insiders knew very well at the time. In the runup to the G8 summit in St. Petersburg in July 2006, the Kremlin hired U.S. PR outfit Ketchum and its European partner GPlus in Brussels and Berlin — neither of which had any Russia experts at all. GPlus therefore approached Roxburgh to be their point man with the Kremlin — although as Roxburgh concedes, he had no PR experience whatsoever. He nevertheless took up the offer and commuted between Europe and Moscow, instead of staying permanently in the Russian capital to do the job properly.

Roxburgh also describes the desultory results of his efforts to help the Kremlin and various ministries with PR. His correct advice on introducing new investor-friendly policies and how the Kremlin could build trusting relations with international journalists was simply ignored.

Moscow also seems to believe that issues such as Sergei Magnitsky’s posthumous trial and the ban against Americans adopting Russian children are totally separate from the country’s investment climate and points out that many international investors and companies operate in Russia and make good profits.
This is perfectly true, but to those who do not know Russia from the inside, the country's ability to make global headlines for all the wrong reasons is always likely to drown out any improvements to its investment climate.

The hope must be that things will be different this time round and that Goldman will have much more success, even though as an investment bank it lacks genuine PR expertise and has suffered reputation loss itself in recent years. This, however, depends on Russia, not on Goldman.
Дядя Шломо#64
Для письма инвесторам перевёл две статьи... и сделал их приложениями к августовскому и сентябрьскому письмам инвесторам.

Сразу здесь ниже - мой перевод.

[Текст письма инвесторам за август]

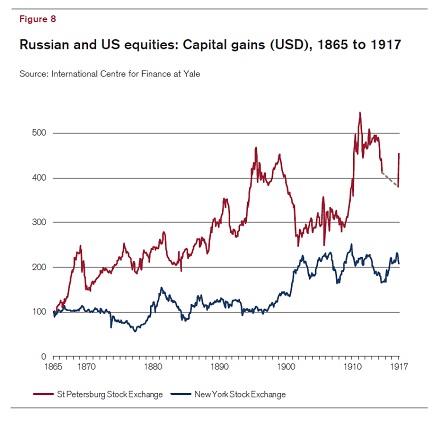
Как примечание к этому ежемесячному отчету, просто в качестве пищи для размышления, Инвестиционный Консультант хотел бы поделиться с читателями следующим графиком, опубликованным в этом году Исследовательским Институтом Credit Suisse в своем отчете «Credit Suisse Global Investment Returns Yearbook 2013»:


RusEquitiesXIXcent.jpg


«На рисунке 8 показан прирост капитала (в долларах США) на Санкт-Петербургской и Нью-Йоркской фондовых биржах с 1865 года и далее. Сразу видно, что российские акции выглядят значительно лучше. Но потом видишь масштаб времени, и его конечную точку, а именно 1917 год. Биржа в Санкт-Петербурге была закрыта на время Первой Мировой войны с июля 1914 (серая пунктирная линия представляет этот период). Затем она была вновь открыта на короткое время, в начале 1917 года, когда акции подскочили на 20%. Но потом пришла революция, и все акции царской эпохи стали бесполезными листками бумаги».
В 1900 году Россия представляла более 6% от общей капитализации акций крупнейших 22 стран и их рынков. Рыночная капитализация России «исчезла» в 1917 году, а затем вновь появилась – с гораздо меньшим процентом, в начале 1990-х годов, и сейчас достигла только лишь 1.65%. Россия, однако, не перестала занимать одну шестую часть суши, и являться одной из богатейших, по количеству природных ресурсов, стран в мире, имеющей высокообразованное население, и, надеемся, демонстрирующей дальнейший прогресс с реформами.


[Текст письма инвесторам за сентябрь]

В Письме Инвесторам в прошлом месяце, Инвестиционный Консультант предоставил интересную ремарку – график роста стоимости акций компаний России и США с 1865 по 1917, с некоторым анализом, предоставленным Исследовательским Институтом Credit Suisse (см., нажав выше ссылку, соответствующую августу). Рискуя «переусердствовать», Инвестиционный Консультант прилагает еще одно интересное примечание... Но Даймонд Эйдж не мог не поделиться этими интересными историческими фактами со своими читателями, так как уроки прошлого иногда становятся очень актуальными – но только для тех, кто их изучит.

http://www.historytoday.com/charles-emmerson/russia-eve-first-world-war

Россия накануне Первой Мировой Войны
Автор: Чарльз Эммерсон | Опубликовано в журнале History Today, Том: 63 Выпуск: 10 2013
ПЕРВАЯ МИРОВАЯ ВОЙНА, РОССИЯ

1913 год ознаменовал возрождение России празднованием 300-летия династии Романовых и экономическим бумом. Не случись Первой Мировой Войны, страну могло ожидать совсем иное будущее, считает Чарльз Эмерсон.


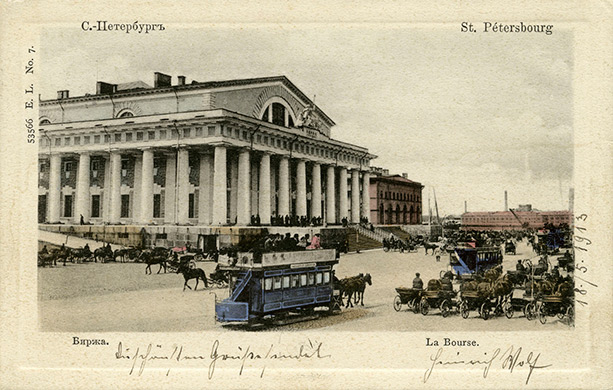
exchange_2013-10-25.jpg
Открытка с видом Санкт-Петербургской фондовой биржи, ок.1913 г.


В мае 1913 года известный французский экономист Эдмон Тери отправился в поездку в Россию для изучения экономического чуда: неуправляемых преобразований империи, находящейся на финансовых задворках, в современную сельскохозяйственную и промышленную сверхдержаву. Выводы его «молниеносных гастролей» оказались драматичными и весьма далекими от всякого рода мрачных предсказаний, которых можно было бы ожидать. К 1948 году, писал Тери, население России вырастет до 343 900 000 – и будет в три раза больше, чем в Германии, в шесть раз больше, чем в Англии и в восемь раз больше, чем во Франции. «Если ситуация с 1912 по 1950 продолжит развиваться так же, как в период с 1900 по 1912», утверждал он, «Россия будет доминировать в Европе к середине текущего столетия, как политически, так и экономически и финансово». Поражение России в русско-японской войне (1904-1905) теперь уже является достоянием истории. И хотя социалисты, анархисты и радикальная интеллигенция, с ее вечными интригами, замышляют свержение режима и организуют беспорядки, возникающие то там, то тут, по всей стране, Россия не производила на Тери впечатление страны, находящейся на грани полномасштабной социальной революции. Будущее казалось светлым.
Дядя Шломо#65
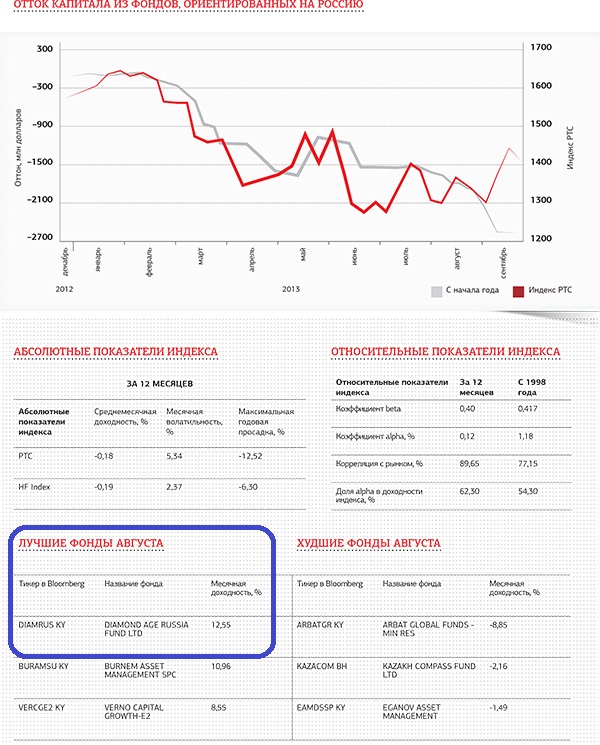
SPEAR_s_September_2013_best.jpg
Юрич#66
Слав, а как у них в разных статьях разные таблицы и показатели получаются?

это отсюда http://pbwm.ru/articles/rossiyskie-hedzh-fondy-snova-v-plyuse

То у тебя лучший, то худший, говорит о не профессионализме B)

hf_14_10_2013_1.jpg
Дядя Шломо#67
У них ошибка на сайте, с названием месяца.

Должно быть +5.60% в июле, ‐4.91% в августе, +12.45% в сентябре, +5.63% в октябре.

Небольшая разница в сотых долях процентов - это разница в методологии сообщения доходностей на основе bid-to-bid, или offer-to-offer, но это уже нематериально.
Юрич#68
ну и нафиг ты с такими козлами связываешься?
они тебя мутузят как тряпку, то лучший, то худший,

будь собой, тебя заметят 🎉
Дядя Шломо#69
Для своего ноябрьского письма инвесторам фонда (которое всегда пишется в оригинале на английском) я сделал приложение - вот эту статью по-английски --

http://www.themoscowtimes.com/opinion/article/a-tough-road-ahead-for-emerging-markets/491215.html#ixzz2nBH6y0wy

Для русской версии этого письма я перевёл эту статью на русский язык. Возможно, кому-нибудь будет интересно (прошу тех, кому неинтересно, просто пройти мимо).


Непростое время впереди у развивающихся рынков

The Moscow Times, 11 Декабря 2013 | Выпуск 5274

Джеймс Бидл

Развивающиеся рынки пережили трудный год. В то время как фондовый рынок США вырос более, чем на 20%, MSCI развивающихся рынков находится в минусе. Инвесторы выделяют два фактора, которые объясняют эту поразительную разницу: перспектива сворачивания мягкой денежной политики в американской экономике и замедление траектории роста развивающихся экономик. Что же, ставим крест на развивающихся рынках? И что можно сказать о роли США в отношении мирового рынка капитала и глобального экономического развития?

Глядя на денежно-кредитную политику США , легко вскочить в популистский вагон и винить Федеральную Резервную Систему США в бедах таких далеких от нее стран, как Россия, Бразилия и Индонезия, рынки каждой из которых испытали удар от перспективы сокращения мер количественного смягчения в США.

В 2011 году президент Владимир Путин описал США, как «паразита», живущего за счет мировой экономики, благодаря доминированию доллара, а за год до этого министр финансов Бразилии Гвидо Мантега обвинил США в развязывании валютной войны, своей нетрадиционной монетарной политикой. И, как ожидалось, как только Федеральный Резерв стал рассматривать сокращение своих нетрадиционных мер на протяжении последних 6-ти месяцев, развивающиеся рынки испытали сильный отток капитала.

Хотя и правда то, что эти потоки, в значительной степени, являются прямым следствием денежно-кредитной политики США, не справедливо возлагать ответственность за это на США. Действительно, доллар остается, по определению, краеугольным камнем мировой экономики. Но всегда было ясно, что США обязательно предпочтут политику, которая служит внутренним нуждам, той, которая заботится об общемировых интересах. Более того, любому, кто хотел бы, чтобы США делали обратное, возможно, стоит задуматься о глобальных экономических последствиях. В конце концов, США остаются крупнейшей экономикой в мире, так что её благополучие имеет важное значение для всех.

Все эти политические пересуды игнорируют тот факт, что проблемы, с которыми развивающиеся рынки сталкиваются по мере развития денежно-кредитной политики США, не новы. Государственные облигации развивающихся стран в ходу примерно с начала 19-го века, когда они впервые стали торговаться в Лондоне. Этот первый бум облигаций, выпущенных в те времена, когда Россия считалась развитой мировой державой, а страны Латинской Америки объявляли свою независимость, закончился плохо. Банк Англии повысил ставки для борьбы с внутренними проблемами, и капитал направился обратно в облигации, выпущенные главной мировой «тихой гаванью», вызывая уже знакомый свист сдувающейся покрышки в более экзотических странах, предоставивших более привлекательную доходность относительно низких «внутренних» ставок в Англии.

С тех пор этот цикл оставался очень стабильным. Так же неизменно как то, что доходность облигаций снижается при росте их рыночной стоимости, также и потоки капитала в развивающиеся рынки являются функцией процентных ставок в считающихся менее рискованными развитых странах. Подойдя к вопросу с этой точки зрения, с оглядкой на прошлое, ответственно проводимая политика сосредоточилась бы на том, как управлять и смягчать предсказуемые проблемы, а не на том, как на них жаловаться. Бразилия предприняла некоторые усилия. Да, и они тоже жаловались, но, кроме этого, они ввели антициклический налог на некоторые потоки капитала. Индия и Индонезия оказались менее подготовлены к очевидному и сегодня платят за это высокую цену. Россия, со своей стороны, пострадала меньше, отчасти в результате того, что была столь непопулярным направлением для инвестиций в начале цикла, а отчасти потому, что снижение процентных ставок, ожидавшееся от Центрального Банка РФ, поддержало спрос на рублевые облигации.

Важным выводом из этого урока финансовой истории является то, что потоки капитала отражают изменения в относительном вознаграждении за предполагаемые риски между различными инвестициями. Цены на рынке активов развивающихся стран снижаются потому, что растет доходность в США и других развитых странах. Таким образом, из этого падения цен нельзя автоматически делать вывод о проблемах на самих развивающихся рынках. И все же, не может быть никаких сомнений в том, что темпы экономического роста замедляются. Китай рос на 10 процентов не далее чем в 2010 году, а сегодня он растет менее чем на 8 процентов. Бразильский рост замедлился с более 7 процентов до примерно 3 процентов за тот же период. Более того, Министерство Экономического Развития РФ недавно сократило собственные долгосрочные прогнозы. Неудивительно, что люди спорят о закате тематики развивающихся рынков.

Что происходит?

Короткий ответ – развивающиеся рынки меняются. Научившись на кризисах 1990-х годов, эти страны встретили мировой финансовый кризис 2008 г. сильной экономической обороной. Эта защита хорошо сработала в трудные дни 2008-го и 2009-го. В результате развивающиеся рынки показали устойчивый рост, несмотря на то, что развитый мир пострадал. Этот рост повысил их привлекательность и обеспечил приток даже большего капитала, чем следовало бы ожидать в таком цикле.

Однако долговечность этого стимула был ограничена. Он хорошо поспособствовал инфраструктурной роли Китая, увеличив тем самым рост. Но в отсутствие структурных реформ подобный рост был неустойчив. Таким образом, неудивительно, что его влияние постепенно уходит, по мере достижения этой моделью роста своих пределов.

Что же все это нам дало?

Сегодня региональные и глобальные экономические ожидания корректируются, когда страны начинают осознавать пределы собственного роста. Третий пленум Китая о долгосрочном экономическом планировании, который был разочаровывающим в начале, в конце концов предложил амбициозную программу реформ. В Индии теперь более ответственный главный банкир и выборы на горизонте, а Россия также постепенно приходит к амбициозному набору подлинных задач в области развития.
У развивающихся рынков впереди много работы. Но они, кажется, понимают, что разрыв между богатыми и бедными странами сократился. Легкие завоевания предыдущего цикла вряд ли повторяемы, в частности потому, что технология снижает стоимость локализованного производства. Это правда, что Европа в последнее время является прекрасным примером того, как откладывание болезненных реформ до кризиса делает их неизбежными. Но политики на развивающихся рынках в настоящее время начинают слишком много говорить ни о чем. Дорога впереди трудная. Задача состоит в том, чтобы превратить коррумпированные, неэффективные и плохо регулируемые экономики в эффективные системы, которые защищают интересы инвесторов и являются достаточно гибкими, чтобы пережить мучения экономических циклов. Это потребует целеустремленности и решимости, и первые признаки пока обнадеживают.
Дядя Шломо#70
2 Олигарх - ваш пост #256397 удалён, т.к. является троллингом, переходом на личности, "наездом" на бизнес в реальной жизни.
Дядя Шломо#71
2 Олигарх - я удаляю ваши посты с частотой один пост в минуту. Прекратите ваш троллинг.
oligarh#72
Евгенич я тебя Люблю и Уважаю а ты все к сердцу принимаеш
Evgen#73
Остановись, Олигарх, по постам, вроде нормальный мужик, но тут, как баба
oligarh#74
Evgen пишет:
Остановись, Олигарх, по постам, вроде нормальный мужик, но тут, как баба

я тебе "плюсик" поставил, сейчас тебе еще и Шлома плюсик поставит.
Я Шлому знаю с первой недели появления на форуме,а Вы, Евгений, не разобравшись начинаете выражаться. С годами мнение к людям меняется...
Рыбак#75
Жень, оттормаживайся, я тебе уже говорил, тут так не принято.
1234