Русский Dodge Ram Клуб Архив форума
Форум / Финансовая и экономическая колонка от Шломо / Diamond Age Russia Fund - ежемесячные письма инвесторам - русская версия (только текст)

Diamond Age Russia Fund - ежемесячные письма инвесторам - русская версия (только текст)

Раздел «Финансовая и экономическая колонка от Шломо». Тема открыта 22 марта 2012 года, в ней 83 сообщения.

Дядя Шломо#26
Блин!!! Все перепечатывать стали!

Сейчас разтиражируется в миллион ресурсов. Вот как мне надо деньги зарабатывать - бабло от аффтарских прав собирать!

http://news.efinancialcareers.com/95690/qa-the-russian-chief-executive-of-a-100m-hedge-fund-says-if-you-really-want-to-make-it-you-need-to-work-for-yourself/
Vis-A-Vis (Саша)#27
Долго они рыли о тебе инфу. шо аж вчера только смогли опубликовать. Пользовались бы они русскими ресурсами быстрее бы справились.
Дядя Шломо#28
Vis-A-Vis (Саша) пишет:
Долго они рыли о тебе инфу. шо аж вчера только смогли опубликовать. Пользовались бы они русскими ресурсами быстрее бы справились.


Да нет, Саша, это же английский перевод только что взятого интервью, которое было по-русски, и которое было запостено здесь чуть выше - см. выше.

Вот как оно начиналось - прямо на этой странице вверху -

From: Slava Rabinovich
Sent: Wednesday, April 25, 2012 5:51 PM
To: ХХХ
Subject: RE: interview

Да, сорри за задержку. Сейчас просмотрел. Я внизу дал комментарии прямо в тексте, после Ваших, ТОЖЕ ЗАГЛАВНЫМИ БУКВАМИ.
Дядя Шломо#29
Шломо (Слава) пишет:
Vis-A-Vis (Саша) пишет:
Долго они рыли о тебе инфу. шо аж вчера только смогли опубликовать. Пользовались бы они русскими ресурсами быстрее бы справились.


Да нет, Саша, это же английский перевод только что взятого интервью, которое было по-русски, и которое было запостено здесь чуть выше - см. выше.

Вот как оно начиналось - прямо на этой странице вверху -

From: Slava Rabinovich
Sent: Wednesday, April 25, 2012 5:51 PM
To: ХХХ
Subject: RE: interview

Да, сорри за задержку. Сейчас просмотрел. Я внизу дал комментарии прямо в тексте, после Ваших, ТОЖЕ ЗАГЛАВНЫМИ БУКВАМИ.


На самом деле, целью поста со ссылкой было запостить следующий параграф, который находится в самом конце интервью, в качестве ответа на последний вопрос. Я не видел оригинала по-русски, поэтому было трудно постить что-то только на английском. Теперь увидел оригинал на русском. Привожу ссылки и соответствующие параграфы на обоих языках. Подумайте над самым последним предложением этой цитаты. Возможно, это расширит ваш кругозор. А может, и не расширит.

http://efc-russia.ru/2012/04/26/%D0%B2%D0%BE%D0%B7%D0%B2%D1%80%D0%B0%D1%89%D0%B5%D0%BD%D1%86%D1%8B-%D0%BE%D0%BF%D1%8B%D1%82-%D1%83%D0%BF%D1%80%D0%B0%D0%B2%D0%BB%D1%8F%D1%8E%D1%89%D0%B5%D0%B3%D0%BE-%D1%85%D0%B5%D0%B4%D0%B6-%D1%84/

-- Стоит ли людям, родившимся и проработавшим в России, ехать за границу за опытом, или его сейчас можно получить в России?

Опыт жизни за границей ещё никому не мешал, только если он был хорошим – если человек, живя за рубежом, двигался вперёд в своём развитии. Особенно хорошо, если он там смог поступить в какое-нибудь учебное заведение и успешно закончить его – будь то школа бизнеса на уровне магистра, или отделение инженерных наук на уровне аспирантуры, в каком-либо университете высшей лиги. Нельзя вечно притворяться куликом, сидеть в своём собственном болоте и хвалить его, не зная точно, какие они, другие болота.

http://news.efinancialcareers.com/95690/qa-the-russian-chief-executive-of-a-100m-hedge-fund-says-if-you-really-want-to-make-it-you-need-to-work-for-yourself/

-- Does it still make sense for Russian financial services professionals to seek experience overseas?

No one has ever been hindered by the experience of living abroad so long as the experience is positive, i.e. so long as people use their time abroad for personal and career development. It especially helps when people manage to study and get a degree abroad, be it an MBA or a postgraduate degree in engineering from a top-ranking university. One can’t keep hiding one’s head in the sand and sing the praises of their surroundings not knowing what it’s like outside.
Дядя Шломо#30
Интересная статья, перевода на русский нет. Одна из самых уважаемых и главных публикаций хедж-фондовой индустрии - этот ресурс... но ссылка требует логина и пароля, т.е. подписки. Поэтому делаю копипаст со своим паролем, если кому интересно. Там есть много моих цитат, а также других, моих коллег-конкурентов.

http://www.hedgefundsreview.com/hedge-funds-review/feature/2169420/hedge-funds-upside-russian-equities?WT.rss_f=All+the+latest+articles+from+Hedge+Funds+Review&WT.rss_a=Hedge+funds+see+upside+in+Russian+equities

Hedge funds see upside in Russian equities
Russian renaissance

Author: Clare Dickinson

Source: Hedge Funds Review | 01 May 2012

Categories: Strategy


A strong economy and much-needed capital market reforms bode well for Russian equities. As they seek to capitalise, local hedge fund managers are looking beyond the usual natural resources plays.

Hedge funds in Russia are increasingly bullish on domestic equities, with many favouring consumer stocks over the oil and gas companies that dominate the local market.

The scene is set for the Russian economy to experience strong growth over the next year and beyond. GDP is expected to increase and hedge fund managers predict the equity market will see as much as a 50% upside during 2012.

However, Russia’s path to success and stability has not been smooth. The Russian stockmarket had a rough ride last year. The benchmark RTS Index fell 23% from 1,802 to 1,381 by the end of the year. Hedge fund managers attribute this to trouble in the eurozone and nervy investors fleeing the market.

In comparison the HFRX Russia Index fell almost half that, dropping 12.5% in 2011, showing that Russia-focused hedge funds avoided most of the downside even if they could not keep in positive territory. Returns rebounded strongly in the first quarter, up 11.5%, according to data from Hedge Fund Research.

The first quarter of 2012 has been better for Russian equities. The RTS gained almost 19% as risk appetite started to recover and is expected to stay on an upward track for the rest of the year.

A positive outlook for the economy fuels the optimism among Russian hedge fund managers. On April 17 the IMF updated its 2012 GDP growth forecast for Russia to 4%. This puts it above the IMF’s global growth forecast of 3.5% for this year, although it trails predictions for its fellow Bric countries: China slowing to 8.2% and India expecting nearly 7% expansion.

The economic growth story is driven by a combination of factors. Oil has always been a large part of the economy and should continue to provide growth. “Oil at $120 a barrel is more than enough to balance the Russian budget and provide liquidity for the domestic banking system,” says Dimitri Kryukov, chief investment officer (CIO) of Russia investment specialist Verno Capital, which runs a Russian long/short equity fund. The Verno Russia Fund was down around 20% last year but has recovered somewhat, gaining almost 15% in the first quarter this year.

Demographic changes are also supporting long-term economic growth in Russia. An increased birth rate and higher life expectancy are part of the story. Net migration is also high, adding to the labour force.

“There are fundamental macro­economic trends which will determine the performance of the Russian equity market over the next five to 10 years,” says Slava Rabinovich, CEO and chief investment officer (CIO) at Diamond Age Capital Advisors, a Moscow-based fund manager. The fund was up 19.19% in the first quarter of 2012 after dropping 55.48% in 2011.

Cheap equity

Added to economic drivers, cheap equity prices leave scope for upward price revisions. Liam Halligan, Moscow-based chief economist at Prosperity Capital Management, which runs long-only Russian hedge funds, says the economy is well positioned to support equity market growth.

“In 2008 Russia was full of hot money from the West. It had an overvalued exchange rate because the rouble was part of carry trade as the oil price boomed. Now there is little hot money in the Russian market, oil is bang on supply and demand, the ruble is undervalued – the central bank has been intervening over past six months to keep it down – and no one in the market is leveraged. Russian companies, whose share price got hammered in 2008, have made their balance sheets stronger,” states Halligan.

With expectations that Russia will see strong growth, the natural reaction might be to look at companies active in the oil and gas sectors, the largest contributors to the country’s economy. Companies involved in the oil and gas sectors are heavily weighted in the RTS, with Gazprom and Lukoil accounting for around 30% of the total index. Hedge fund managers, however, are selective when investing in natural resources stocks.

One reason for this is that oil companies are highly taxed by the Russian government, impacting profits the companies can pass to investors. Verno Capital’s Kryukov says the aggressive tax policy is designed to “redistribute wealth” to the general population in order to stimulate demand. He thinks similar taxes could be introduced in natural gas and possibly the metals sector.

“We expect an increase in taxes. That [revenue] will be diverted into investments in infrastructure and/or making sure the domestic consumer gets adequate financing in the form of pensions and salaries,” he says.

This has led many hedge funds to focus on companies that will benefit from domestic consumption.

The increasing wealth of Russia’s population means money is expected to flow into the retail sector. Retail sales increased almost 8% in February according to Prosperity’s Halligan. Consumer credit, including mortgages, only accounts for 10% of GDP, he adds. “There is tremendous scope to lever up and be within sustainable levels.”

Altera Capital, through its Altera Absolute Russia fund, is also looking to be long companies that will benefit from domestic consumption. The fund, which was up 12.4% in the first quarter, sees real estate, financial and internet companies as a way to participate in domestic growth.

Domestic banks are another way to benefit from the growth in consumption because they are financed through deposits, says Verno Capital’s Kryukov. Food and other retailers as well as electronics companies are also on his radar. Kryukov expects to see IPOs in the consumer sector over the next 12-24 months, partly as a result of expected reforms that will make it easier for small companies to raise capital in the public markets.

Internet boom

Internet companies and online advertisers in particular are experiencing fast growth. Yandex, which runs a Russian search engine, was one of a few successful IPOs last year, says Kryukov. He expects more in this sector this year.

Other sectors also offer opportunities. Sergey Ilchenko, head of the quant department at Germany and Russia-based Wermuth Asset Management thinks that once the new government takes office in May there may be changes to regulation of electricity prices. Such a move would give some utility companies a boost. Wermuth runs a quantitative East European fund investing in Russian equities. It was up 2.2% in the 12 months to mid-April.

Ilchenko is also looking at select opportunities, including the resource sector. “Gazprom has some internal issues and it [is trading at] a significant discount to its western peers. If these problems can be overcome it would be extremely undervalued and it has significant potential,” he notes.

He also sees prospects on the short side in other sectors. “There are some other companies, such as Russian mobile company MobileTeleSystems, which has reached the limit of its extensive development. It currently has lower margins than it used to have and there may be limited potential for this company.”

One reason the Russian equity market is so deeply discounted compared with some of its emerging market peers is because investors are wary of corruption.

Historically there has been little movement towards dealing with these problems. However, the populist demonstrations in the lead up to the elections last year have put pressure on incumbent president Vladimir Putin to make changes when his government takes office in May.

“The last elections showed that the upper middle class in Russia is very much for reform in terms of corruption and better corporate governance,” says Steffen Gruschka, CIO and portfolio manager at boutique East Europe hedge fund manager SG Alpha.

There is a strong grassroots push from the population for improvements in how the country and companies are run. The government is well aware of this.

“Putin is a good, practical politician and he will need to come to an agreement with some reasonable groups from the opposition. I call that a contract,” explains Diamond Age’s Rabinovich.

“The Kremlin knows this is what is expected of it. The system of a one-man show in Russia cannot go on forever and so this must be changed.” This political acceptance of popular sentiment, he believes, will be reflected in equity market valuations with a significant upward revision.

He points to Russia’s membership of the World Trade Organization (WTO) as another potential motivation for change. “If you look at the history of growth of countries that join the WTO, they have strong growth for at least 10 years,” says Rabinovich. Membership also means Russia will have to comply with international trading standards.

Overall, the general direction of travel for Russian companies is away from state control and towards international standards. One significant marker in this process is the adoption of International Financial Reporting Standards (IFRS). The majority of companies will have to file IFRS financial statements by April 30, 2013, with all companies doing so by 2015.

Once adopted, the reporting standards will enforce greater transparency requirements on companies. Wermuth’s Ilchenko thinks it could have a huge impact on Russian companies. “For some companies the IFRS reporting may differ so much from the internal reporting that the valuations of the companies may change.” He has identified some companies that will have upward revaluations once IFRS is applied.

Changes are also planned for dividend payments by state-owned companies. Those where the state has at least a 50% share will pay out at least 25% of profits as dividends under proposed measures. It is unknown when this policy may be implemented but many believe plans are advanced.

Although these changes are touted as positive steps for Russia, the move to a more stable, less corrupt economy may not be smooth. Likewise, growth prospects could also be disrupted.

Added to the internal uncertainties abounding in Russia, hedge fund managers are also wary of being overly bullish because of the uncertain global economic environment. The eurozone crisis has had a big impact on the Russian market and could still derail growth if the situation worsens.

Equally a slowdown in US growth and the danger of a hard landing in China are on the minds of most hedge fund managers. Taking these tail risks out of the equation, however, most are confident Russian equities will deliver strong returns in 2012 and for the foreseeable future.

Couple that with steps toward creating a more acceptable Russia in terms of corporate governance and fighting corruption, many of the concerns about investing in the country begin to disappear.
Дядя Шломо#31
From: Slava Rabinovich
Sent: Tuesday, May 29, 2012 5:04 PM
To: 'Alexey Navalny'
Subject: RE: The Diamond Age Russia Fund ~ Letter to Investors ~ April 2012

Алексей, да неееее....

У меня же хедж-фонд, я не высылаю деньги, я наоборот, их принимаю в фонд… 🙂 !

Что касается “вашего дела”, то я всячески его поддерживаю, в том числе своими публикациями в прессе – может, видели? Включая Форбс... и пропагандой там, где ещё только могу.

До встречи в посольстве... 🙂 !

Слава

P.S. “Мы с вами сегодня одинаково небрежны.”


From: Alexey Navalny
Sent: Tuesday, May 29, 2012 10:28 AM
To: Slava Rabinovich
Subject: Re: The Diamond Age Russia Fund ~ Letter to Investors ~ April 2012

Слава, Вы когда уже деньги будете высылать вместо аналитики?

Отправлено с iPhone

May 29, 2012, в 5:44, "Slava Rabinovich" <s***@diamondage.ru> написал(а):

Dear Friends of Diamond Age,
555 (Сергей)#32
. .. и пропагандой там, где ещё только могу
то есть тут вы занимаетесь пропагандой? Что в переводе на русский - засиранием умов быдла нужными заказчику идеями. Слава, вы же звезда, а не дешевый агитатор-пропагандист. Чтоб свет был виднее издалека, оденьте туфли на высоком каблуке и перекрасьте рэм в кислотно-оранжевый. Этим вы принесете больше пользы вашей геволюции.
Дядя Шломо#33
555 (Сергей) пишет:
. .. и пропагандой там, где ещё только могу
то есть тут вы занимаетесь пропагандой? Что в переводе на русский - засиранием умов быдла нужными заказчику идеями. Слава, вы же звезда, а не дешевый агитатор-пропагандист. Чтоб свет был виднее издалека, оденьте туфли на высоком каблуке и перекрасьте рэм в кислотно-оранжевый. Этим вы принесете больше пользы вашей геволюции.


Сергей,

Надо писать не оденьте туфли, а наденьте туфли. Но Вы не волнуйтесь, не все знают это правило. Это действительно тонкость русского языка, 99% не знают.

Надеть что на кого,
Одеть кого во что.

Я надену мешок на Вашу голову,
Я одену Вас в дорогие меха.
555 (Сергей)#34
Дядя Шломо пишет:
Надо писать не оденьте туфли, а наденьте туфли
Извините, но так расстроился, что мы не одноклубники, а внушаемые массы, что употребил про Вас глагол применяемый к неодушевленному предмету. А может оговорка по-Фрейду.
Дядя Шломо#35
555 (Сергей) пишет:
Дядя Шломо пишет:
Надо писать не оденьте туфли, а наденьте туфли
Извините, но так расстроился, что мы не одноклубники, а внушаемые массы, что употребил про Вас глагол применяемый к неодушевленному предмету. А может оговорка по-Фрейду.


Сергей,

А Вы выражение "оговорка по Фрейду" здесь написали, потому что так теперь все говорят и потому что так модно, или Вы на самом деле разбираетесь? Кстати, по-моему "по Фрейду" не надо писать через дефис, Вы там зря дефис поставили. Что-то у Вас с русским языком точно не то, хромает он сильно... И с неодушевлёнными предметами у Вас тоже полная путаница - в том правиле совсем не в этом дело. Может, Вам на курсы русского языка пойти?
555 (Сергей)#36
16 смелых + неоценимая моральная поддержка от самого Дяди Шломо.
Информация выложена в связи с ожидаемым раскрытием источников финансирования оппонентами? Игра на опережение? Скоро на НТВ?
Дядя Шломо#37
555 (Сергей) пишет:
16 смелых + неоценимая моральная поддержка от самого Дяди Шломо.
Информация выложена в связи с ожидаемым раскрытием источников финансирования оппонентами? Игра на опережение? Скоро на НТВ?


Во-первых, Навальный давно объявил о том, что он НЕ берёт деньги от анонимных доноров. Если кто-то хочет дать деньги в бюджет его проекта, то должен это сделать открыто. Нашлось какое-то количество людей, которые считают, что это - хорошо потраченные деньги, что им небезразлично то дело, которым занимается Навальный. И список этот, опубликованный здесь по ссылке - список хороших, достойных людей. Половину из них я знаю лично.

И вот, что говорит по этому поводу Сергей Гуриев - один из самых уважаемых мною экономистов и вообще людей, в России -

http://slon.ru/russia/pochemu_ya_dal_dengi_navalnomu-787921.xhtml

Весь список - высокопрофессиональные люди, которые имеют ярко выраженную гражданскую позицию, которые ненавидят коррупцию, которые хотят с ней бороться и борются, и которые имею смелость об этом говорить публично.

Это - будущее России. А многие другие - прошлое России, иногда тёмное и позорное.

P.S. Я не разделяю НЕКОТОРЫЕ политические взгляды Навального (и некоторые разделяю). Но сейчас речь идёт не о его политических взглядах, а о его борьбе с коррупцией, и её я полностью разделяю.
555 (Сергей)#38
Дядя Шломо пишет:
...Но сейчас речь идёт не о его политических взглядах, а о его борьбе с коррупцией, и её я полностью разделяю.
но денег все равно не дам...
Дядя Шломо#39
555 (Сергей) пишет:
Дядя Шломо пишет:
...Но сейчас речь идёт не о его политических взглядах, а о его борьбе с коррупцией, и её я полностью разделяю.
но денег все равно не дам...


А это уже моё лично дело, куда, кому и на что давать деньги. Не обязан отчитываться.

Но частично могу.

Во-первых, у меня два паспорта и два гражданства. Навального и так обвиняют - полностью необоснованно - что он берёт деньги на Западе, что полная чушь. Если я стану 17-м в этом списке, то, почему-то, припомнят мой американский паспорт, но не будут говорить о том, что у меня ещё есть и российский.

Во-вторых, я помогаю людям лечиться от рака. Это - недешёвое "удовольствие". И на моём счету уже есть немалое количество людей, которым я смог помочь - и деньгами и связями, или, как минимум, только связями.
555 (Сергей)#40
Дядя Шломо пишет:
А это уже моё лично дело, куда, кому и на что давать деньги. Не обязан отчитываться.
За борьбу с раком респект и уважуха. Но публикация личной переписки (разрешения визави спросили?), да еще где Вам намекают, что соловья баснями не кормят... mauvais ton.
Дядя Шломо#41
555 (Сергей) пишет:
Дядя Шломо пишет:
А это уже моё лично дело, куда, кому и на что давать деньги. Не обязан отчитываться.
За борьбу с раком респект и уважуха. Но публикация личной переписки (разрешения визави спросили?), да еще где Вам намекают, что соловья баснями не кормят... mauvais ton.


Эта вот конкретная переписка - сплошная шутка, от и до. Для тех, у кого нет чувства юмора объясняю...
555 (Сергей)#42
Дядя Шломо пишет:
555 (Сергей) пишет:
Дядя Шломо пишет:
А это уже моё лично дело, куда, кому и на что давать деньги. Не обязан отчитываться.
За борьбу с раком респект и уважуха. Но публикация личной переписки (разрешения визави спросили?), да еще где Вам намекают, что соловья баснями не кормят... mauvais ton.


Эта вот конкретная переписка - сплошная шутка, от и до. Для тех, у кого нет чувства юмора объясняю...

Да мы так и поняли, незнакомы Вы с Навальным, так понтуетесь тут перед водителями грузовичков. 🎉
Дядя Шломо#43
555 (Сергей) пишет:
Дядя Шломо пишет:
555 (Сергей) пишет:
Дядя Шломо пишет:
А это уже моё лично дело, куда, кому и на что давать деньги. Не обязан отчитываться.
За борьбу с раком респект и уважуха. Но публикация личной переписки (разрешения визави спросили?), да еще где Вам намекают, что соловья баснями не кормят... mauvais ton.


Эта вот конкретная переписка - сплошная шутка, от и до. Для тех, у кого нет чувства юмора объясняю...

Да мы так и поняли, незнакомы Вы с Навальным, так понтуетесь тут перед водителями грузовичков. 🎉


Нет, я имел ввиду шутку с реальным Навальным.
Дядя Шломо#44
Diamond Age Russia Fund

Ежемесячное письмо инвесторам – апрель 2012

Драхмагеддон = Рубльгеддон?

В апреле Фонд потерял 3.62%. Примерно столько же потерял сравнительный показатель Фонда, Индекс MSCI развивающихся рынков Европы, который упал на 3.02%. Тем не менее, Фонд по-прежнему опережает и свой сравнительный показатель, и другие подходящие для сравнения индексы, такие, как Индекс MSCI России и Индекс РТС, начиная со дня «локального дна» рынка 25 ноября 2011 по конец апреля 2012. За этот период Фонд вырос на 20.11%, в то время как Индекс MSCI EME поднялся на 14.27%, Индекс РТС на 12.81%, а Индекс MSCI России на 12.32%.

В апрель Фонд вошел с плечом почти 82%, но хорошо помня уроки августа и сентября 2011, Фонд собирается уменьшить его до нуля в течение мая, и продолжить в дальнейшем плавать недалеко от берега. Драхмагеддон не обязательно означает Даймондэйджгеддон, и тем не менее, если и когда Европа и весь мир продолжат прокручивать в замедленном режиме свой «взрыв», показатели портфеля Фонда могут на некоторое время ухудшиться, поскольку его структура далека от идеальной для сценария «конца света».

Таким образом, Инвестиционный Консультант считает, что, на данный момент, плавать у берега – это разумная позиция. Вспомните – самые большие доходы делают на самых крупных скачках, при условии, что у вас есть кредитоспособный портфель, есть достаточно сухого пороха, и вы остались в бизнесе. Просто поднимите данные по дну рынка в марте 2009 и посмотрите доходность Фонда за весь 2009.

Может ли Россия противостоять негативным событиям в Европе? Это зависит от масштаба и продолжительности европейской и общемировой неразберихи. Неопределенность в их оценке затрудняет инвестиции по всему миру, не только в России. Однако Россия сама по себе может добиться многого для облегчения негативных последствий в случае краха, если он случится, и может удвоить оценки своих компаний, если не случится. Но, по всей видимости, Россия не принимает достаточных мер для этого… или не принимает практически никаких мер. Будем ли мы все приятно удивлены российскими политическими, экономическими и рыночными показателями? В сущности, многого не требуется – нужно лишь чуть лучше положение, чем то, что описано в статье Йена Прайда, основателя и председателя директоров Eurasia Strategy & Communications (www.eurstrategy.com):

http://rbth.ru/articles/2012/04/26/medvedevs_address_nice_words_little_action_15408.html

Полный текст этой статьи (вместе с русским переводом в русскоязычной версии этого письма инвесторам) приведен в конце данного письма.

За информацией о текущей инвестиционной стратегии, структуре портфеля и инвестиционных перспективах, Инвестиционный Консультант рекомендует обратиться к письмам инвесторам за октябрь, ноябрь и декабрь 2011, а также за январь, февраль и март 2012. Даймонд Эйдж предложил новый подход в выпуске «Игра на повышение» за октябрь 2011. Фонд не изменил своего мнения и придерживается выбранного курса.

http://www.diamondage.ru/newsletter/Eng_DA_Oct_11.pdf

http://www.diamondage.ru/newsletter/Eng_DA_Nov_11.pdf

http://www.diamondage.ru/newsletter/Eng_DA_Dec_11.pdf

http://www.diamondage.ru/newsletter/Eng_DA_Jan_12.pdf

http://www.diamondage.ru/newsletter/Eng_DA_Feb_12.pdf

http://www.diamondage.ru/newsletter/Eng_DA_Mar_12.pdf

Послание Медведева Госсовету: красивые слова, мало действий

26 апреля 2012

Йен Прайд

Возможно, в своем последнем выступлении на Государственном Совете, Дмитрий Медведев объявил о далеко идущих планах на экономическое будущее России, но, как всегда, ключ лежит в их воплощении в жизнь.

24 апреля 2012 года уходящий Президент России Дмитрий Медведев обращался к Государственному Совету в Кремле почти в течение часа. После подведения «предварительных итогов нашей общей работы», которые Президент изложил в декабрьском Послании Федеральному Собранию», Медведев сказал, что он хотел бы изложить идеологию, лежащую в основе будущих планов развития России. Этой идеологией, по его словам, была свобода: «Несколько лет назад я высказал простую и, казалось бы, очевидную для всех мысль: свобода лучше, чем несвобода», начал Медведев, потом он повторил строку из своей инаугурационной речи как Президента в мае 2008 года: «считаю своей важнейшей задачей развитие гражданских и экономических свобод. Больше свободы для каждого – в этом была и остаётся моя цель».

Медведев признался, однако, что «бедность, экономическая отсталость, коррупция, низкая продолжительность жизни – главные враги нашей свободы.»

Но он также признал, что одних призывов к изменениям недостаточно. Как каждый знаток России знает, воплощение планов в жизнь в России исторически проблематично, и на этот раз не станет исключением. Президент фактически признал это, когда он подчеркнул, что Россия продолжает свою борьбу с коррупцией путем принятия различных законов и даже подписания международных антикоррупционных конвенций, но отметил, что прогресс незначительный – хотя, по его словам, «за коррупцию уже реально наказывают. Число осуждённых измеряется тысячами, десятками тысяч. Будут реализованы и дополнительные меры по борьбе с так называемой большой коррупцией, а также с бытовой коррупцией.» Но миллионы случаев проявления коррупции, которые имеют место, несомненно заставят многих продолжать думать, что риск стоит награды.

На экономическом фронте, он рассказал о некоторых проблемах, которые сдерживают развитие России. Список необходимых мер Президента включает в себя формирование благоприятного делового климата и конкурентной среды. В основе должны быть прозрачные, понятные и справедливые правила, приходящие на смену ручным методам государственного администрирования.

«Да, это, конечно, потребует изменения самого отношения государства, и общества в целом, к предпринимательству. Признаемся откровенно, оно у нас ещё до сих пор сложное. Но я хотел бы назвать пять принципов, которыми государство, с моей точки зрения, должно руководствоваться, при принятии экономических решений».

Президент затем упомянул то, что Путин должен был сказать в 2000 году: во-первых, «предпринимательская деятельность, предпринимательский талант должны рассматриваться, как важная общественная ценность – и никак иначе. Второе. Вмешательство государства в экономику должно быть минимально необходимым и прозрачным. Третье. Позиция правоохранительных органов должна быть беспристрастной по отношению к организациям любой формы собственности. Все они должны быть защищены в равной степени. Практика конкурентной борьбы с использованием административного и силового ресурса должна навсегда остаться в прошлом. Четвёртое. Регулирование должно быть конкурентоспособным на международном уровне. И пятое. В формировании правил игры должно участвовать всё заинтересованное общество».
Медведев признал, что самая большая проблема для предпринимателей и инвесторов – это «непредсказуемое вмешательство отдельных чиновников в экономическую деятельность, неправовые действия сотрудников правоохранительных органов, которые, как мы знаем, слишком часто забывают о том, что их долг – защищать права граждан, в том числе и предпринимателей».

Исходя из понимания этих проблем, необходимо работать по трём основным направлениям.

Во-первых, и дальше снижать степень вмешательства государства в экономику. Там, где это возможно, сказал Медведев, правительство должно принять и реализовать «дорожную карту» приватизации государственных компаний в среднесрочной перспективе. В то же время государственные компании должны будут прекратить поглощение частных компаний и приступить к реализации непрофильных активов.

Второе направление – это повышение предсказуемости и прозрачности государственного регулирования, контроля и надзора. Прежде всего это касается макроэкономического регулирования. Сейчас, к примеру, нет никакой необходимости повышать налоги. «Для выполнения всех заявленных программ есть иные способы и источники, прежде всего связанные с повышением эффективности бюджетных расходов», сказал Медведев.

Однако, остается неясным, как это будет работать. Президент справедливо отметил, что надо минимизировать объёмы обязательной отчётности, и, нападая на пресловутый бюрократизм в России, он подчеркнул одну из главных проблем страны:
«Какой нам смысл создавать эти тонны бумаг, если они просто пылятся на полках налоговых инспекций, мы же все это знаем? Это бессмысленная трата времени и денег. И время, и деньги можно применить с гораздо большей пользой». Режим сам создает проблемы, которые сейчас и душат страну.

В-третьих, Медведев призвал к реализации планов по созданию 25 миллионов новых высокопроизводительных рабочих мест в авиакосмической отрасли, судостроении, автомобилестроении, фармацевтике и сельском хозяйстве. И конечно, Россия также должна использовать свои «конкурентные преимущества в области информационных технологий, логистических схем и переработке природных ресурсов».

Многие россияне считают это несбыточной мечтой, учитывая спад стандартов образования в стране, от начальной школы вплоть до университетов, после советских времен и недавней неудачной реформы образования. И, конечно, Россия сталкивается с жесткой конкуренцией со стороны более технологически продвинутых стран Запада и Азии, а также быстрым ростом Китая и Индии.

Уходя от обычного высокомерия России, Медведев заявил, что «модернизация требует тесного партнёрства России с ведущими в технологическом отношении странами. Я не вижу ничего зазорного в том, чтобы перенимать у партнёров как экономические, так и политические навыки».

Но, как обычно, это заявление было сопровождено оговоркой: «Мы, конечно, готовы к более тесной интеграции с Европейским Союзом, с Азиатско-Тихоокеанским регионом, со странами БРИКС, с другими региональными объединениями, но для этого необходимы открытость и доверие со стороны наших партнёров. Односторонних шагов навстречу с нашей стороны здесь быть не может. Необходимо двунаправленное движение».

Это звучит разумно, но историческое отсутствие в России правового государства и история экспроприаций с 2000 года сдерживают бесчисленных международных инвесторов. А также способствовали международному недоверию к стране, после того, как крупные международные компании были изгнаны из ранее достигнутых договоренностей в пользу российских «национальных чемпионов», не говоря уже о деле ЮКОСа, которое просто отказывается исчезать с поля зрения международных СМИ и инвесторов.

Завершая своё выступление, Медведев обрисовал, в общих чертах, главные критерии, по которым должна оцениваться эффективность органов государственной власти. Некоторые из них касались социальных вопросов, таких, как цели по увеличению продолжительности жизни, а в других речь шла об экономике и бизнесе, прямо, либо косвенно.

«К 2018 году», сказал Президент, «в международных рейтингах комфортности ведения бизнеса Россия должна подняться с нынешнего, весьма непривлекательного 120-го, как минимум на 40-е место в мире – с перспективой вхождения в первую двадцатку не позднее 2020 года. Безработицу необходимо ограничить минимальным уровнем не более 5 процентов через несколько лет. Производительность труда (тяжёлый для нас вопрос, но крайне необходимый) надо повысить в полтора-два раза, что сделает российскую экономику конкурентоспособной в ключевых глобальных секторах. Казалось бы, такая вполне небольшая цель, но очень важная ¬– не менее пяти российских университетов должны войти в первую сотню основных мировых рейтингов. Это будет означать общий подъём нашего образования. Россия должна быть в первой десятке среди всех стран мира по уровню внедрения электронных технологий во всех сферах жизни общества. Я уверен, что мы это сделаем».
Но в завуалированном признании о технологической отсталости России, Медведев утверждал, что, если хотя бы 10 процентов из более чем 400 российских компаний, зарегистрированных под эгидой инновационного центра Сколково, достигнут успеха и успешных инноваций, Россия будет иметь возможность вернуться в ряд мировых лидеров в области технологий. Но опять же, воплощение в жизнь имеет ключевое значение.

Но, кроме принципов экономической политики, о которых объявил Медведев, он также дал понять, что политические изменения будут продолжаться – а это, несомненно, не только будет нагружать систему на полную мощность, но даже больше.
Итак, каковы же шансы увидеть реализацию всего, да и вообще всех этих решений, если, как ожидается, Медведев станет премьер-министром? Россия, безусловно, должна провести серьезные изменения, чтобы избежать вероятных, грядущих экономических проблем в ближайшие нескольких лет. Предположительно Медведев уточнил содержание своего Послания у Путина заранее.

Но самая большая ирония заключается в том, что, хотя «Официальная Россия» признает существование весомых проблем бюрократии и коррупции, она в значительной степени вызвала нынешние проблемы сама, своей собственной политикой с 2000 года.

Многое из того, что Медведев говорит, равнозначно изменению прежней политики. Но большинство российских и международных наблюдателей утверждает, и наверное, правильно, что Медведев стал хромой уткой, как только в прошлом году он и Путин объявили, что совершат «рокировку».

Итак, еще раз, реализация политики под новым президентом – Владимиром Путиным – будет ключевой. Многие эксперты, однако, утверждают, что Путин может жить с текущей ситуацией, так как он убежден, что она сохраняет жесткий контроль над бизнесом и обществом, а любое послабление может поставить под угрозу систему целиком.

И если новый режим Путина повторит схему первого, мы снова увидим могущественные кланы, которые будут бороться за власть и влияние, главным образом силовиков, имеющих слабое представление об экономике, и либералов, которые имеют, по крайней мере, некоторое понимание разумной финансовой политики, и при этом Путин выступит в качестве «честного брокера». Это, конечно, вряд ли является системой, построенной для реформ, несмотря на огромные проблемы, с которыми сталкивается Россия.

Ian Pryde является основателем и C.E.O. компании Евразийские стратегии и коммуникации в Москве.
Дядя Шломо#45
С майского (май 2012 г.) письма инвесторам - подробная информация по фонду и его результаты только по закрытой подписке по мэйлу. Если кому интересно, пишите свои желания по поводу включения в рассылочный список мне на мэйл

s***@diamondage.ru

С майского письма - только комментарии по рынку (и т.д.) в открытом доступе здесь.
Дядя Шломо#46
Diamond Age Russia Fund

Ежемесячное письмо инвесторам – май 2012

Комментарии по рынку

+100% для российского рынка за 24 месяца – как?

Фонд сократил финансовое плечо до нуля в мае (и имеет 14% портфеля в денежных средствах), и продолжил «плавать вблизи берега» до лучших времен. Тем не менее, в этом письме инвесторам Инвестиционный Консультант изложит план игры по позиционированию портфеля с расчетом на 100%-й рост российского фондового рынка в течение следующих 24 месяцев, при условии осуществления некоторых сценариев. Когда цены «рисковых активов», таких как акции и ресурсы, находятся на таком низком уровне, что спуск ниже чем текущий вариант «конца света» просто невозможен, «безрисковые активы», такие как облигации, торгуются на уровне, не наблюдавшемся десятилетиями, и таком, будто они и в самом деле безрисковые...

В мае очередной раунд почти панических продаж, вместе с постоянно продолжающейся стрессовой ситуацией в Европе, отправили рынки в еще более интенсивное «бегство в качество», а облигации госзайма США продолжили свое двухмесячное ралли, тогда как акции США и остального мира продемонстрировали доходности, вошедшие в десятку худших с 1930 года. Развивающиеся рынки испытали сильный удар и потеряли весь прирост с начала 2012. Продолжающиеся опасения замедления роста мировой экономики, а также рост доллара США, привели к 14% падению цены на нефть марки Brent.

В подобной ситуации трудно быть оптимистом, не так ли? Что нужно конкретно российскому рынку для переоценки? Комбинация двух факторов: 1) ослабление мирового шторма и 2) структурные реформы в России.

Николас Колас, главный рыночный стратег ConvergEx, даже собрал горячую десятку «противоположных взглядов» в стиле Дэйвида Леттермана.

В наши дни, после Великой Рецессии 2008/2009, многие американские и мировые корпорации стали заниматься управлением рисками и пытаются достигать большего, тратя меньше. Даже скромное возможное снижение доходов все равно оставит компаниям солидную прибыль.

Уровень потребительской уверенности по-прежнему довольно высок. Цены на бензин снижаются – они все еще велики, но определенно ниже, чем были.

Рынки капитала все еще позволяют компаниям получать финансирование.

Ипотечные ставки продолжают снижаться. Основные ставки заимствования находятся на рекордно низких уровнях и медленно, но верно поднимают эту индустрию с ее дна – одно из главных условий выхода из Великой Рецессии.

Розничные инвесторы отсутствовали на рынке акций несколько лет, массово, так что убежать с него вновь они не смогут, а обратно прийти могут и придут.

Если победит Ромни, то крупнейший рынок (а с ним фактически и мировой рынок) получит ориентированного на рынок президента, а если победит Обама, то только потому, что экономика уже успела существенно восстановиться для этого.

Китай совершенно не падает в пропасть, несмотря на всю шумиху о жестком спуске и надвигающемся Армагеддоне – может ли считаться рост в 7.5% или около того Армагеддоном для Китая?

Высокие уровни направленных в какую-либо сторону рыночных настроений обычно воспринимаются как противоположные сигналы – большое количество «медведей» – вероятно, настало время покупать.

И последнее, «Конец света наступает лишь один раз – и в понедельник он вряд ли произойдет». Несмотря на все рецессии и депрессии, взрывы и крахи, мы всё еще здесь. «При всех хорошо известных проблемах, стоящих перед рынками и инвесторами, финансовый Армагеддон все еще маловероятный исход», пишет Колас. «И, даже если он произойдет, каковы шансы на то, что у вас окажется достаточно золотых монет, замороженно-высушенной еды и боеприпасов? Нет ничего плохого в том, чтобы готовиться к катастрофе, просто запаситесь планом также и на случай успеха».

Не следует забывать, что мировые рынки акций редко бывали так недооценены, ведь совокупный рост прибыли компаний за 12 месяцев, представленных акциями SPX на рынке США (который опережал большинство остальных рынков, как развитых, так и развивающихся, с момента выхода из Великой Рецессии) находится на уровне 8.46% против 1.6% у 10-летних облигаций госзайма США. Мировое спокойствие и окончание продолжающейся торговли с «выключенным риском» постепенно приведут к первой половине +100% переоценки российского рынка с текущих уровней.

Нам не нужно далеко ходить, чтобы узнать о конкретных проблемах России... ни на Болотную площадь, ни на проспект Сахарова, и не к памятнику Пушкину на Бульварном кольце. Нет, есть много разгадок. Большинство из них перечислены в докладе McKinsey по эффективности в России, производительности труда и путей увеличения ВВП.

Вот они.

Самый общий показатель производительности – это ВВП на душу населения, и этот показатель на 70% ниже, чем в США. По большинству из других таких показателей, Россия тоже позади основных развитых стран.

В потреблении энергии, Россия также является одной из самых неэффективных стран. Каждая единица ВВП в России нуждается в уровне потребления энергии, который в два раза превышает этот показатель в Китае, и в шесть раз – в США. В то же время, инвестиция капитала в такие проекты, как строительство дорог и электростанций сталкивается с тем, что эти проекты от 30 до 50 процентов дороже, чем такие же в Евросоюзе, и во много раз дороже, чем в Китае.

McKinsey оценивает, что производительность труда должна расти на 6% в год, для того, чтобы достичь заявленную цель по экономическому росту на 2020 год.

Увеличение производительности труда также подразумевает инвестиции, и Россия хочет увеличить капитальные вложения, в процентах от ВВП, до 25% к 2020, с сегодняшних 20%. Это можно сравнить с 30 - 40% на других развивающихся рынках, таких, как Китай и Индия.

Инфраструктура представляет серьёзную проблему. Система дорог, например, расширялась на 4% в год даже в советские времена, но, во время правления Путина, расширение практически остановилось в 2000 году. Измеряемая в километрах, протяженность дорог увеличилась с 754 000 км в 2000 до 776 000 км в 2009. Этот рост является четвертью роста, наблюдавшегося во время кризисных лет в 90-х. В конкурентном рейтинге World Economic Forum Россия занимает 130 место по показателю качества дорог, позади Анголы, Кыргызстана и Таджикистана.

В это же самое время, автомобильный парк рос, в среднем, на 5% с 2000 года.

Увеличение инвестиций может быть облегчено увеличением эффективности капиталовложений. Частично, медленный рост строительства дорог объясняется дороговизной – километр дороги в России стоит 10,5 миллиона долларов, в то время, как такой же километр стоит 4,3 миллиона долларов в Евросоюзе и 1,3 миллиона долларов в Китае.

При всём дефиците инфраструктуры в России, стоимость строительства электростанции держится на отметке 2 500 долларов за один кВт/ч, в то время как этот же показатель в Евросоюзе 1 800 долларов и 720 долларов в Китае.

В то же время, стоимость строительства дистрибуционного центра в Москве – 945 евро за один квадратный метр, т.е. 34% дороже, чем в Лондоне.

Некоторые компоненты из этих цифр можно объяснить дорогой рабочей силой, климатом и транспортными расстояниями. Но очень существенная часть объясняется коррупцией. Согласно McKinsey, примерно 30% всех расходов при строительстве электростанции объяснить невозможно.

Сокращение всех этих неэффективностей в течение разумного периода времени должно привести к завершению второй половины общего +100% прироста российского рынка от текущих уровней.

Кроме того, Инвестиционный Консультант верит в то, что развивающиеся рынки превзойдут развитые, включая США, в долгосрочной перспективе ближайших 10 - 25 лет. Глобальный инвестиционный портфель должен состоять из акций компаний развивающихся рынков, а также компаний развитых рынков, которые имеют существенное присутствие на развивающихся рынках. Мы живем на заре века развивающихся рынков, и в особенности азиатского века, где грядут взрывные перемены. Сегодня, 500 млн. азиатов наслаждаются стандартами жизни среднего класса. Всего лишь через восемь лет их число, по некоторым оценкам, должно увеличиться до 1,75 миллиарда. Россия находится в уникальном положении, чтобы хорошо заработать на этом росте, и конечно изменить себя тоже.
Дядя Шломо#47
Diamond Age Russia Fund

Ежемесячное письмо инвесторам – июнь 2012

В июне Фонд незначительно вырос, на +0.42%, и начал выполнять обещание Инвестиционного Консультанта значительно уменьшить волатильность. Ниже даны самые последние данные о недельных доходностях с момента репозиционирования портфеля Фонда: +2.40% ( неделя, закончившаяся 8-го июня), +2.55% (неделя 15-го июня), -1.50% (22-го июня), +1.97% (29-го июня), +0.50% (6-го июля), +0.34% (13-го июля), -0.38% (20-го июля), -0.07% (27-го июля).

15%-я позиция фонда в горнодобывающем и металлургическом секторах тянули доходность вниз с начала года, однако Инвестиционный Консультант полагает, что, хотя мировая экономика и замедляется, предсказать время и объемы повторяемых центральными банками рефляционных усилий не представляется возможным; в то же время, после того, как меры будут объявлены, действия предприняты и акции начнут ралли, опередить в доходности убегающий рынок не удастся, только если портфель не был выстроен под это заранее.

Тем не менее, как можно видеть на таблицах распределения активов и секторов выше и ниже, портфель Фонда хорошо сбалансирован, со значительной позицией в «защитных» секторах и существенным буфером наличности, а также разумным объемом коротких позиций. При текущих, исторически низких уровнях оценки акций как в целом по всему миру, так и на пространстве инвестиционных активов, используемых Фондом, Инвестиционный Консультант не считает, что портфель с уклоном на «короткие» позиции имеет смысл в среднесрочной перспективе.

На самом деле, даже наоборот, формировать портфель на период от 12 до 24 месяцев следует с уклоном на длинные позиции. Акции развивающихся рынков обычно обладают гораздо более высоким коэффициентом бета при движении цен как вверх, так и вниз, в сравнении с акциями развитых рынков, но проприетарный отбор акций (как и других классов инструментов) должен произвести гораздо более высокий коэффициент альфа, чем пассивное индексное инвестирование или владение наличностью, дающее отрицательную доходность в этом прекрасном мире финансовых репрессий, каким мы его видим в последнее время. Финансовые власти вносят сумятицу в оценки большинства, если не всех вообще, классов активов — что же, давайте не будем бороться с Федеральным Резервом, а посмотрим как можно заработать.

Одним из примеров поиска такого коэффициента альфа стало недавнее приобретение Фондом акций крупнейшей в мире (по объему выручки) технологичной компании Samsung Electronics Co. [005930:KS]. Объемы продаж в России и СНГ огромны, а единственным конкурентом подобного уровня является Apple. Недавно Samsung объявила, что её чистая прибыль увеличилась до 5.2 трлн. вон ($4.5 миллиарда) за квартал с апреля по июль, что на 48% выше, чем годом ранее. И, хотя полученные показатели оказались ниже медианного уровня прогнозов, акции Samsung, после этой новости, подскочили на 5.2%, закрывшись в Сеуле на месячном максимуме, поскольку инвесторы ожидают дальнейшего уверенного роста прибыли компании. Клиенты компании, включая таковых в России и СНГ, выстроились в очередь за смартфонами Galaxy, помогая Samsung опережать конкурентов в трудное для индустрии время. В самом деле, Samsung — крупнейший в мире производитель мобильных телефонов, телевизоров и модулей памяти, и он получает возможность извлечь выгоду из вырвавшегося вперед спроса на смартфоны на платформе Андроид, пока конкуренты, включая Apple, только готовят свои новинки. Операционная прибыль Samsung за второй квартал взлетела на 79% по сравнению с прошлым годом, до уровня 6.7 трлн. вон, выручка выросла на 21% до 47.6 трлн. вон; кроме того, операционная прибыль, оказавшаяся на максимальном за всю историю уровне, выросла на 15% по сравнению с прошлым кварталом. Несмотря на все опасения, связанные с увязшей в долгах Европой, Инвестиционный Консультант ожидает, что Samsung достигнет рекордной прибыли в третьем квартале, когда продажи Galaxy S3 выйдут на пик перед выходом нового iPhone от Apple, ожидающегося в октябре. Компания проявляет большую активность на развивающихся рынках и продажи ее смартфонов в Китае и России продолжают расти. Рост продаж смартфонов S3 и Galaxy Note также увеличит объемы продаж мобильных процессоров Samsung, помогая компенсировать вялые продажи модулей памяти для компьютеров. И хотя Apple и Samsung являются заклятыми конкурентами, и даже находятся в процессе судебных разбирательств друг с другом, они продолжают тесное деловое партнерство. Samsung является ключевым поставщиком мобильных процессоров для iPhone и iPad; кроме того, подразделения по выпуску других компонентов изготовляют экраны и чипы для мобильных устройств (извлекая еще и таким образом прибыль от успеха Apple).

Что нас ждет в следующие 12 – 24 месяца? Инвестиционный Консультант обрисовал свои прогнозы в виде позитивных сценариев для России в своем майском Письме Инвесторам «+100% для российского рынка за 24 месяца – как?»:

http://www.diamondage.ru/newsletter/Eng_DA_May_12.pdf

Но что насчет глобальных макро параметров, которых мы кратко коснулись во все том же письме месяц назад? В статье, ниже, недавно опубликованной в the Financial Times, Роберт Паркер из Credit Suisse обрисовал точку зрения, с которой солидарен Инвестиционный Консультант. Приводим выдержки из этой статьи.

***

Рыночные циклы часто характеризуются «стадным» поведением инвесторов, и позиции инвесторов сегодня демонстрируют высокую степень неопределенности относительно направления движения рынка.

Эта неопределенность выглядит оправданной с учетом неуверенности относительно четырех ключевых рисков, с которыми имеет дело рынок: приведет ли политический тупик в США в начале 2013 года к бюджетным сокращениям и рецессии; до какой степени затормозится экономика Китая; приведут ли политические и военные события на Ближнем Востоке к скачку цен на нефть; и как будет развиваться кризис в Еврозоне.

Все эти риски смещены в сторону длительного замедления экономической активности или непосредственно рецессии. Так что понятна логика инвесторов, обратившихся к краткосрочным еврооблигациям с отрицательным уровнем доходности из общепринятых финансовых убежищ, таких как Германия, Голландия, Дания и Швейцария, а также исторически низким, но тем не менее, положительными уровням доходности во Франции, Бельгии, Австрии и Финляндии.

Более стабильные долговые характеристики многих развивающихся экономик привели к инвестиционным потокам в их облигации, номинированные в долларах США и Евро, к примеру 3-летние облигации Бразилии в долларах США торгуются на уровне доходности в 1.5%, а 4-летние турецкие облигации в евро находятся на уровне менее 3%. Также можно наблюдать смещение в область корпоративных долгов, со спрэдом, по инструментам с инвестиционным рейтингом, около 100 базисных пунктов.

Совершенно другая ситуация со спекулятивными позициями в золоте, которые резко поменяли направление, в связи с ожиданиями дефляции, а также, если исключить зависящие от погодных условий сельскохозяйственные ресурсы, с ценами на большинство ресурсов, остающихся под давлением, связанным с риском рецессии. Долговые портфели развивающихся стран избежали инвестиций, выраженных в местных валютах, с учетом понижения курсов валют многих развивающихся рынков, когда их центральные банки смягчили свою монетарную политику.

Как это видно из сравнения доходности банковских облигаций и корпоративных, а также по уменьшившемся балансовым показателям и отношению доходности к цене в финансовом секторе, инвесторы придерживаются очень осторожных взглядов на банковские риски. Позиции в акциях низкие, за исключением защитных секторов с высокими дивидендами, и ралли на рынке акций с конца июня не характеризуется большим сдвигом в структурах портфелей. Совершенно ясно, что там, где имеется неопределенность с фискальной или политической ситуацией, позиции закрыты, и недавнее давление на спрэды рынка Испании говорит о почти полном уходе инвесторов.

Главными темами, влияющими на поведение инвесторов, являются страх рецессии и дефляции, принятие отрицательных или низких доходностей в рынках тихой гавани и нетерпимость к любому классу активов, где ситуация с рисками не является прозрачной или отсутствует тренд к их уменьшению.

Множество факторов, тем не менее, говорит о том, что потоки капитала могут измениться в ближайшие месяцы. В ответ на слабые экономические данные, начиная с марта 2012, монетарные политики стран G4, вероятно, будут ослаблены еще больше мерами количественного смягчения в США и следующим раундом очень дешевых кредитов в еврозоне. Европейский Фонд Финансовой Стабильности опять может начать скупать суверенные облигации.

Политика Китая и Бразилии, очевидно, концентрируется на фискальном и монетарном смягчении, с целью улучшить перспективы роста. Падение цен на сырье и снижение инфляции должны повысить уровень потребления и, следовательно, после периода слабых экономических данных, макроэкономические индикаторы могут улучшиться в следующие три месяца. Рост экономики Китая может вернутся на уровень выше 8% в годовом исчислении, тогда как экономики Германии и других стран Северной Европы должны удивить ростом своих показателей. Международный Валютный Фонд повысил прогноз роста в Германии, который должен произойти благодаря более высокому потреблению, и ослаблению евро.

Поведение «Риск включен / Риск выключен» вряд ли продержится долго, и потоки капитала будут благоприятствовать недооцененным активам, которые сейчас не пользуются спросом, и у которых отношение риска к премии улучшается. Акции развивающихся стран недооценены, по отношению к историческим нормам и, в сравнении с развитыми рынками, рост и перспективы корпоративных доходов должны улучшиться. Недавнее ралли акций развивающихся рынков должно послужить началом уменьшения уровня их недооцененности. Привлекательными являются оценки на рынках России, Кореи, Китая, Бразилии и Польши.
Аналогичным образом, повышение потребления, ослабление монетарной политики и слабый евро должны стимулировать циклические сектора стран северной Европы. Высокие дивиденды и рост количества программ выкупа акций также должны этому помочь. Однако опасения, связанные с фискальной политикой в США, вероятно положат конец превосходству акций американского рынка, в то время как рецессия в странах южной Европы и низкая скорость разрешения кризиса в еврозоне помешают притоку капитала в подавленную Европу.

Замедляющийся рост, переоцененная валюта и ухудшающаяся фискальная политика помешают восстановлению на рынке Японии. По мере снижения риска дефляции, инвесторы будут уменьшать позицию в облигациях с негативной реальной доходностью.
Доходность классов активов, скорее всего, будет резко расходиться, по мере ухода инвесторов в активы с более высокой доходностью, но и с высокой надежностью этой доходности, меньшей зависимости рисков от политических событий и лучшими перспективами роста.
Дядя Шломо#48
Diamond Age Russia Fund

Ежемесячное письмо инвесторам – декабрь 2012


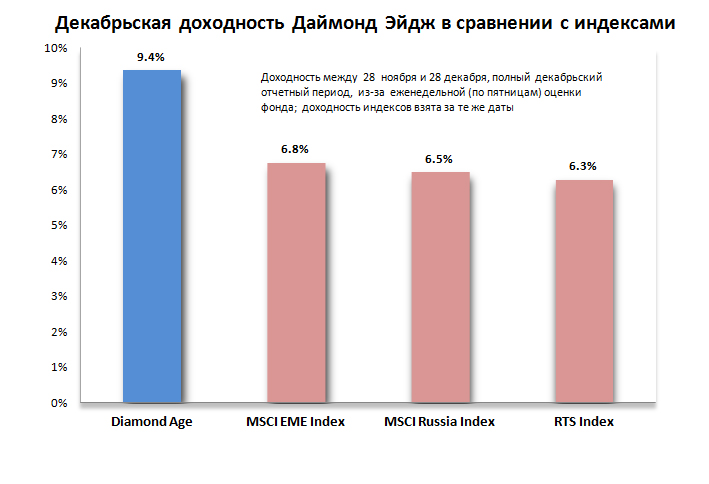
В декабре Фонд показал впечатляющую доходность +9.38%. Портфель Фонда опередил на целых 30% все основные индексы, такие как Индекс MSCI EME, который смог прибавить лишь 6.76%, Индекс MSCI России при росте всего 6.50%, и индекс РТС, результат которого – еще более скромные 6.29%. Превышение доходности в 300 базисных пунктов в месяц объясняется превосходным выбором ценных бумаг, тактическим увеличением с последующим уменьшением финансового плеча, и кратковременными короткими позициями внутри месяца (ликвидированными к концу отчетного периода, поэтому не вошедшими в отчет в таблицах ниже).


DavsInd_Dec_Rus.jpg


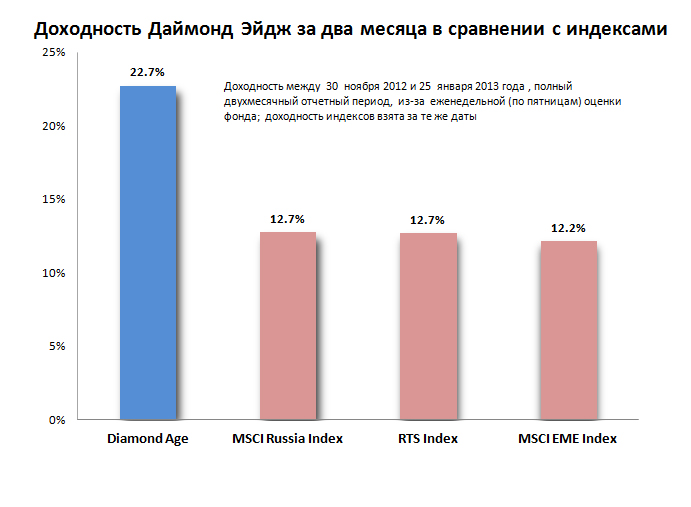
Более того, на момент написания данного письма, Фонд добился головокружительных +22.71% по итогам двух месяцев декабря и января, опередив результаты упомянутых выше индексов на 1 056 базисных пунктов, 998 базисных пунктов и 1 002 базисных пункта соответственно, за тот же период.


DavsInd_Dec_Jan_Rus.jpg


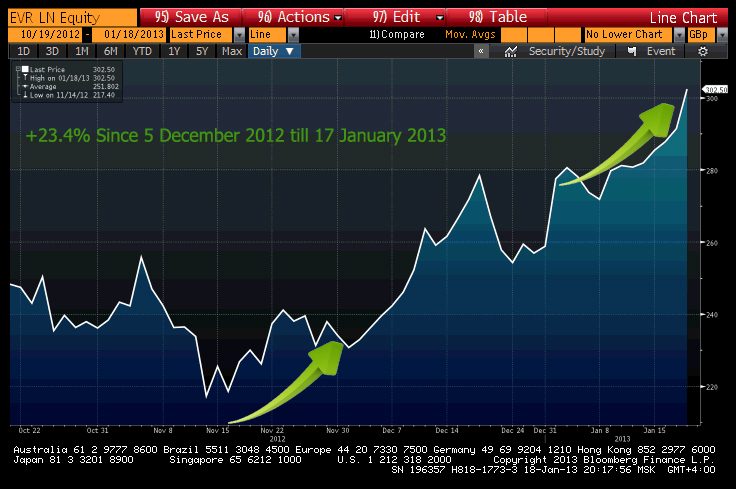
Инвестиционный Консультант еще раз переоценил собственную инвестиционную модель компании Евраз, а также ситуацию вокруг Евраза и его консолидации добычи угля на Распадской, и согласился с компанией в том, что сделка очень хорошо подняла её стоимость. В результате акционеры, продающие Распадскую, получат 11,06 % акций Евраза (помимо получаемых ими денежных средств). Сделка превратила Евраз в самую быстро растущую компанию российской горнодобывающей и металлургической отрасли, и по оценкам Deutsche Bank рост составит 17% 2012E-2015E EBITDA CAGR против 10% CAGR в среднем по отрасли, с высоким уровнем ожидаемых потоков денежных средств и 8% уровнем доходности по дивидендам в 2012E-2015E, предполагающим достойные объемы дивидендов. Но даже после этого головокружительного роста стоимости акций, Евраз остается одним из самых недооцененных, в соответствии с большинством финансовых и операционных метрик, имен в сталелитейном секторе с дисконтом в 25%-30% по показателю FY13/14E EV/EBITDA.

В результате анализа компании, проведенного Инвестиционным Консультантом, Фонд значительно увеличил вес акций Евраза, начиная с 5-го декабря, с 6% до 11%, и в полной мере поучаствовал в повышении курса акций еще до публикации отчета Deutsche Bank от 17-го января.


EVR_LN.jpg


Согласно текущей глобальной фундаментальной точке зрения, средне- и долгосрочное направления рынка должно быть бычьим по отношению к акциям, при двенадцатимесячном среднем доходе компаний индекса SPX на уровне 7,5%, по сравнению с доходностью десятилетних казначейских облигаций в 1,95%.


Предупреждение о невозможности претензий: Данный материал предназначен исключительно для информационных целей и не представляет собой предложения купить или продать паи фонда «Diamond Age Russia Fund» («Фонд») в какой-либо юрисдикции какому-либо лицу, которому незаконно предлагать такую покупку или продажу. Подписка на паи будет приниматься, и паи будут выпускаться только в соответствии с последней версией меморандума размещения паев Фонда, и потенциальные инвесторы должны внимательно изучить предупреждения о рисках, содержащихся в проспектусе. Инвесторы также должны учитывать любые другие факторы, которые могут играть существенную роль в каждом конкретном случае, включая налоговые соображения, прежде чем делать инвестицию. Инвестиция в Фонд является спекулятивной, и не предназначена быть целостной инвестиционной программой.

© 2012 Diamond Age Capital Advisors Limited. Все права защищены. Ни одна из частей этого материала не может быть скопирована или передана в какой-либо форме – электронной, механической, электро-оптической или какой-либо еще – без предварительного письменного разрешения, данного держателем авторского права. Для получения такого письменного разрешения необходим предварительный запрос о разрешении, направленный Diamond Age Capital Advisors Limited в письменной форме.
Дядя Шломо#49
Анатолий,

Я скоро этот пост снова удалю, но сейчас пишу тебе объяснение удаления (хотя делать этого не обязан, так же, как и ты не должен здесь публично обсуждать действия модератора, хотя можешь обсуждать в личке).

Ты сейчас находишься в моей профессиональной колонке, которая изобилует финансовыми терминами. Я не знаю, чему тебя учили в школе учителя, но знаю, что это было в советское время. Я не знаю, был ли ты членом ВЛКСМ, но для "настоящих комсомольцев" слова "спекулянт" и "спекуляция" были ругательными и противоречили советской морали. Тем не менее, даже тогда эти слова никогда не произносились в контексте финансов, и не имели никакой финансовой коннотации.

Спекуляция, спекулятивный - это общепринятые финансовые термины. Они ничего общего не имеют с торговлей кроссовками или фарцовкой джинсами в советское время.

Ты пока учи матчасть по ссылкам ниже, этот пост и предыдущие повисят немного, а потом я удалю, чтобы не флудить здесь.

http://en.wikipedia.org/wiki/Speculation

Speculation is the practice of engaging in risky financial transactions in an attempt to profit from short or medium term fluctuations in the market value of a tradable goods such as a financial instrument, rather than attempting to profit from the underlying financial attributes embodied in the instrument such as capital gains, interest, or dividends.

http://www.merriam-webster.com/dictionary/speculative

http://www.pennystockpickalert.com/blog/financial-speculation/

Financial Speculation can be defined as a financial transaction that aims at considerable profit accompanied by high risk. Speculation is a process of making more profit by taking large exposure of risk in the price fluctuation. This involves buying and selling of financial instrument and making money from the anticipated price fluctuation. In other words, taking large risk to gain money by predicting future prices.
zero67#50
Спекулянт — лицо, покупающее что-либо с целью перепродажи и получения выгоды, а не для собственного потребления.

В экономической лексике — получение дохода за счёт разницы между ценами покупки и продажи. По сути, любую торговую операцию можно считать спекулятивной.[1] В экономической литературе часто встречается попытка разделить спекуляцию и инвестиции. Однако единого мнения нет.


↑ «Спекуляцией называются сделки купли-продажи, совершаемые с определенным родом товаров или ценных бумаг, в целях извлечения выгоды из различий между покупной и продажной ценой. Собственно говоря, всякая торговая сделка, каков бы ни был её объект, основана на том же стремлении получить барыш на разнице в цене, так как ни один торговец не покупает товара для собственной надобности…» Энциклопедический Словарь Ф.А. Брокгауза и И.А. Ефрона
1234